借金はいくらからやばい?みんなの平均額や100万・200万の危険度を解説
- 更新日:2026年10月06日
「最近、借金が増えてきたけど、これ以上増えたらやばい?」「借金はいくらまでなら大丈夫なの?」
このようにお考えの方は、きっと「100万円ならまだ大丈夫」、「300万円ならギリギリ何とかなる」というような言葉をもらって安心したいのではないでしょうか?
しかし、借金がやばいかどうかの基準は、借金総額だけでなく、収入や返済の状況など、人によって大きく異なります。
そして、「やばい状況」を放置してしまうと、さまざまなリスクがあります。
そこで本ページでは、どれくらいの借金を抱えるとやばいのか、やばい状況になったときにはどう対処すればよいか、わかりやすく解説します。
今回の記事でわかること
「返せない」と思ったらご相談を!
弁護士が解決策を考えます

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
【通話料無料】朝9時~夜10時 土日祝日も繋がります
借金はいくらからやばい?年収の3分の1が目安
借金の金額だけでやばいと言い切ることはできません。
しかし、一つの目安として、「借金総額が年収の3分の1を超えている」場合は借金がやばい状況であるといえます。
これは、年収の3分の1を超える借金は、「返済能力を超える」として貸金業法でも規制されているためです(総量規制)。
ただし総量規制は、「個人が貸金業者から借入を行う場合」にのみ適用されます。住宅ローンや自動車ローン、カードローンなど銀行からの借入、クレジットカードのショッピング利用枠などは規制の対象外です。
そのため、「返済能力を超える」とされている、年収の3分の1を超えて借金を抱えてしまう状況が発生し得るのです。
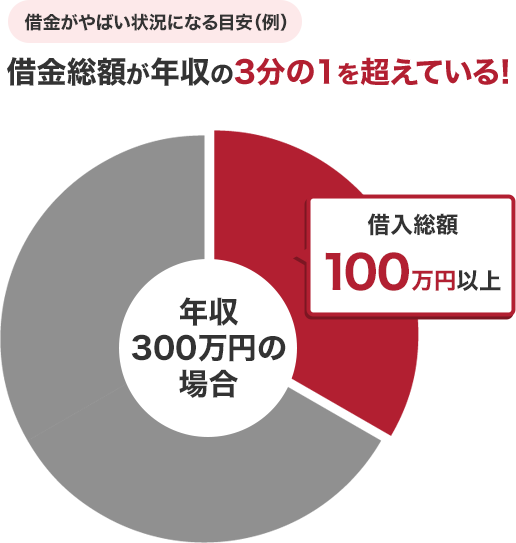
たとえば、年収300万円であれば借金総額が100万円だとやばい状況になりやすいといえます。
また、年収600万円であれば200万円、年収900万円であれば300万円を超えるとやばい状況になりやすいといえるでしょう。
借金がやばい状況になる目安(例)
借金総額が年収の3分の1を超えている!
【チェック】借金がやばい状況の基準
借金総額以外にも、「借金がやばい状況」の基準があります。具体的な借金がやばい状況は、たとえば以下の8つです。
- 滞納している
- 借金総額に対し返済額が少ない
- 返済額に対して利息の割合が高い
- 借金を返すためにほかのカード会社から借金している
- 完済予定から何年も経過している
- 返済額が多く日常生活に支障をきたしている
- リボ払いで元本が減らない状態が続いている
- 学生で奨学金以外に借金がある
それぞれ詳しく見ていきましょう。
滞納している
借金の金額にかかわらず、滞納しているのであれば、危険な状況といえます。
滞納すると、返済期日の翌日から「遅延損害金」が加算され、滞納した日数の分、返済総額が増えてしまうためです。
カード会社などからの借入の場合、滞納時に加算される遅延損害金の利率の上限は、利息制限法により年20%と定められており、通常の金利よりも高く設定されています。そのため、返済総額が一気に増えてしまうことにもなりかねません。
滞納が続いていて、自力で返済するのが難しいのであれば、お早めに弁護士等に相談することをおすすめします。
借金総額に対し返済額が少ない
借金総額に対する毎月の返済額も、借金がやばいかどうかの目安になります。
たとえば、300万円の借金を抱えていても、月に50万円を返せるなら完済の目途が立っているため深刻な状況とはいえません。
一方で、100万円の借金を抱えているのに、毎月1万円ずつしか返済できないといった状況であれば、いつまで経っても完済できないやばい状況といえるでしょう。
返済額に対して利息の割合が大きい
返済額の多くを利息が占めているのは、やばい状況と言えます。利息の割合が大きいということは、借金の元本があまり減っていない状況だからです。
たとえば、毎月2万円返しているのに、そのうち1万円が利息というような状況を指します。
利息の割合が大きいと、借りた額の2倍以上返さないといけなくなることや、何十年も完済できなくなることがあります。
しっかりと借金の元本が減っているかを確認しましょう。
返済のほとんどが利息に充てられていた状況を解決できた事例
長年にわたり消費者金融を利用していたUさん。10年ほど前からは借入をせず返済のみを続けていたものの、そのほとんどが利息に充てられており、なかなか借金が減らず、当事務所へご相談くださいました。
ご依頼後、弁護士は取引履歴を取り寄せて引き直し計算を行い、Uさんの借金額を整理。
その結果、借金総額と月々の返済額が減額され、過払い金も返還されました。のちに返還された過払い金で繰り上げ返済を行い、借金を完済できました。
Uさん(男性、40代)
の場合
- 借金の期間:15年以上
- 借入先の数:3社
月々の返済額
- 相談時:4万円
- 手続後:13,000円
借金総額
- 相談時:約260万円
- 手続後:51万円
※事例の内容はご相談当時の状況や条件等によります。
リボ払いで元本が減らない状態が続いている
クレジットカードのリボ払いを利用して毎月返済しているにもかかわらず、元本が減っていない場合は、やばい状況といえます。
リボ払いは、金利が年15%前後と高く設定されている場合が多く、繰り返し利用することで気付かないうちに利息が膨らんでしまうためです。
「毎月返済しているから利用残高が着実に減っている」と思っていても、実際は返済額の多くが利息分に充てられており、元本はほとんど減っていないケースもあります。
借金を返すためにほかのカード会社から借金している
返済のために、ほかのカード会社から借入を行っている状況(自転車操業)は危険です。
「返済できているから問題ない」と思ってしまいがちですが、毎月借金が増えており、利息も膨らんでいくためです。
基本的に、自転車操業を続けると状況が悪化していき、最終的にはどこのカード会社からも借入ができなくなります。
そして、どこのカード会社からも借りられなくなれば、最終的には滞納のリスクを伴います。
自転車操業を解決できた事例
コロナの影響で収入が下がり、家賃が支払えず借入をすることになったTさん。体調を崩したことで医療費もかさむようになり、借りては返す自転車操業になってしまいました。その後、家賃滞納が9ヵ月続いたことでいよいよ困ってしまい、当事務所へご相談くださいました。
弁護士は、Tさんのお話を伺ったうえで、任意整理での支払いは難しいと判断。自己破産の手続をした結果、無事に借金をゼロにすることができました。
Tさん(女性、40代)
の場合
- 借金の期間:2年
- 借金の理由:医療費、生活費
- 借入先の数:12社
月々の返済額
- 相談時:68,000円
- 手続後:0円
借金総額
- 相談時:253万円
- 手続後:0円
※事例の内容はご相談当時の状況や条件等によります。
完済予定から何年も経過している
完済予定だった時期から、1、2年が経過しており、長期間完済できていないのであれば、やばいと思ったほうがよいでしょう。
完済予定だった時期から何年も経過しているのであれば、今後も予定どおり借金を返していくのは難しい可能性が高いからです。
どれくらいの間、借金を続けているのかを確認してみましょう。
返済額が多く日常生活に支障をきたしている
返済に充てる金額が多すぎて、日常生活に支障が出ている場合、やばい状況といえます。
たとえば以下のような状況です。
- 十分な食事を摂れていない
- 体調が悪いときに病院に行けない
こういった状況は、借金が原因で、さまざまな問題が発生するリスクがあるため、早めに対処する必要があります。
学生で奨学金以外に借金がある
2022年の民法改正で成人年齢が18歳に引き下げられたため、18歳以上であれば学生であっても親の同意を得ずにカード会社との契約ができるようになりました。
しかし、安定した十分な収入がない学生がカード会社を利用して必要以上に借金をすると、返済できなくなるおそれがあり危険です。
また、未成年者が親の同意を得ずに借入をした場合は、「未成年者取消権」によってその契約を取り消せますが、成人している場合は学生であっても未成年者取消権を行使できません。
返済できなくなっても自分で責任を負わなければならないため、やばい状況だといえるでしょう。
みんなは借金いくらある?借金している人の割合と平均残高
借金を繰り返していると、それが当たり前になってしまいます。しかし、一般的に多額の借入をしている人はそれほど多くありません。
以下で、一般的にどのくらいの割合の人がどれだけ借金を抱えているのか、見てみましょう。
借金を抱えている人の割合
金融広報中央委員会の調査によると、単身世帯と二人以上世帯で借入をしている人の割合と借金の目的で多いものは、以下の通りです。
| 世帯 | 割合 | 目的 |
|---|---|---|
| 単身世帯 | 11.2% |
|
| 二人以上世帯 | 18.7% |
|
このように、借入をしている人の割合は単身世帯でおよそ9人に1人、二人以上世帯ではおよそ5人に1人であり、借入をしていない人のほうが多いことがわかります。
また、単身世帯では日常の生活資金のために借入をしている人がもっとも多く、二人以上世帯では住宅の取得・増改築資金のために借入をしている人がもっとも多いようです。
借金の平均残高
国内には3つの信用情報機関(CIC、JICC、KSC)があり、加盟する金融会社のローンやクレジットに関する信用情報を管理・提供しています。このうち、統計データを出しているCIC、JICCの情報には、借金の平均残高は以下のとおりと記載しています。
| 登録されている信用情報機関 | 平均残高 |
|---|---|
| CIC | 68.3万円 |
| JICC | 53.7万円 |
このように、借金がある人の平均残高は一契約あたりおよそ50~70万円前後です。ご自身の状況と比較すれば、借金がやばい状況か判断する要素の一つになるかもしれません。
借金がやばい状況を放置するリスク
借金がやばい状況を放置すると、以下のようなリスクがあります。
- 督促や取立てが厳しくなる
- いわゆるブラックリストに載る
- 法的手続をとられる
これらのリスクは、借金がやばい状況を解消すれば防げる可能性があるため、早めに適切な対処をすることが大切です。
それぞれどのようなリスクなのか、詳しく見ていきましょう。
督促や取立てが厳しくなる
すでに借金を滞納している場合、電話や書面での督促の頻度が増え、対応もより厳しくなっていきます。
また、滞納が続くと、一括請求の通知が届く可能性もあるでしょう。
一括請求とは、分割払いの権利(期限の利益)を失い、残っている借金全額を一括で支払うよう求められることです。
毎月の支払いができず滞納してしまったのに、多額の残高を一括で返済するのは現実的ではありません。
そのため、一括請求を受けた段階で、自力で解決するのは難しくなってしまいます。
いわゆるブラックリストに載る
長期間、借金を滞納すると、信用情報機関に事故情報が登録されます。いわゆる「ブラックリストに載る」と呼ばれる状態です。
事故情報が登録されると、一定期間、新たな借入やクレジットカードの作成、ローンの契約、スマートフォンを購入する際の分割払いなどが難しくなります。
そうなれば、生活を立て直す際に不便が生じる可能性もあるでしょう。
法的手続をとられる
借金を滞納し、督促も無視し続けると、法的手続をとられることがあります。
法的手続をとられた場合、裁判所から「訴状」や「支払督促」といった書類が届きます。
これらの書類まで無視してしまうと、裁判所から「判決」や「仮執行宣言付支払督促」が出され、支払命令が確定してしまいます。
そうなれば、遅延損害金や利息を含めた借金の全額を返済しなければなりません。
場合によっては、給料や財産を差し押さえられるおそれもあります。
借金がやばい状況を自力で解決する方法
借金がやばい基準に当てはまる場合や、すでに「返済が苦しい」と感じている場合、まずは以下の方法で状況を改善しましょう。
- 借金の状況を正確に把握する
- これ以上借金を増やさない
- 収入を増やし支出を減らす
- 臨時収入があった際に繰り上げ返済する
- 金利の低い金融業者で借金を一本化する
それぞれ詳しく解説します。
借金の状況を正確に把握する
自力で解決するための第一歩として、借金の状況を正確に把握することが大切です。
まずは、借入先ごとの契約書や利用明細を確認し、借金総額・毎月の返済額・金利を一覧にまとめてみましょう。
複数の借入先から少しずつ借りていると、総額や返済負担がどれくらいになっているか把握しにくくなります。
しかし、状況を正確に把握できないと、収入・支出のどちらを見直せばよいか、どの借入から優先的に返済すべきかといった具体的な対策を立てることができません。
借金の状況を正確に把握しておけば、今後どのような対処が必要か判断しやすくなります。
これ以上借金を増やさない
これ以上借金をせず返済だけをしていけば、借入残高を着実に減らすことができるため、借金がやばい状況を抜け出せる可能性があります。
消費者金融からの借入のほか、クレジットカードやリボ払いの利用もやめましょう。
特にクレジットカードは、手元にお金がなくても手軽に支払いができてしまうため、気付かないうちに利用残高が高額になってしまいます。
また、リボ払いは月々の支払額を一定に抑えられるため、クレジットカードを使いすぎている実感がないまま、借金総額が膨らんでしまいがちです。
ご自身の収入の範囲で生活するためにも、利用を避けることをおすすめします。
収入を増やし支出を減らす
収入を増やし支出を減らすことで、返済に充てられるお金が増え、借金がやばい状況を改善できる可能性があります。
まずは家計を見直し、生活に必要ない支出や削減できる固定費がないか確認しましょう。
収入を増やすには、不要なものを売却するほか、副業を試みるのも一つの手段です。都合のよい時間に働けるアルバイトやクラウドソーシングなどで副業をすれば、本業の合間に収入を増やせます。
ただし、副業を禁止している会社もあるため、あらかじめ勤務先の就業規則を確認しておきましょう。
なお、FXやギャンブルなど損失が出るおそれがある方法で収入を増やすことは、さらなる借金の原因にもなるため避けたほうがよいといえます。
臨時収入があった際に繰り上げ返済する
賞与など月々の給与以外の臨時収入があったとき、毎月の決まった返済(約定返済)以外に、繰り上げ返済(臨時返済)をすることで、借金がやばい状況を改善できる可能性があります。
繰り上げ返済をすると、返済額はすべて元金の返済に充てられます。そのため、繰り上げ返済した分だけ利息が減り、返済総額や返済期間を減らすことができるのです。
ただし、繰り上げ返済をしたからといって、完済までは毎月の返済がなくなるわけではありません。無理に繰り上げ返済をして、いつもの返済ができなければ、滞納することになってしまいます。
そのため、家計の状況をきちんと把握したうえで、余剰資金を繰り上げ返済に充てるようにしましょう。
金利の低い金融業者で借金を一本化する
銀行などには、複数のカード会社からの借金を一本化する「おまとめローン」という商品があります。おまとめ先の金融業者から借りたお金でほかの借金を完済することで、借入先を一本化するというものです。
ほかの借入先よりも低い金利の「おまとめローン」を利用することで返済総額が減るため、借金がやばい状況を改善できる可能性があります。
また、一つの金融業者に借金をまとめることにより、資金や返済日の管理が楽になり返済計画が立てやすくなるというメリットもあります。
自力で借金を返せないときの解決方法
上記のような方法でも返済が楽にならず、自力で完済することが難しい場合は、「債務整理」を検討しましょう。
債務整理は、貸金業者との交渉や裁判所の手続によって、借金を減らしたり、月々の返済を楽にしたりする手続です。
個人向けの債務整理には3種類の手続があり、それぞれ次のような仕組みで借金がやばい状況を改善できる可能性があります。
| 債務整理の種類 | 手続の特徴 |
|---|---|
| 任意整理 | 遅延損害金や将来利息をカットすることで、手続前に比べて返済総額が減額される |
| 個人再生 | 借金が返済できないことを裁判所に認めてもらうことで、借金が大幅に減額される |
| 自己破産 | 借金が返済できないことを裁判所に認めてもらうことで、原則として借金がゼロになる |
どの手続が適しているかは借金や収入の状況によって異なり、必ずしも自己破産が必要になるわけではありません。任意整理や個人再生などで解決できる可能性もあります。
任意整理
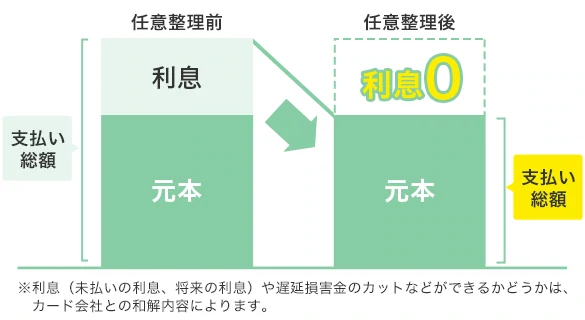
任意整理は、遅延損害金や将来の利息をカットし、原則として3年で返済を行うよう債権者と交渉を行う方法です。裁判所を通さないため、複雑な手続が不要で費用も少なく済みます。
任意整理の場合、手続後も一定の金額を返済し続ける必要がありますが、手続するカード会社を選ぶことが可能です。
そのため、継続した収入があり借金の元本を3年~5年で返済できる方や、一部のカード会社に対してのみ手続を行いたい方に向いている手続といえます。
一方で、毎月1万円しか返済に充てられないのに、300万円の借金を抱えているなど、返済可能な金額に対して借金の金額が大きすぎる場合、任意整理による完済は難しいです。個人再生や自己破産など、ほかの手続を検討する必要があります。
個人再生
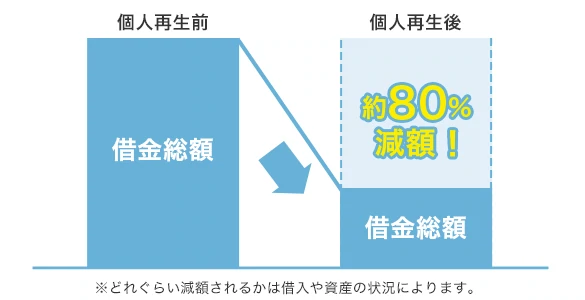
個人再生は、裁判所から許可を得て借金を大幅に減額してもらい、原則として3年間で分割して返済していく方法です。住宅や車(※)を処分せずに、借金を大幅に減らすことができます。
借金総額や所持している財産の価値などによって減額できる金額は異なりますが、任意整理より減額できるケースも多いです。
そのため、マイホームなどを手放したくない方や、借金の総額さえ減れば返済していける方に向いている手続だといえるでしょう。
※カーローンを完済している場合
自己破産
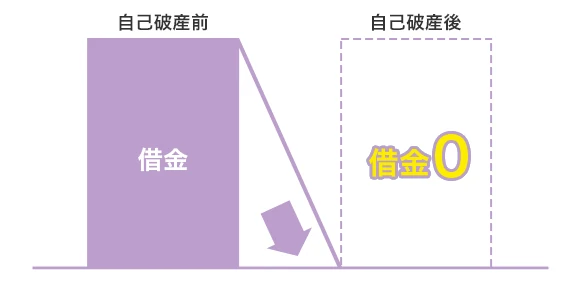
自己破産は、借金返済の見込みがないことを裁判所に認めてもらい、原則としてすべての借金の支払義務を免除してもらう方法です。
住宅や車などをはじめとする一定の財産を処分する必要があるため、任意整理や個人再生に比べて生活への影響は大きいといえます。
しかし、税金など一定の支払義務を除いて借金がゼロになるため、返済に苦しむ日々から解放されるでしょう。
借金総額が大きく返済できない方や、継続した収入がなく任意整理や個人再生が難しい方などに、向いている手続だといえます。
借金がやばい状況なら弁護士に相談するのがおすすめ
借金がやばい状況で、債務整理を検討しているのであれば、弁護士に相談・依頼するのがおすすめです。
弁護士に依頼すると、以下のようなメリットがあります。
【メリット1】督促や取立てをストップできる
弁護士に債務整理を依頼すると、弁護士から貸金業者に対して「受任通知」が送付されます。
受任通知が届くと、貸金業者は原則として本人に直接督促や取立てを行うことができなくなるため、督促や取立てが止まります(※)。
督促や取立てがなくなれば、ストレスやプレッシャーから解放され、落ち着いて生活を立て直せるようになるはずです。
- ※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。
【メリット2】あなたに合った解決策を判断してもらえる
任意整理・個人再生・自己破産のどの手続が適しているかは、借金の総額や収入、財産の状況などによって異なります。
弁護士に依頼すれば、借金や家計の状況、個別の事情を踏まえたうえで、どの手続が適しているか判断してもらえるため安心です。
【メリット3】難しい手続を任せられる
債務整理をする際は、法定金利に基づいた引き直し計算や、債権者との交渉、裁判所への申立てなど、法的知識が必要な場面が多くあります。
これらを自分一人で行うのは負担が大きく、不備があれば手続が長引くおそれもあります。
弁護士に依頼すれば、こうした複雑な手続を任せられるため、精神的・時間的な負担を軽減できるでしょう。
借金や債務整理に関するよくある質問
借金や債務整理について、よく寄せられるご質問にお答えします。
借金がいくらあるか調べる方法はありますか?
借金がいくらあるか調べたい場合、まずは契約書や利用明細などを確認しましょう。
また、貸金業者からの借入については、信用情報機関(CIC・JICC・KSC)に開示請求を行うことでも確認できます。
手数料はかかりますが、複数の借入先についてまとめて把握したい場合に有効な手段です。
正確な金額を把握したい場合は、3社すべての信用情報機関に開示請求を行うことをおすすめします。
開示請求の詳しい方法は、各信用情報機関のホームページでご確認ください。
借金を滞納するとどうなりますか?
借金を滞納すると、まず遅延損害金が発生し、返済総額が増えていきます。
滞納が続くと督促や取立てをされるようになり、信用情報機関に事故情報が登録されるおそれもあるため注意が必要です。
さらに滞納が長期化すると、支払督促や訴訟といった法的手続をとられる可能性もあります。
そうならないためにも、借金の完済が難しいと感じたら、早めに弁護士に相談し債務整理を検討することが大切です。
債務整理は自分でもできますか?
債務整理は、ご自身で行うことも可能です。
ただし、書類作成や貸金業者との交渉、裁判所の手続など、多くの手間と時間がかかります。
スムーズに手続を進め、一日も早く借金問題を解決したいのであれば、弁護士へ相談することをおすすめします。
家族や会社に知られずに弁護士に相談できますか?
弁護士には「守秘義務」があるため、ご相談いただいた内容がご家族や職場に知られることはありません。
実際にご依頼いただく場合には、個人再生や自己破産などではご家族の協力が必要になりますが、任意整理の手続であれば、ご家族や職場に知られずに進められる可能性があります。
弁護士に相談したら必ず依頼しなければいけませんか?
相談したからといって、必ず依頼しなければならないわけではありません。
どのような解決策があるかを聞いたうえで、依頼するかどうかを判断していただいて問題ありません。
借金でお悩みであれば、まずは状況を整理するためにも、弁護士に相談してみることをおすすめします。
借金がやばいと感じたら、アディーレにご相談を!
借金がやばい状況を1人の力で改善していくのは難しく、「頑張って返済を続けてきたけどダメだった。もう少し早く相談すればよかった」という声もいただきます。
アディーレの弁護士と一緒に、借金問題の解決を目指していきましょう。まずはお気軽にご相談ください!
アディーレなら債務整理のご相談が無料!
借金がやばい状況だと、費用を支払って債務整理を行うことが難しいかもしれません。
アディーレであれば、債務整理に関するご相談が無料です。
さらに債務整理の依頼後は、カード会社等への返済がストップするため、その期間中に費用を支払うことが可能です。
誰にも知られず相談できます!
アディーレの弁護士との無料相談は家族や職場に秘密でできます。
書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に債務整理したことが知られないよう最大限の配慮を行っておりますので、安心してご相談ください。
弁護士との無料相談を経て、方針にご納得いただけましたらご契約となります。ご契約後に弁護士から債権者へ「受任通知」を発送することで、取り立てを止めることが可能です。具体的な相談内容や、ご契約後の手続についてもっと詳しく知りたい方は「ご相談の流れ」をご覧ください。
無料相談からご依頼までの流れ
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
借金がやばい状況なら
アディーレに相談しませんか?
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
監修者情報
- 資格
- 弁護士
- 所属
- 第一東京弁護士会
- 出身大学
- 早稲田大学法学部,首都大学東京法科大学院
困りごとが起きた時,ひとりで考え込むだけでは,どうしても気持ちが暗い方向に向かいがちで,よい解決策も思い浮かばないものです。そのようなときは,ひとりで抱え込まないで,まず専門家に相談することが,解決への近道ではないでしょうか。どのようなことでも結構ですので,思い悩まずにご相談ください。依頼者の方々が相談後に肩の荷を降ろして,すっきりとした気持ちで事務所を後にできるよう,誠心誠意力を尽くします。