借金の消滅時効とは?完成の条件や注意点を解説
- 更新日:2026年10月06日
借金には「消滅時効」があります。
消滅時効とは、簡単にいうと、最後の返済日から原則として5年または10年が経過することで、借金の返済義務がなくなる制度です。
ただし、時効が成立するには、さまざまな条件を満たしていなければなりません。
また、実際に時効を迎えた借金の返済義務をなくすには、「時効援用」という手続が必要です。
本記事では、借金の消滅時効の概要や時効完成の条件、押さえておきたい注意点、時効援用の方法、時効以外の借金の解決策について解説します。
今回の記事でわかること
届いた書類は、まず弁護士へ。
安全に時効援用の手続を進めます

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
【通話料無料】朝9時~夜10時 土日祝日も繋がります
借金の消滅時効とは?
借金の消滅時効とは、債権者(お金を貸した人)が債務者(お金を借りた人)に対して請求や通知をしないまま法律で定められた期間が経過すると、債権者の法的な権利が消滅する制度です。つまり、
一定期間が過ぎると債務者は借金を返さなくてもよくなることを意味します。
時効が完成するまでの期間
消滅時効は、次のいずれか短いほうが経過した場合に完成します(民法第166条)。
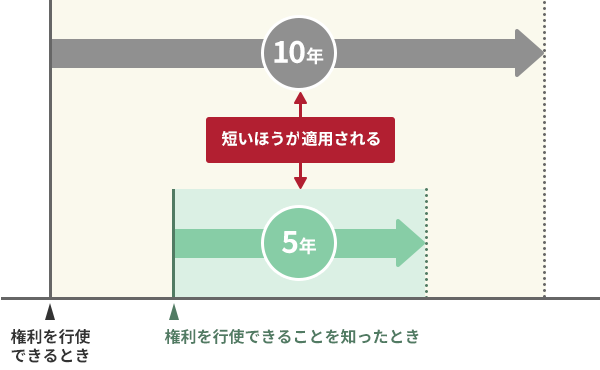
金融機関や貸金業者からの借金では、契約書に返済期日が明確に記載されているため、債権者は返済期日になれば権利を行使できることを知っているとみなされます。
そのため、基本的に借金の時効完成に必要な期間は「5年」となります。
なお、個人間の借金の時効期間については、2020年4月に改正民法が施行される前は「10年」と定められていました。
そのため、2020年4月1日より前に発生した個人からの借金の時効期間は、原則として改正前の民法が適用され、現在でも10年となります。
時効の起算点(カウントが始まる日)
時効の期間は、債権者が債権の回収を求めることができる日(起算点)から数えられます。通常は、契約書などに明記された返済期日が基準となります。
起算点は、これまでの返済状況によって次のように変わります。
| 返済状況 | 起算点 |
|---|---|
| 一度も返済していない | 契約書に記載された最初の返済期日 |
| 途中まで返済していたが、返済を停止した | 最後に返済したあと、直近に到来する返済期日 |
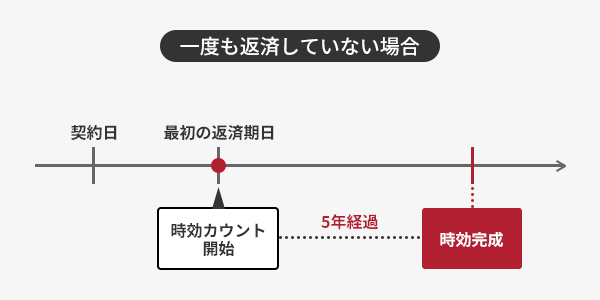
※時効を更新する行為(債務承認・裁判上の請求など)があった場合、カウントはリセットされます。
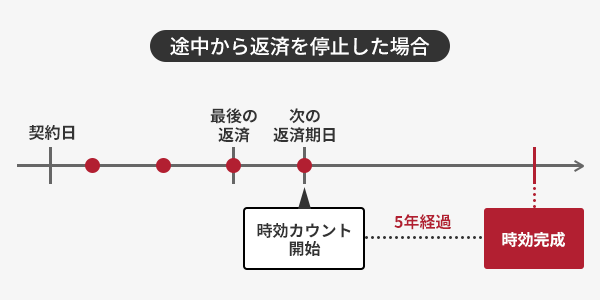
※時効を更新する行為(債務承認・裁判上の請求など)があった場合、カウントはリセットされます。
このように起算点は返済の状況によって変わるため、時効を確認する際は、返済の履歴や記録をさかのぼって正確な起算点を把握することが重要です。
借金の時効が完成する条件
借金の消滅時効が完成するためには、期間経過以外にも条件を満たさなければなりません。下記の3点の条件がすべて満たされている必要があります。
①返済期日から5年または10年が経過している
貸金業者からの借入の場合、基本的に返済期日から5年以上が経過している必要があります。
個人からの借入の場合は、返済期日から5年または10年経過していることが必要です。
②法的手続をとられていない
時効の完成には、法的手続をとられていないことも条件のひとつです。
時効期間が経過しているように見えても、債権者が法的手続をとっていた場合には、時効の進行が一時的にストップ(時効の完成猶予)したり、進行がリセット(時効の更新)されたりすることがあります。
具体的には、時効期間が経過する前に法的手続が取られた場合など、下記のようなケースでは、借金の消滅時効の完成猶予や更新が起こります。
裁判を起こされた場合
時効期間が経過する前に債権者が債務者に対して裁判を起こした場合、その裁判が終了するまで時効は完成しません。
借金の返済がない場合に起こされる裁判には、例えば、借金の支払いを求める「給付の訴え」や、債権の存在を確定させる「確認の訴え」などがあります。訴えが取り下げられた場合などは、その時点から6ヵ月が猶予期間です。
裁判の結果、債権者の権利が確定した場合には時効が更新され、新たに時効期間がスタートします。
裁判で権利が確定した場合、リセット後の時効期間は10年という特に長い期間となっているため、注意が必要です(民法第169条)。
支払督促が申し立てられた場合
債権者によって裁判所に支払督促が申し立てられた場合、手続が進行しているあいだは時効が完成しません。
支払督促とは、債権者が債務者に対して金銭の支払いを求めるための法的手続の一種です。
支払督促の申立てを受けた裁判所は、債務者宛に「支払督促」という書面を送付します。これは、金融機関や貸金業者が送るいわゆる督促状とは法的な位置づけがまったく異なる書面です。
この書面が届いた場合に2週間以内に債務者が異議を申し立てなければ、債権者は仮執行宣言(強制的に財産を差し押さえるための許可)の申立てができるようになります。
そして、裁判所により仮執行宣言がなされると強制執行できるようになります。
加えて、債務者が異議の申立てをしない場合は債権者の権利が確定したことにもなり、時効期間がリセットされてしまいます。
強制執行が行われた場合
債権者が債務者に対して強制執行を行った場合、その手続中は時効が完成しません。
強制執行とは、裁判で勝っても判決どおりの支払いが行われない場合などに、債権者の申立てにより裁判所が債務者の財産を差し押さえ、強制的に支払いを実行させる手続のことです。
強制執行が行われても全額の返済ができなかった場合は、残額についての時効期間がリセットされます。
仮差押えが行われた場合
債権者が仮差押えを行った場合、その仮差押えが終了した時点から6ヵ月間、時効は完成しません。
仮差押えとは、債権者が裁判所で手続をして、債務者の財産を事前に確保しておくことです。仮差押えをされた財産は、債務者が勝手に処分することができなくなります。
催告書が届いた場合
債権者が債務者に対して支払いを求める催告を行った場合、その催告から6ヵ月間、時効は完成しません。
催告とは、債権者が債務者に対して返済を要求する通知のことです。
催告の方法は法律上定められているわけではありませんが、内容証明郵便という「いつ、どのような内容の文書が、誰から誰に送られたか」が記録に残る方法で送られてくることがあります。
催告書が届くと6ヵ月間は時効の進行が止まります。
債務者が何も対応しなければ、6ヵ月経つ前に債権者から支払督促や裁判などの法的な手続を進められてしまうのが一般的です。
そのため、催告書が届いたら時効の完成は難しくなるといわざるをえません。
なお、上記の各項目以外にも、天災によって裁判や強制執行ができない場合などでも、時効の完成が一時的にストップします。
③債務の承認をしていない
時効の完成の条件として、「債務の承認」をしていないことも挙げられます。
債務の承認とは、借金があると認めることです。
債務の承認をすると、時効が更新(リセット)されてしまうため、注意しなければなりません。
具体的には、以下のような行動が債務の承認にあたります。
たとえば、督促状が届いた際に時効の確認をせずに債権者へ連絡し、支払う意思を見せてしまったとします。
この場合、時効が完成していても、時効が更新(リセット)されてしまいます。
そうなると、本来は時効で返済する必要がなくなっていた借金も、返済しなければならなくなるおそれがあるのです。
借金の返済義務をなくすには「時効援用」が必要
時効が完成していたとしても、それだけですぐに借金の返済義務がなくなるわけではありません。
借金の返済義務をなくすには、「時効援用」という手続をする必要があります。
時効援用とは、債権者に対して「時効が完成しているため返済しない」という意思を伝えることです。
時効を援用すれば、借金がなくなり、一部の信用情報機関から事故情報が抹消されます。
借金をなくす手続には「自己破産」もありますが、時効援用は自己破産と比べて、手間がそれほどかからないのが特徴です。
時効援用の方法
援用のための意思表示は、口頭で行っても法的には問題ありません。しかし口頭で行うとあとから「言った、言わない」の水掛け論に発展する可能性があります。
こうしたトラブルを防ぐため、内容証明郵便で「時効援用通知書」という書面を送付するという方法があります。
この「時効援用通知書」には、たとえば以下のような内容を記載する必要があります。
時効援用を行う際の注意点
時効援用は、失敗するとさまざまなリスクがあるため注意が必要です。
たとえば、まだ時効を迎えていない借金に対して時効の援用を行ってしまうと、債権者が借金の存在に気づいてしまうかもしれません。
そうなれば、借金が残っていることに気づいた債権者が、遅延損害金を含めた借金の全額を一括請求してくる可能性もあります。
また、債権者とのやり取りをしているあいだに、誤って債務の承認をしてしまうリスクもあります。
正確かつ適切に手続を進めるには、弁護士に依頼するのが無難です。
借金が時効かどうか調べる方法
借金が時効かどうか調べる際には、以下のような方法をとることが挙げられます。
借入先から届いた通知書を調べる
まずは、借入先から届いた督促状や催告書などの通知書を確認しましょう。
通知書には、契約日や返済日が記載されていることが多いです。
たとえば、「最終弁済日」の記載がある場合、その次の返済期日から5年以上経過していれば、時効の完成に必要な期間の条件は満たしていることになります。
信用情報機関に情報開示請求をする
貸金業者からの借入については、信用情報機関に開示請求をすることでも返済期日などを調べることが可能です。
信用情報機関とは、個人の借入や返済状況に関する情報を管理する機関のことで、CIC・JICC・KSCの3社があります。
借入先がどの機関に加盟しているかによって開示請求先が異なるため、3社すべての信用情報機関に開示請求を行うと確実です。
手数料はかかりますが、手元に通知書がない場合や、複数の借入先についてまとめて把握したい場合には有効な手段といえます。
開示請求の詳しい方法は、各信用情報機関のホームページでご確認ください。
支払督促や訴状が届いていないか確認する
返済期日から5年または10年が経過している場合には、裁判所から支払督促や訴状など、法的手続に関する書面が届いていないかも確認しましょう。
これらの書面が届いている場合、時効の完成が猶予されたり、時効期間が更新(リセット)されたりしている可能性があります。
債務を承認していないか思い出す
これまでに、以下のような行為をしていないかも思い出してみましょう。
これらの行為は「債務の承認」にあたり、時効が更新(リセット)されている可能性があります。
弁護士に相談する
これまでに紹介した方法をとっても、時効が完成しているかどうかを自分で正確に判断するのは、難しい場合も多いです。
そのため、弁護士に判断してもらうのがより確実でスムーズな方法といえます。
少しでも不安があれば、無料相談などを利用して弁護士に相談してみましょう。
【注意】借金の時効を調べる際にやってはいけないこと
借金が時効かどうかを調べる際、債権者に直接連絡することは避けましょう。
「まだ支払いは残っていますか」「支払いの相談をしたい」といった連絡をしてしまうと、それ自体が「債務の承認」とみなされ、時効が更新(リセット)されてしまうおそれがあるためです。
なお、これは債権回収会社(借金の取立てを専門に行う会社)から通知が届いた場合も同様です。
長期間取引をしていなかった借金に対する通知であれば、自分で連絡をとる前に、まずは通知書の内容をよく確認し、弁護士へ相談することをおすすめします。
時効を迎えていない借金の解決方法
実際に時効が完成するには、返済期日になっても債権者が何も行動をとらず、5年以上の期間が経過するなどの条件を満たしている必要があり、高いハードルがあります。
しかし、時効の完成だけが借金の解決策ではありません。
借金に悩んでいる場合は、債務整理という方法によって借金を減額したり、返済を無理なく進めたりすることも可能です。
債務整理には、3つの方法(任意整理・個人再生・自己破産)があります。
任意整理
任意整理とは、債権者と直接交渉を行い、返済額や返済期間を再設定する方法です。債務整理と混同されやすい用語ですが、債務整理の一種であり、3~5年間での完済を目指します。
任意整理について詳しくは、以下のページをご覧ください。
個人再生
個人再生とは、裁判所の関与のもとで返済計画を立て直し、一部の借金を免除してもらう方法です。住宅などの財産を残すことができ、借金を最大5分の1から10分の1に圧縮できる可能性があります。
個人再生について詳しくは、以下のページをご覧ください。
自己破産
自己破産とは、裁判所に収入などの状況から借金返済がほとんど不可能であることを認めてもらい、残った借金の全額を免除してもらう方法です。
ただし、この手続を利用すると、一定期間は新たな借入ができなくなるなどの制約も発生します。また、住宅や車といった高額な財産はすべて処分されます。
自己破産について詳しくは、以下のページをご覧ください。
借金を滞納している場合は弁護士に相談するのがおすすめ
滞納している借金があり、「時効が完成しているか確認したい」「自力で返済できそうにない」という場合には、弁護士に相談・依頼するのがおすすめです。
弁護士に依頼すれば、以下のようなメリットがあります。
督促や取立てをストップできる
弁護士に債務整理を依頼すると、弁護士から貸金業者に対して「受任通知」が送られます。
受任通知とは、弁護士が債務者の代理人になったことを債権者に知らせる書面です。
受任通知が届くと、法律上、その時点から債務者本人に対する直接の督促・取立てが禁止されます。
そのため、督促や取立てをストップできるのです(※)。
督促や取立てがなくなれば、安心して生活を立て直せるようになるでしょう。
- ※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。
時効が完成しているか判断してもらえる
時効が完成しているかどうかを判断するには、法律の専門的な知識と、債務の承認が行われていないかといった事実確認が必要です。
弁護士に相談すれば、適切な判断をしたうえで手続を進められるため、失敗するリスクを避けられます。
仮に時効が完成していなかったとしても、あなたに合った債務整理の方法を提案してもらえるため、安心です。
難しい手続を任せられる
任意整理、個人再生、自己破産といった債務整理を行うには、金融機関や貸金業者、裁判所などとの交渉が不可欠です。破産法や民事再生法といった法律の専門知識も必要になるため、法律の専門家である弁護士に相談して必要な手続を代行してもらうのが、もっともスムーズです。
借金の時効に関するよくある質問
借金の時効について、よく寄せられるご質問にお答えします。
借金の時効が完成している場合、放置してもいいですか?
借金の時効が完成している場合でも、放置するのはおすすめできません。
借金の返済義務は、「時効援用」の手続をして初めてなくなるためです。
時効援用をしないまま放置していると、その間に債権者から督促を受けたり、法的手続をとられたりする可能性が残ります。
時効を迎えている借金があるとわかった場合は、放置せず、早めに時効援用の手続を進めることが大切です。
借金の時効を援用するデメリットはありますか?
時効が完成している借金に対し援用の手続をする場合、基本的にデメリットはありません。
ただし、時効が完成していないにもかかわらず援用の手続をしてしまうと、遅延損害金を含めた一括請求を受けるおそれがあるため注意が必要です。
弁護士に借金の相談をすると家族や会社にバレますか?
弁護士には「守秘義務」があるため、ご相談いただいた内容がご家族や会社に知られることはありません。
実際にご依頼いただく場合も、たとえば任意整理や時効援用の手続であれば、ご家族や職場に知られずに進められる可能性があります。
アディーレでは、書面の送付先指定や郵送物を個人名で送るなど、手続したことが知られないよう最大限の配慮も行っているため、ご安心ください。
ただし、個人再生や自己破産など、手続によってはご家族の協力が必要になることがあります。
借金の時効援用や債務整理の無料相談はアディーレへ!
アディーレ法律事務所では、豊富な借金問題解決の実績をもっており、時効を援用する際のサポートや、状況に応じた最適な債務整理の方法をご提案しております。借金問題にお困りの場合は、お一人で悩まずに、ぜひご相談ください。
アディーレの弁護士との無料相談は家族や職場に秘密でできます。
書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に債務整理したことが知られないよう最大限の配慮を行っておりますので、安心してご相談ください。
弁護士との無料相談を経て、方針にご納得いただけましたらご契約となります。ご契約後に弁護士から債権者へ「受任通知」を発送することで、取り立てを止めることが可能です。具体的な相談内容や、ご契約後の手続についてもっと詳しく知りたい方は「ご相談の流れ」をご覧ください。
無料相談からご依頼までの流れ
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
長年苦しんできた借金の悩み
今日で終わりにしませんか?
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
監修者情報
- 資格
- 弁護士
- 所属
- 第一東京弁護士会
- 出身大学
- 早稲田大学法学部,首都大学東京法科大学院
困りごとが起きた時,ひとりで考え込むだけでは,どうしても気持ちが暗い方向に向かいがちで,よい解決策も思い浮かばないものです。そのようなときは,ひとりで抱え込まないで,まず専門家に相談することが,解決への近道ではないでしょうか。どのようなことでも結構ですので,思い悩まずにご相談ください。依頼者の方々が相談後に肩の荷を降ろして,すっきりとした気持ちで事務所を後にできるよう,誠心誠意力を尽くします。