「もうヤミ金しかない」と思ったら?対処法と借りてしまったあとの対応

- 更新日:2026年10月20日
「今すぐお金が必要なのに、どこからも借りられない…」
「もうヤミ金しかないのかな…」
切羽詰まった状況では、ヤミ金だろうと何だろうと頼りたくなってしまいますよね。
しかしヤミ金を利用しても、解決できるのは目先の問題だけです。かえって、より大きなリスクを背負う結果になります。
そのため、ヤミ金以外の対処法を知ることは非常に重要です。
そこで本ページでは、ヤミ金からお金を借りる具体的なリスクや、借金が返済できないときにヤミ金から借りる以外の対処法を解説していきます。
今回の記事でわかること
ヤミ金から借りて
後悔する前に!

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
ヤミ金から借りるのは絶対にダメ!
結論から言うと、ヤミ金からは絶対にお金を借りてはいけません。
おそらく「ヤミ金=危ない」というイメージを持っている方は大勢いらっしゃるでしょう。
しかし、「具体的にどう危ないのか」、「借りたらどうなるのか」についてご存じの方は少ないはずです。
以下では、ヤミ金からお金を借りる代表的なリスクについて解説していきます。
金利が高すぎる
ヤミ金業者は、法律では認められていない高すぎる金利でお金を貸し付けます。
「利息制限法」という法律では、お金を貸し出す際の金利の上限を年15%~20%と定めています。
しかし、ヤミ金は10日で10%~50%、年利に換算すると365%~1,825%という法外な金利を設定してくるのです。
たとえばあなたが、金利が10日で30%、10日ごとに利息を元本に組み入れるという法外な条件で、ヤミ金から10万円を借りたとしましょう。
この場合、30日後の返済額は21万9,700円となり、たった1ヵ月で返済額が元金の倍以上になってしまいます。
違法な取立てをされる
返済が少しでも滞ってしまうと、ヤミ金業者は以下のように悪質な取立てを行います。
たとえば以下のとおりです。
- 1日に何回も電話をかけてくる
- 深夜に自宅へ押しかけて怒鳴り散らす
- 「借金返せ」などの貼り紙を自宅の周囲に貼る
上記のような取立ては、「貸金業法」という法律で明確に禁止されているのですが、ヤミ金業者は平気で行います。
こんな取立てが続けば、あなたの生活は大きく脅かされてしまうでしょう。
犯罪行為に加担させられる
ヤミ金業者は、反社会的勢力などと繋がっているケースも少なくありません。
そのため「返済できないなら、代わりに言うことを聞け!」などと言って、犯罪行為に加担させる場合もあります。たとえば、振り込め詐欺や違法薬物の運搬などです。
「返済できない自分が悪い…」などと考え、指示どおりに行動してしまうと、あなた自身も罪に問われる可能性があります。そうなってはもう取り返しがつきません。
完済を阻止される(「ジャンプ」で借金地獄から抜け出せない)
ヤミ金業者は、利用者を完済させないための独自の手口を使います。代表的なのが「ジャンプ」と呼ばれる手口です。
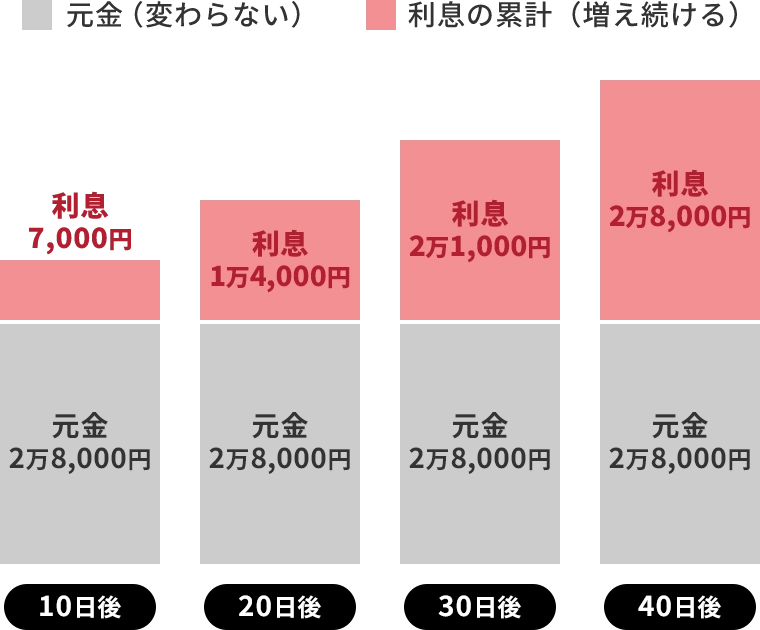
たとえば28,000円を借りると、「10日後に利息をつけて35,000円を返してね」という約束をさせられます。
10日後、全額は返せなくても、利息分の7,000円だけなら払える場合、7,000円を払うことで返済期日を10日延ばしてもらえます。これが「ジャンプ」です。
一見「待ってもらえてありがたい」と感じるかもしれません。
しかし、利息分の7,000円を払っても、借りた28,000円そのものは1円も減っていません。
10日ごとに7,000円を支払い続けても、いつまで経っても28,000円という借金はなくならず、永久に利息だけを支払い続けることになってしまいます。
さらに、その7,000円すら支払えない場合は、支払えなかった利息分が元金に上乗せされ、借金の額そのものが膨らんでいくという、より悪質なケースもあります。
ジャンプの具体的な仕組みや、ヤミ金が負債額を意図的に増やしていく手口について、詳しくはこちらで解説しています。
家族や職場にまで被害が及ぶ
上記のような「ジャンプ」を繰り返すなかで、返済そのものができなくなると、ヤミ金業者は本人だけでなく、家族や勤務先にまで矛先(ほこさき)を向けてくる可能性があります。
ヤミ金は、借入時に確認した連絡先をもとに家族や勤務先へ連絡します。
家族に肩代わりを迫ったり、職場に押しかけて同僚の前で怒鳴ったりするケースもあります。
このような行為によって、本人だけでなく、家族や職場との関係にまで深刻な影響がおよんでしまう可能性があります。
【注意】良心的でまともなヤミ金はない
ヤミ金とは、国や都道府県の登録を受けずに違法に金銭の貸出を行う業者のことです。
そもそもヤミ金は、法律で定められた「貸金業登録」をせずに貸金業を営んでいる違法業者です。
法律に違反している時点で、良心的でまともなヤミ金は存在しません。
本当に安全なら法律を守る
なかには、「審査なしで借入できる」「ブラックOK」「優良店」などと謳っているヤミ金業者もあります。
しかし、これらはほかの金融機関で借入ができない人に対する宣伝文句でしかありません。
本当に安全で良心的な貸金業者なら、そもそも法律を守って適切な金利でお金を貸します。
宣伝文句にまどわされて、ヤミ金と関わることのないよう注意しましょう。
ソフト闇金もヤミ金と同じ
ソフト闇金とは、比較的、丁寧で親切な対応をしてくるヤミ金業者のことです。
なかには、自ら「ソフト闇金」と名乗っている業者もいます。
ソフト闇金は、一般的なヤミ金に比べて親身になって利用者の相談に乗ってくれたり、相談すれば返済期限を延ばしてくれたりするのが特徴です。
しかし、いくら対応が丁寧だろうとヤミ金と同じ違法業者であることに変わりはありません。
ヤミ金と同じようにさまざまなリスクがあるため、ソフト闇金を利用するのも絶対にやめましょう。
こんな特徴があればヤミ金の可能性大
上記の項目に一つでも当てはまる場合、ヤミ金である可能性が高いため注意が必要です。
- 貸金業登録をしていない
金融庁の登録貸金業者情報検索サービスで確認できない - 年利20%を超える金利を提示してくる
出資法では、貸金業者の上限金利は年20%と定められています。これを超える金利を提示してくる時点で、その業者は違法業者です。 - 店舗を持たず、携帯電話やDMだけで営業している
事務所を構えず、携帯電話やダイレクトメールのみで融資の勧誘を行う、いわゆる「090金融」に典型的な営業形態です。 - 申し込んでいないのに勝手にお金を振り込んでくる
「押し貸し」と呼ばれる手口です。頼んでもいない融資を一方的に行い、後から法外な金利での返済を要求してきます。 - 「まずは少額で実績を作れば希望額を貸す」と持ちかけてくる
少額を振込んだ後、その数倍の金額を返済分として要求し、結局希望額は貸してもらえないという典型的な手口です。 - 実在する大手貸金業者を装ったDMを送ってくる
巧妙に大手を装う業者もあるため、DMの見た目だけで信用しないことが重要です。
なお、貸金業登録をしている業者であっても、それだけで安全とは限りません。
登録済みでも出資法・貸金業法に違反する形で営業しているケースもあります。
実際に登録を受けている業者かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。
「もうヤミ金しかない」と思ったときの対処法
このように、ヤミ金からお金を借りることには大きなリスクがあります。
あなたは、これでもまだヤミ金から借りようと思いますか?
「そうは言っても、借金が返せないから…」
このように思った方は、以下のようにヤミ金に頼らなくても済む対処法を検討しませんか?
リサイクルショップや質屋などを利用する
すぐにでも現金が必要であれば、リサイクルショップや質屋を利用して、お金を作る方法があります。
使わなくなったブランド品や高級時計、宝石・指輪をはじめ、少しでも価値がありそうなものはすべて持ち込んでみると、多少は現金を用意できるかもしれません。
生命保険の契約者貸付制度を利用する
加入している生命保険によっては、解約時に「解約返戻金」と呼ばれるお金が戻ってきます。
その「解約返戻金」を担保にお金を融資してもらえるのが「契約者貸付制度」です。
借入金には会社所定の利息が発生しますが、返済期限は定められていません。
そのため、お金に余裕ができたときに返済できます。
ただし、元金と利息が解約返戻金を超えた場合、返済できないと保険が失効するおそれがあるため注意が必要です。
公的な融資を申し込む
国が行っている制度を利用して、お金を借りる方法もあります。正式には「生活福祉資金貸付制度」といいます。
生活に困っている方を支えることが目的の制度ですので、無利子もしくは非常に低い金利で借入できるのが特徴です。
ただし、利用には条件があり、低所得者や高齢者、障害者の方が対象となります。また「福祉資金」や「教育支援金」など用途が限定されているものもあるため、消費者金融から借りたときのように自由に使えるわけではありません。
- 緊急小口資金
緊急かつ一時的に生計の維持が困難になった場合に、少額(原則10万円以内)を無利子で借りられる制度です。申込みは、お住まいの地域の社会福祉協議会で行います。 - 生活福祉資金貸付制度(総合支援資金など)
低所得世帯や高齢者・障害者のいる世帯を対象に、無利子または低金利で資金を借りられる制度です。
緊急小口資金もこの制度の一部にあたります。
失業や減収で生活の立て直しが必要な場合は「総合支援資金」として、単身で月15万円以内・複数世帯で月20万円以内を原則3ヵ月借りられます。 - 住居確保給付金
家賃の支払いが難しくなった場合に、一定期間、家賃相当額が自治体から賃貸人へ直接支払われる制度です。 - 生活困窮者自立支援制度
経済的に困っている方に対し、一人一人の課題に応じた相談支援や就労支援を行う制度です。
総合支援資金など他の制度を利用する場合、この制度における相談支援の利用が原則条件となっているケースもあります。
いずれも審査があり、申込みから実際の貸付・給付まで数日~1ヵ月程度かかる場合があります。まずはお住まいの市区町村の社会福祉協議会、または自立相談支援機関に相談してみましょう。
債務整理をする
「もうヤミ金しかない…」と考えてしまうほどですから、あなたはきっと苦しい状態に違いありません。
返済のための借入を繰り返し自転車操業になっている方や、多額の借金があり自力で返済できない方は、少しでも早く「債務整理(国が認めた借金減額・免除の手続)」を行うことをおすすめします。
債務整理は、「お金のことで悩まない生活」を取り戻すために非常に有効な手段です。
債務整理をすれば、借金の減額・免除や、支払いに猶予を持たせることができる可能性があります。
そうすれば、大きなリスクを負わずに、問題の根本的な解決が目指せるはずです。
1日でも早い相談が
安心できる毎日に繋がります
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
すでにヤミ金から借りてしまった場合の対処法
「もうヤミ金から借りてしまった…」という場合でも、一人で抱え込む必要はありません。
ここでは、実際に借りてしまったあとに取るべき対応を解説します。
まずは弁護士に相談する
万が一ヤミ金からお金を借りてしまった場合は、すぐに弁護士に相談してください。
ヤミ金への返済が滞ると、自宅・勤務先・その他伝えた連絡先に対して、あらゆる手段で執拗な取立てが行われます。
「元本さえも返済する義務はない」とわかっていても、個人でヤミ金を相手に対応するのは非常に困難です。
一人で対応していると、相手は取立ての手を緩めないばかりか、脅迫的な言動や暴力にエスカレートする可能性もあります。
ご依頼を受けると、弁護士はヤミ金へ「受任通知」を送付(または電話連絡)します。これにより、弁護士が介入したことが相手に伝わります。
弁護士の介入後に本人へ取立て行為を行うことは、それ自体が貸金業法違反となるため、これだけで取立てをやめるケースもあります。
ヤミ金には一切お金を支払わない
ヤミ金との間で結ばれた貸付契約は、法律上無効です。
違法な目的のために貸し出されたお金は、利息はもちろん元金も含めて返済する義務は一切ありません(法律上「不法原因給付」と呼ばれます)。
ヤミ金側は「借りた金は返すのが当然だろう」などと言ってきますが、それは法律で認められた範囲の金利で貸付している場合の話です。
人の弱みにつけ込んで違法な金利で貸し付ける相手に、法律が味方することはありません。
一円でも支払ってしまうと、ヤミ金は「まだお金が取れる」と考え、さらに要求をエスカレートさせてきます。「一切支払わない」という姿勢を、弁護士とともに徹底することが重要です。
すでに支払ったお金は取り戻せる可能性がある
すでにヤミ金へ返済してしまった場合も、あきらめる必要はありません。
貸付契約自体が無効であるとされ、また、ヤミ金に支払った金額は、元金・利息を問わずすべて返還を請求する権利が認められています(最高裁判所平成20年6月10日判決)。
ただし、090金融のように携帯電話のみで営業していて実態が不明な業者の場合、任意の交渉で返還させるのは難しく、警察への被害届の提出や訴訟などの法的手続が必要になるケースもあります。
また、返済方法が振込であった場合は、「振り込め詐欺救済法」(正式名称:犯罪利用預金口座等に係る資金による被害回復分配金の支払等に関する法律)にもとづき、口座凍結を通じた被害回復分配金を受け取れる可能性もあります。
より詳しい対処法や、口座凍結・被害届・刑事告発といった弁護士の対抗手段については、ヤミ金融の対処についてで解説しています。
ヤミ金に関するよくある質問
ヤミ金について、相談者の方から寄せられるよくあるご質問にお答えします。
【Q】良心的で安心して使えるヤミ金は本当にないのですか?
ありません。「良心的」「まともな対応」を謳う業者も、法律で義務付けられた貸金業登録をせずに営業している時点で違法業者です。
対応が丁寧なソフト闇金であっても、金利や取立ての違法性は一般的なヤミ金と変わりません(詳しくは2章「【注意】良心的でまともなヤミ金はない」で解説しています)。
【Q】「もうヤミ金しかない」と思ったら誰に相談すればいいですか?
借金で生活が苦しい場合は、弁護士に相談しましょう。
ヤミ金に頼らずに生活を立て直せるよう、債務整理のアドバイスをしてもらえます。
公的支援制度(生活保護、貸付、就労支援など)を利用したい場合は、お住まいの市町村役場の相談窓口に問い合わせてみるのがよいでしょう。
【Q】自己破産したあと、ヤミ金からダイレクトメールが届くようになりました。どうすればいいですか?
自己破産や個人再生をすると、その情報が官報に掲載されます。
これを見たヤミ金業者から、その後数ヵ月間ダイレクトメールが届くことがあります。
記載されている連絡先には絶対に連絡しないでください。
連絡してしまうと、強引に融資を勧誘され、法外な金利を請求される事態になりかねません。
万が一お金を借りてしまった場合は、自分で解決しようとせず、すぐに弁護士に相談してください。
業者の名前・住所・連絡先・ダイレクトメール・お金のやり取りをメモにまとめておくと、相談がスムーズに進みます。
【Q】ヤミ金からお金を借りてしまった場合はどうすればいいですか?
万が一ヤミ金からお金を借りてしまった場合、すぐに弁護士へご相談ください。
弁護士が介入すれば、取立てをやめさせたり、返済したお金を取り戻したりできる可能性があります。
【Q】ヤミ金から、返済の代わりに通帳やキャッシュカードを渡すよう言われました。応じても大丈夫ですか?
絶対に応じないでください。自分の通帳やキャッシュカードを第三者に譲り渡す行為は、犯罪収益移転防止法違反にあたる可能性があります。
だまされて渡してしまった場合でも処罰の対象になり得るため、すぐに金融機関へ連絡して口座を停止し、弁護士に相談してください。
もうヤミ金しかないと思ったらアディーレへ
借金問題は、その場しのぎの方法を繰り返しても状況が悪くなる一方です。
「今月は何とかなったけど…また来月は…」といったように、常に不安がつきまといます。
そんな生活から抜け出すためにも、「もうヤミ金しかない」と思ったら、一度アディーレに相談してみませんか?
債務整理といえば、アディーレ法律事務所。あなたがアディーレに依頼をするメリットを紹介いたします。
債務整理に関する相談は何度でも無料
アディーレなら、債務整理に関する相談が何度でも無料です。
「お金がないから、弁護士に相談なんてできない…」と考える必要はありません!
弁護士には守秘義務がありますから、相談内容を周囲の人に知られることもありません。
あなたの状況や不安な気持ちをお気軽にお話しください。
ヤミ金対応の弁護士費用の目安
アディーレの場合、弁護士費用は業者1社あたり、以下が目安となります。
| 費用項目 | 金額 |
|---|---|
| 基本費用 | 66,000円(税込) |
| 報酬金(示談で解決した場合) | 回収額の22%(税込) |
| 報酬金(訴訟になった場合) | 回収額の27.5%(税込) |
アディーレでは「損なし宣言」を掲げており、ご依頼後にヤミ金からの取立てが止まらなかった場合、お支払いいただいた弁護士費用を全額返金します。
※適用とならない場合がございます。詳細はこちら
※上記の取立行為の停止の判断は、業者ごとに判断します。
※「ヤミ金対応の弁護士費用」とは、ヤミ金融業者事件の基本費用を指します。
弁護士費用は分割払いが可能
アディーレは弁護士費用の分割払いが可能です。
たとえば、任意整理という手続なら原則4回、自己破産という手続なら原則12回までの分割払いができます。
さらに、ご依頼後から手続完了までは取立て・返済がストップする(※)ため、借金の返済と弁護士費用のお支払いが重なることはありません。毎月の負担が増えることなく、債務整理ができるのです。
※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。
債務整理の実績が豊富
債務整理には、任意整理や自己破産、個人再生などさまざまな手続があり、メリット・デメリットなどもそれぞれ異なります。
そのため、借入や財産の状況、家族や仕事への影響など、一人一人に合わせて柔軟な対応が必要なのです。
その点、アディーレには債務整理に関する豊富な相談実績があります。
この実績をもとに得られた経験を活かして、アディーレはあなたのご事情・ご希望に合わせて最適な手続をご提案します。
借金問題がこれ以上深刻になる前に、1日でも早くご相談ください!
1日でも早い相談が
安心できる毎日に繋がります
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
監修者情報
- 資格
- 弁護士
- 所属
- 第一東京弁護士会
- 出身大学
- 早稲田大学法学部,首都大学東京法科大学院
困りごとが起きた時,ひとりで考え込むだけでは,どうしても気持ちが暗い方向に向かいがちで,よい解決策も思い浮かばないものです。そのようなときは,ひとりで抱え込まないで,まず専門家に相談することが,解決への近道ではないでしょうか。どのようなことでも結構ですので,思い悩まずにご相談ください。依頼者の方々が相談後に肩の荷を降ろして,すっきりとした気持ちで事務所を後にできるよう,誠心誠意力を尽くします。