ソフト闇金とは?ヤミ金との違いや危険性、借金問題の解決方法を弁護士が解説

- 更新日: 2026年09月04日
「ヤミ金は怖いから利用したくないけど、ソフト闇金なら安心かも?」
そう思ってこのページに来た方もいるかもしれません。
先に結論からお伝えします。ソフト闇金は、ヤミ金と同じ違法業者です。「ソフト」や「優良」という言葉に、安全なイメージを重ねてはいけません。
そして、もう一つ大切なことがあります。ソフト闇金を検索するほど、今の返済に追い込まれているなら、本当に必要なのは新しい借入先ではありません。今ある借金そのものを、減らす・整理する方法を考えるタイミングです。
このページでは、ソフト闇金がなぜ危険なのか、どうすれば見分けられるのか、そして今すぐお金が必要なときに使える選択肢まで、順にご紹介します。すでに利用してしまった場合の対処法も解説していますので、今の状況に合わせて、必要な章から読んでみてください。
今回の記事でわかること
借金問題でお悩みなら
アディーレにご相談ください!

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
【通話料無料】朝9時~夜10時 土日祝日も繋がります
【結論】ソフト闇金を使うほど追い込まれているなら、必要なのは新しい借入ではなく債務整理
「ソフト闇金」を検索するほど追い込まれているなら、今、あなたに本当に必要なのは、新しい借入先ではありません。
ソフト闇金は「ソフト」という言葉が示すような安全な業者ではなく、ヤミ金と同じ違法な高金利業者です。
一時的にお金を借りられても、法律の上限を大きく超える利息によって返済額はどんどん膨らみ、結果的に今よりも苦しい状況に追い込まれてしまいます。
今、返済に苦しんでいるなら、新たに借金を増やすのではなく、今ある借金そのものを減らす・整理する方法を考えるタイミングです。
任意整理・個人再生・自己破産といった債務整理には、それぞれ借金を軽くする仕組みがあり、状況によっては大幅に負担を減らせる可能性があります。
弁護士に相談したからといって、その場で手続が始まるわけではありません。
まずは状況を整理するだけでも構いませんし、ご家族や職場に知られずに進められるケースもあります。
一人で抱え込まず、まずは今の状況を話してみることから始めてみませんか。
ソフト闇金とは?ヤミ金と同じ違法業者

ソフト闇金とは、比較的、丁寧で親切な対応をしてくるヤミ金業者のことです。
自ら「ソフト闇金」と名乗っている業者もいます。
「ヤミ金は怖いから利用したくないけど、ソフト闇金なら安心かも?」——そう思っている方もいるかもしれません。
しかし、ソフト闇金は、ヤミ金と同じ違法業者です。「ソフト」や「優良」という言葉に、安全なイメージを重ねてはいけません。対応が丁寧だろうと違法なヤミ金業者であることに変わりはないため、注意しましょう。
金融庁が発行する『基礎から学べる金融ガイド』にも、ソフト闇金はヤミ金業者であることが明記されています。
ソフト闇金は、以下の2つの理由から、ヤミ金と同じ違法業者であるといえます。
貸金業法で定められた貸金業登録をしていない
「貸金業登録」は、貸金業を営もうとする者に対し貸金業法により定められている義務です。そして、無登録での営業行為は禁止されています(貸金業法第3条、第11条、第47条)。
しかしソフト闇金は、ヤミ金と同じく「貸金業登録」をせずに貸金業を営んでいます。
つまり、ソフト闇金は貸金業法に違反しているということです。
無登録で貸金業を行っている業者は、ヤミ金融として刑事罰が科されます。
出資法の上限を超える高金利で貸し付けている
出資法(出資の受入れ、預り金及び金利等の取締りに関する法律)では貸金業者の金利は年20%が上限とされています。
| 元本の金額 | 上限金利 |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
これに対し、ソフト闇金で設定されている金利の多くは、1日1%や2%以上などです。年率にすると365%や730%以上となり、上限金利を大きく超えています。
この金利で貸し付けを行っている以上、ソフト闇金は出資法にも違反した違法な業者であり、刑事罰の対象です。
ソフト闇金の特徴・手口(8つ)
ソフト闇金とヤミ金の違いは、見せ方の違いに過ぎません。ヤミ金は最初から強引・脅迫的な取立てを行うのに対し、ソフト闇金は同じ違法業者でありながら、最初は「丁寧」「借りやすい」という印象を与える点が違います。
その裏には利用者を誘い込むための8つの手口があり、
という3つの狙いに分けられます。
- 安心を装う 狙い:警戒心を解く入口
- 手軽さで惹きこむ 狙い:借りられない人を狙う
- 摘発・特定から逃れる 狙い:業者の身を守る工作
1 ヤミ金よりも対応が丁寧で、警戒心を解こうとする
ヤミ金は一般的に、「見た目が怖い」、「口調が荒い」というイメージがあるかもしれません。
しかしソフト闇金は、利用者に対して優しく対応したり、親身になって相談に乗ったりします。
これは、利用者に「ヤミ金とは違って安全」と思わせ、警戒心を解くためです。
丁寧な対応をアピールすることで、専業主婦や学生など、幅広い層を狙って貸付を行っています。
ただし、優しく丁寧な対応は最初だけです。返済できなければ厳しく取立てをされるため、注意しましょう。
2 返済の融通が利くと思わせる
ヤミ金では、返済が遅れるとすぐに暴力や脅迫による厳しい取立てが始まります。
一方でソフト闇金では、相談すれば返済期限を延ばしてくれるケースもあるようです。
これは、警察や弁護士の介入を避けるためであると考えられます。
ただし、対応は業者によって異なり、返済が遅れた時点で厳しい取立てを行うソフト闇金もあるようです。
3 電話・SNSなどオンラインだけで取引が完結する
ヤミ金には、店舗や事務所を構えている業者もあります。
一方でソフト闇金は店舗を持たず、電話やSNSなどのやり取りのみで取引が完結することが多いです。
これは、警察による摘発を避けるためであると考えられています。
4 Webサイトに貸付条件を明記し、安心感を演出する
ヤミ金は一般的に、金利などの条件を明確にせずに貸付を行い、高額な利息を請求してくることが多いです。
一方でソフト闇金は堂々とWebサイトなどを開設し、初回融資額や金利、返済方法、利用年齢などの貸付条件を明記しています。
これは、法外な金利を含む条件に同意させたうえで貸付を行うためだと考えられます。

5 「優良ソフト闇金」やランキング上位を自称する
ソフト闇金は、優良店であることを自称していることが多いです。
なかには、「返済できない金額を融資することはありません」、「金利が高いからよく考えて借りてください」などと、利用者に寄り添うような記載をしている業者もあります。
そのため、利用者は「ここなら信用できそう」と安心してしまいがちです。
しかし、ソフト闇金は違法業者である以上、優良ではありません。
「優良ソフト闇金ランキング」などとして紹介されているケースもありますが、「優良」という言葉にだまされないよう注意しましょう。
6 「ブラックOK」「即日融資」「土日融資」「LINEで完結」など手軽さをアピール
「ブラックOK」、「在籍確認なし」などの宣伝文句を使い、ほかの金融機関で借入ができない人に対して貸付を行うのも、ソフト闇金の特徴です。
ほかにも、「即日融資」、「土日融資」、「電話申込みOK」、「LINEで完結」など、利便性をアピールしていることもあります。
特に、以下のような方が狙われやすいため注意しましょう。
- 専業主婦など収入のない方
- 生活保護を受給している方
- 年金を受給している方
- 過去に自己破産をした方
- 多重債務に陥っている方
- いわゆるブラックリストに載っている方 など
7 SNSで個人間融資を持ちかけてくる
ソフト闇金のなかには、SNS上で「個人的に融資します」といって利用者を募っている業者もあります。
X(旧Twitter)・InstagramなどのDMやLINEなどで融資を持ちかけてくるため、SNSをよく利用する若い世代が狙われやすいようです。
「個人的にお金を借りるだけ」と気軽に利用すると、法外な金利で貸し付けられるだけでなく、わいせつな写真や肉体関係などを強要されトラブルになるケースもあるため注意しましょう。
8 有名企業と酷似した名称やロゴで正規業者を装う
大手企業や上場企業に似た名称・ロゴを使い、「グループ会社なら安心」と誤解させる手口もあります。
また、ソフト闇金は初回融資額が5万〜30万円程度と、一般的なヤミ金(数万円程度)より大きい場合が多く、この借りやすさ自体が誘導の一環になっています。
ソフト闇金の危険性

ソフト闇金を利用することで生じる危険は、単に「金利が高い」だけではありません。
借金が増えて完済できなくなる
ソフト闇金を利用すると、法外な金利でお金を借りることになるため、利息も一気に増えていきます。
たとえば、ソフト闇金で「10日で30%」の金利で5万円を借り入れた場合、10日後には15,000円の利息が上乗せされます。
1ヵ月経つと利息だけで約45,000円になり、返済総額は元金の2倍近くまで膨れ上がってしまうのです。
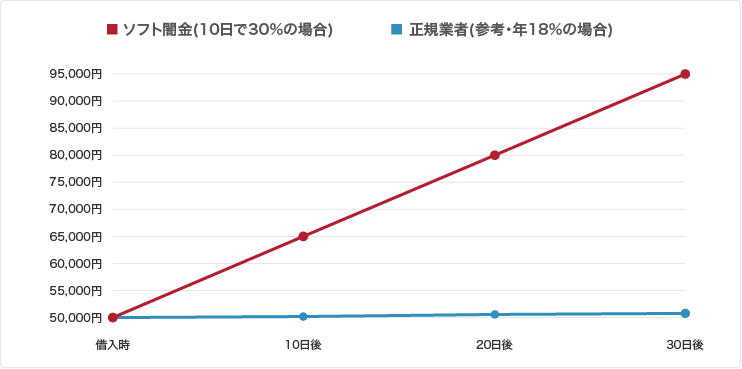
※本グラフの「ソフト闇金」の推移は、本文中の設例(10日で30%の金利で5万円を借りた場合)に基づく計算値です。「正規業者(参考)」は、実際のデータではなく、比較のために年18%と仮定して算出した参考値です。実際の金利・条件は業者により異なります。
このように、ソフト闇金でお金を借りると借金がどんどん増え、自力での完済が難しくなるため注意しましょう。
厳しく取立てされる
最初は返済期限の延期などに対応してもらえた場合も、返済が滞り続けると態度が豹変し、厳しく取立てされるおそれがあります。
電話でしつこく督促されたり、「家族や勤務先に借金をばらす」などと脅迫されたりすることもあるようです。
最初の丁寧な対応とのギャップに驚く方も多いです。
名目を変えた別の契約に誘導され、被害が広がる
ソフト闇金の被害は、単純な貸し借りだけにとどまりません。実質的には貸付でありながら、次のような別の名目の契約を装って利息分を先取りしたり、追加の支払いを求めたりする手口もあります。
- ファクタリング契約を装う:本来は事業者の売掛金を買い取る仕組みですが、個人の給与や将来の入金を対象にした「給与ファクタリング」として悪用されるケースがあります。
- 個人間融資を装う:業者ではなく個人同士の貸し借りを装うことで、貸金業登録の対象外であるかのように見せかけます。
- 後払い(ツケ払い)現金化・先払い買取現金化を利用させる:商品の後払い決済や先払いのポイント・商品券買取などを経由させ、実質的に高い手数料(=利息)を取る仕組みです。
いずれも「融資」ではない形を取ることで、規制や摘発を逃れようとする点が共通しています。
犯罪に加担させられる
借金を返済しないままでいると、銀行口座の売却や譲渡を要求されることがあります。
違法なヤミ金業者は口座の開設ができないため、他人から買い取ることで取引に使用する銀行口座を調達しているのです。
しかし、たとえ「使っていない口座」であっても、売却や譲渡に応じてはいけません。
銀行口座の売却・譲渡は、有償・無償を問わず詐欺罪や犯罪収益移転防止法違反にあたります。
売却・譲渡した口座が振り込め詐欺などに利用され、知らないうちに犯罪に加担させられるおそれもあるため、注意しましょう。
個人情報が流出するおそれがある
ソフト闇金からお金を借りる際には、身分証明書などの提示を求められるため、住所・氏名・勤務先などを知られることになります。
ソフト闇金は違法業者であるため、同じヤミ金業者や犯罪組織などに個人情報が流出する可能性は否めません。
実際に、「利用規約違反があった場合、個人情報をソフト闇金協会に開示する」などと個人情報を流出させることを宣言している業者もあります。
個人情報が流出すると、しつこい勧誘を受けたり、犯罪に巻き込まれてしまったりするおそれもあるため、注意が必要です。
ソフト闇金の見分け方・調べ方

このように、ソフト闇金の利用にはさまざまなリスクが伴います。
そのため、お金を借りる前には、借入先が違法業者ではないことを確認したほうがよいでしょう。
違法なソフト闇金かどうかを判断するには、以下の方法があります。
日本貸金業協会のツールを使用する
日本貸金業協会は、貸金業者の健全な運営と消費者の利益の保護を目的とした自主規制機関です。
日本貸金業協会への加盟は、必須ではありませんが、正規の金融業者の多くは協会に加盟しています。しかし、違法業者は協会へ加盟できません。
そのため、日本貸金業協会への加盟状況を調べれば、違法なソフト闇金を見分けることができます。
日本貸金業協会への加盟状況は、日本貸金業協会の協会員検索で確認可能です。
また、ヤミ金(悪質業者)の実例検索を使えば、過去に判明した違法業者の名称や電話番号を検索することもできます。
貸金業登録の有無を確認する
日本で貸金業を営む場合、必ず「貸金業登録」をしなければなりません。これは、法律で定められた義務です。
貸金業登録を行っている正規の金融業者であれば、「貸金業登録番号」が付与されます。
しかし、違法なソフト闇金は貸金業登録をしていないため、「貸金業登録番号」がありません。
そのため、金融業者のWebサイトなどで、貸金業登録の有無を確認してみることをおすすめします。
なお、貸金業登録の有無は、金融庁の登録貸金業者情報検索サービスを利用することでも確認することが可能です。名称や電話番号など、いずれかの情報を入力することで検索できます。
店舗やオフィスの実態があるか確認する
WebサイトやSNSの情報だけで、実際の店舗・オフィスの住所や電話番号が確認できない場合は警戒が必要です。
地図サービスなどで所在地を検索し、実在する建物か、貸金業者として不自然な場所(無関係な住所など)でないかを確認しましょう。
不自然に良い口コミやランキングサイトに注意する
「優良」「口コミ多数」といった評判は、業者自身やアフィリエイト目的で作られたサイトによるものである可能性があります。
特定の業者を強く推すランキング・比較サイトの情報は、そのまま信用しないようにしましょう。
なぜあなたはお金が借りられないのか|総量規制と信用情報
「正規の金融機関に何度断られても、ソフト闇金なら借りられた」という状況には、理由があります。
多くの場合、次の2つのどちらか、あるいは両方が関係しています。
総量規制に達している
消費者金融などの貸金業者は、貸金業法により「利用者の年収の3分の1を超える貸付をしてはならない」というルールが定められています(「総量規制」といいます)。
すでに他社からの借入総額が年収の3分の1に近づいている場合、正規の業者では、どれだけ返済能力を説明しても新たな貸付を受けられません。
これは、あなたに問題があるからではなく、法律で決められた仕組み上の制限です。
信用情報に事故記録がある
過去に支払いの遅れ(延滞)や、他社での債務整理・自己破産などがあると、その情報が信用情報機関に記録されます。
これが、いわゆる「ブラックリストに載っている」状態です。
記録が残っている間は、正規の金融機関の審査にほぼ通らなくなります。
「借りられない」は、実は重要なサインかもしれません
正規の業者に断られるという状況は、裏を返せば「これ以上、通常の方法では借金を増やせない状態にある」ことでもあります。
ここでソフト闇金という違法な手段に頼ってしまうと、法律の保護を受けられないまま、さらに苦しい状況に追い込まれます。
本来ここで必要なのは、新しい借入先を探すことではなく、すでにある借金の重さそのものを見直すことです。次の章で、その具体的な考え方を説明します。
ソフト闇金の利用を考えるほど返済が苦しいときの対処法
前の章で見たように、正規の業者から借りられない状態にあるということは、今の借金がすでに「これ以上、通常の方法では支えられない重さ」になっているということです。
ここでソフト闇金に手を出しても、根本的な問題は何も解決しません。
むしろ、法律の上限を超えた金利によって、今よりも重い借金を抱えることになります。今必要なのは、新しい借入先ではなく、今ある借金そのものを軽くする方法です。
新しい借入は、問題を先延ばしにするだけ
ソフト闇金からお金を借りれば、一時的には目の前の支払いを乗り切れるかもしれません。
しかし、借金の総額は増え、金利は正規の何倍にもなります。
次の返済期限には、今より厳しい状況で同じ問題に向き合うことになります。
これは解決ではなく、問題を先送りにしているだけです。
本当に必要なのは「借金を減らす」こと
今の状況を変えるには、借入先を増やすのではなく、今ある借金の負担そのものを減らす必要があります。
債務整理は、法律に基づいてこの負担を軽くするための手続です。
自己破産だけが選択肢ではない
「債務整理」と聞くと、自己破産のイメージが強く、「自宅を失う」「家族に迷惑がかかる」といった不安から、相談自体を避けてしまう方も少なくありません。
しかし、債務整理には複数の方法があり、状況によって選べる手段は異なります。
- 任意整理:将来の利息をカットし、無理のない範囲で返済計画を立て直す方法
- 個人再生:借金を大幅に減額し、自宅を残しながら再生を目指す方法
- 自己破産:借金の支払い義務そのものを免除してもらう方法
どの方法が合っているかは、借金の総額や状況によって異なります。
ソフト闇金からの借入は、その場しのぎにしかならず、かえって状況を悪化させるおそれがあります。
一日でも早く弁護士に相談し、債務整理を検討することをおすすめします。
債務整理の種類や手続の流れについて詳しくは、こちらをご覧ください。
どうしても今すぐ現金が必要なときの代替策
「今日・今週中にどうしてもお金が必要」という状況では、違法な業者に頼る前に、まず確認してほしい制度や方法があります。
| 制度・方法 | 対象者 | 借りられる額の目安 | 主な窓口 |
|---|---|---|---|
| 生活福祉資金貸付制度 | 低所得世帯・高齢者世帯・障がい者世帯など | 生活費や緊急費用など、無利子〜低金利で借入可能 | お住まいの地域の社会福祉協議会 |
| 住居確保給付金※ | 失業・収入減少で住居を失うおそれがある方 | 家賃相当額(現金は受け取れない) | 自治体の窓口(生活困窮者自立相談支援機関) |
| 生活保護制度 | 収入が生活保護の基準を下回る方 | 最低生活費の保障(最終的なセーフティネット) | 自治体の福祉事務所 |
| 生命保険の契約者貸付制度 | 生命保険に加入している方 | 解約返戻金の一定範囲内 | 契約している保険会社 |
| 質屋 | 貴金属・ブランド品など担保にできる物がある方 | 担保品の価値に応じた金額(信用情報照会なし) | 最寄りの質屋 |
- ※本表は、各制度・方法の比較のためにわかりやすく整理したものです。詳しい条件や手続は、本文および各窓口でご確認ください。
- ※住居確保給付金は現金を受け取れる制度ではなく、自治体が家賃相当額を大家に直接支払う仕組みです。
生活福祉資金貸付制度
低所得世帯や高齢者世帯、障がい者世帯などを対象に、都道府県の社会福祉協議会が行っている公的な貸付制度です。
無利子または低金利で、生活費や緊急の費用などを借りられる場合があります。窓口はお住まいの地域の社会福祉協議会です。
住居確保給付金
失業や収入減少などにより住居を失うおそれがある方を対象に、自治体が家賃相当額を一定期間支給する制度です。
「住む場所を守る」ことに特化した支援のため、生活費そのものには使えませんが、家賃の心配がなくなることで生活の立て直しに余裕が生まれます。
制度の詳細は、厚生労働省のサイトをご確認ください。
実際の申請窓口・詳細は自治体ごとに異なるため、下記で示しているのは、東京都豊島区の例です。
お住まいの自治体の窓口も
併せてご確認ください。
生活保護制度
上記の制度でも生活が立て直せないほど困窮している場合の、最終的なセーフティネットです。
「働けるうちは対象外」と誤解されがちですが、収入が生活保護の基準を下回っていれば申請できます。
ためらう方も多いですが、まずは自治体の窓口や福祉事務所に相談してみることが第一歩です。
生命保険の契約者貸付制度
生命保険に加入している場合、保険を解約せずに、積み立てられた金額(解約返戻金)の一定範囲内でお金を借りられる制度です。
契約している保険会社に確認すれば、利用できるかどうかがわかります。
質屋を利用する
貴金属やブランド品など、価値のある物を担保にお金を借りられる、正規かつ合法の仕組みです。
信用情報の照会がないため、他の借入状況に関わらず利用できる点が特徴です。
ただし、期限内に返済できないと担保の品物を失うため、あくまで一時的な手段として考えましょう。
これらの制度は、いずれも「今の借金を減らす」ものではなく、「今の現金不足を一時的に乗り切る」ためのものです。根本的な解決には、次の章で説明する対処法と合わせて考える必要があります。
すでにソフト闇金から借りてしまった場合にすべきこと
すでにソフト闇金からお金を借りてしまっている場合でも、諦める必要はありません。まずは、次の3点を知っておいてください。
違法な高金利部分は、返済する義務がない可能性がある
ソフト闇金への返済は、法律上、必ずしも全額に応じる必要はありません。
ソフト闇金のような、無登録で違法な高金利での貸付は、それ自体が法律に違反する行為です。
民法では、違法行為に基づいて渡されたお金について、貸した側からの返還請求を認めない「不法原因給付」という考え方があります(民法708条)。
この考え方に基づけば、ソフト闇金側は、貸したお金の返還を法的に求めることができない可能性があります。
もちろん、実際にどこまで返済不要となるかは状況によって異なるため、自己判断で返済をやめるのではなく、弁護士に相談したうえで対応することが重要です。
警察や国民生活センターなど、公的機関に相談する
厳しい取り立てを受けている場合や、身の危険を感じる場合は、警察(最寄りの警察署、または警察相談専用電話「#9110」)に相談してください。
また、契約や勧誘の内容に疑問がある場合は、国民生活センターの窓口も利用できます。
弁護士に相談する
弁護士に依頼すると、まずソフト闇金の業者に対して「受任通知」を送ります。これにより、業者から本人への直接の取り立て(電話・訪問など)を止めることができます。
- 相談したからといって、その場ですべてが決まるわけではありません
- ご家族や職場に知られずに進められるケースもあります
- ソフト闇金以外に他の借金がある場合も、まとめて整理の相談ができます
弁護士への相談から解決までの流れ(アディーレの場合)
お電話でのヒアリング・ご相談日時の決定
まずはフリーコールでご連絡ください。
ご予約の際、借金や財産の状況を簡単にお伺いします。
ソフト闇金からの借入がある場合は、ご相談日までに、これまでの取引の経過がわかる資料(返済時の振込明細・通帳、契約書や借用書、業者から送られてきたメッセージ・DM等)をできるだけ集めておいていただきます。
まとめ方は、お電話の際にご案内します。
ご相談当日
個室の相談スペースで、弁護士が直接ヒアリングを行います。
ソフト闇金との取引経過だけでなく、他に抱えている借金の状況や、借金に至った経緯についても伺いながら、最も適した債務整理の方法をアドバイスします。
わからないことは、その場で遠慮なく質問できます。
ご契約
依頼が決まったら、契約書と委任状を作成します。
ご依頼後は、一部の業者にだけ返済するなど、法律上避けるべき行為についても説明を行います。
受任通知の発送
ご依頼いただいた当日、または翌日までに、弁護士が「受任通知」を各業者に発送します。
これにより、弁護士が代理人になったことを業者に伝え、本人への直接の取り立てをやめるよう求めます。
※ソフト闇金・ヤミ金については、他の借金(消費者金融等)とは対応が異なる場合があります。
受任通知後も業者から連絡が来ることがあるため、その際は速やかに電話を切り、話をせずに、当事務所へすぐご連絡いただく形をとっています。
ソフト闇金に関するよくある質問
ソフト闇金について、お客さまからよく寄せられるご質問にお答えします。
ソフト闇金を利用しても返済できれば問題ないですか?
いいえ、問題があります。ソフト闇金も、ヤミ金と同じ違法業者です。
返済できるかどうかにかかわらず、思わぬトラブルに巻き込まれる危険性もあるため、ソフト闇金を利用するのはやめましょう。
ソフト闇金からの借金が返せないとどうなりますか?
これまで丁寧な対応だった態度が豹変し、厳しく取立てされるおそれがあります。
日常生活や仕事に深刻な支障をきたすおそれもあるため、ソフト闇金から借入をしてしまった場合や借金が返せない場合には、お早めに弁護士にご相談ください。
ソフト闇金を利用するのは違法ですか?
ソフト闇金を利用すること自体は違法ではありません。
しかし、知らないうちに犯罪に加担させられ、利用者が刑事罰を受けるおそれもあります。
「優良ソフト闇金ランキング」などのサイトに掲載されている業者は、信用できますか?
いいえ、信用できません。
ソフト闇金は違法業者である以上、優良な業者は存在しません。
ランキングサイト自体が、業者の宣伝目的で作られている場合もあるため、注意しましょう。
元金だけでも返済する義務はありますか?
状況によっては、返済義務がないと判断される可能性があります。
ソフト闇金のような違法な貸付は、法律上「不法原因給付」(民法708条)にあたる場合があるためです。
ただし、自己判断で返済をやめると、厳しい取り立てを受けるおそれもあるため、まずは弁護士にご相談ください。
家族や職場に内緒で解決できますか?
ケースによっては可能です。手続の内容や状況によって対応が異なりますので、心配な点は相談時に遠慮なくお伝えください。
相談したら、その場ですぐに手続が始まりますか?
いいえ、相談だけでも構いません。ご状況を伺った上で、弁護士が今後の進め方をご案内します。その場で契約を強制することはありません。
ソフト闇金の利用はNG!借金のお悩みは弁護士にご相談を
ソフト闇金は、一見安全に思えるかもしれませんが、その実態は違法なヤミ金業者と同じです。
さまざまなリスクや、トラブルに巻き込まれる危険性もあるため、ソフト闇金を利用するのは絶対にやめましょう。
借金でお悩みであれば、弁護士に相談し「債務整理」を検討することをおすすめします。
弁護士なら、あなたの収入や借金の状況に合わせて適切な解決方法をご提案し、解決までサポートいたします。
アディーレ法律事務所では、借金に関するご相談は何度でも無料です。まずはお気軽に、あなたのご状況をお聞かせください。
アディーレの弁護士との無料相談は、家族や職場に秘密にできます。書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に債務整理したことが知られないよう最大限の配慮を行っております。秘密にしたい場合は、その旨をご相談時にお知らせください。
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
ソフト闇金から借りて
後悔する前にまずはご相談を
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
監修者情報
- 資格
- 弁護士
- 所属
- 第一東京弁護士会
- 出身大学
- 早稲田大学法学部,首都大学東京法科大学院
困りごとが起きた時,ひとりで考え込むだけでは,どうしても気持ちが暗い方向に向かいがちで,よい解決策も思い浮かばないものです。そのようなときは,ひとりで抱え込まないで,まず専門家に相談することが,解決への近道ではないでしょうか。どのようなことでも結構ですので,思い悩まずにご相談ください。依頼者の方々が相談後に肩の荷を降ろして,すっきりとした気持ちで事務所を後にできるよう,誠心誠意力を尽くします。