個人再生のデメリット7つと対策|財産は処分?家族や職場に知られる?
- 更新日:2026年08月19日
個人再生には、信用情報に傷がつく・官報に名前が載るといったデメリットがあります。
しかし、これらのデメリットの多くは、内容を正しく理解し対策をとることで、影響を小さくできる可能性があります。
「デメリットがあるから個人再生はできない」と判断する前に、まずご自身の状況にどのデメリットがどの程度当てはまるのかを知ることが大切です。
この記事では、個人再生の主なデメリットを一つ一つ取り上げ、それぞれの対策や実際に影響が出にくいケースについても解説します。
併せてメリットや利用できる方の条件も紹介しますので、個人再生が自分に合った選択肢かどうかを判断する材料としてご活用ください。
今回の記事でわかること
個人再生は、裁判所を通じて借金を大幅に減額し、原則3〜5年で返済していく手続です。デメリットもありますが、その多くは対策次第で軽減できます。
個人再生で
借金を大幅減額へ!

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
【結論】個人再生のデメリットは対策次第で回避・軽減できるものが多い
個人再生には、信用情報に傷がつく・官報に名前が載るといったデメリットがあります。
しかし、これらのデメリットの多くは、内容を正しく理解し対策をとることで、影響を小さくできる可能性があります。
たとえば、自宅を残しながら手続を進められるケースや、家族や職場に知られずに進められるケースもあります。
「デメリットがあるから個人再生はできない」と判断する前に、まずご自身の状況にどのデメリットがどの程度当てはまるのかを知ることが大切です。
この記事では、個人再生の主なデメリットを一つ一つ取り上げ、それぞれの対策や実際に影響が出にくいケースについても解説します。
併せてメリットや利用できる方の条件も紹介しますので、個人再生が自分に合った選択肢かどうかを判断する材料としてご活用ください。
個人再生とは自宅を残しながら借金を減額できる制度
個人再生とは、裁判所を通じて借金を大幅に減額してもらい、原則3年(最長5年)で分割返済していく手続です。
減額後の金額を無理なく返済できる見込みがあれば利用できる制度で、自己破産とは異なり、財産をすべて手放す必要はありません。
大きな特徴は、「住宅ローン特則」という制度を使うことで、住宅ローンを組んで購入した自宅を残しながら、その他の借金だけを減額できる可能性がある点です。
「借金を整理したら家を手放さなければならない」というイメージを持っている方も多いですが、条件を満たせば自宅に住み続けながら手続を進められるケースもあります。
借金の減額幅は借入総額によって異なり、「約5分の1(80%減)」程度まで減額できる場合があります。
任意整理より減額の効果が大きく、自己破産のように借金がすべてなくなるわけではないものの、財産を守りながら生活を立て直せる可能性がある手続といえます。
一方で、後述するようにデメリットや利用条件もあるため、次の章から一つずつ確認していきます。
個人再生を行う7つのデメリットと対策
冒頭でもお伝えしたとおり、個人再生には次のようなデメリットがあります。
まずは全体像を確認し、ご自身に当てはまりそうな項目があるかチェックしてみてください。
| デメリット | これは自分にあてはまる? |
|---|---|
| 1.信用情報に傷がつく | カードやローンを今後使う予定はある? |
| 2.財産を手放す可能性がある | 住宅ローンや車のローンは残っている? |
| 3.保証人に一括請求がいく | 保証人付きの借金はある? |
| 4.官報に掲載される | 周囲が官報を見る可能性はある? |
| 5.借金がゼロにはならない | 全額なくしたいと考えている? |
| 6.費用と時間がかかる | 今すぐ解決したい? |
| 7.裁判所費用や弁護士費用などのコストが発生する | 費用をまとめて用意できる? |
一つでも当てはまる項目があった方も、対策や実際に影響が出にくいケースを次の章から順に解説しますので、まず全体像として押さえておいてください。
【デメリット1】信用情報に傷がつく(いわゆるブラックリストに載る)
個人再生を行うと、信用情報機関に事故情報が登録されます(いわゆるブラックリストに載ります)。そうすると、クレジットカードの新規発行や、家や車購入のための新規ローンの契約ができなくなります。
事故情報が登録されるのは5~7年※
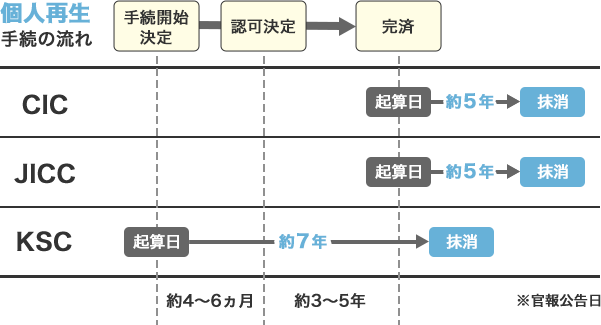
信用情報機関とは、個人の返済能力や事故情報といった信用情報を管理・提供する民間機関で以下の3つがあります。
※2022年11月以前の場合は5年から10年。
個人再生しなくても事故情報が登録される可能性がある
事故情報は、個人再生の手続をしたことそのものより先に、返済の滞納によって登録されるケースが多い点も知っておくと、安心材料になります。
一般的に3ヵ月以上の延滞が続くと、個人再生の手続を取らなくても事故情報が登録されます。
つまり、すでに返済が厳しく滞納が続いている状態であれば、個人再生をするかどうかにかかわらず、信用情報への影響は避けられない場合が多いということです。
事故情報が登録されてもデビットカードなどは使える
事故情報が登録されると、クレジットカードや新規ローンの契約はできなくなりますが、生活に必要な決済手段がすべて使えなくなるわけではありません。
たとえば、以下のような方法は事故情報の影響を受けずに利用できます。
デビットカードで支払い可能な通販サイトもありますし、デポジット形式のETCカードを使えば、通常のETCカードと同様に有料道路で利用できます。
クレジットカードが使えなくても、現金のみの生活になるわけではないので、ご安心ください。
【デメリット2】財産(自宅・車など)を手放すことになる可能性がある
個人再生では、自己破産のようにすべての財産を処分する必要はありません。
ただし、ローンの残っている自宅や車などは、次のような形で影響を受ける可能性があります。
ローンが残っている車や家電などは、多くの場合「所有権留保」という契約になっており、完済するまでの所有権はローン会社側にあります。
個人再生の手続では、こうしたローンも減額対象の借金に含まれるため、ローン会社が車や家電を引き取ってしまう可能性があります。
自宅についても同様に、住宅ローンが残っている場合は影響を受けやすい財産のひとつです。
車や家電とは仕組みが異なり、自宅の所有権自体は本人のままですが、住宅ローンを組む際に金融機関が自宅に「抵当権」という担保を設定しています。
個人再生でローンが減額対象になると、この抵当権に基づいて自宅を競売にかけられる可能性があります。
ただし、自宅に関しては「住宅ローン特則」という制度を使うことで、自宅を残しながら手続を進められる可能性があります。
完済している高価な物に影響はない
すでに完済している車や家電などは、所有権が完全に自分のものになっているため、個人再生の手続によって処分されることはありません。
影響を受けるのは、ローンが残っている財産に限られます。
住宅ローン特則を使えば自宅を残せる可能性がある
住宅ローン特則とは、住宅ローンについては従来どおりの契約内容で支払いを続けながら、その他の借金だけを減額の対象にできる制度です。この特則を利用できれば、自宅を手放さずに個人再生の手続を進められる可能性があります。
「借金を整理すると家を失う」というイメージを持っている方も多いですが、住宅ローン特則が使える場合は、自宅に住み続けながら生活を立て直せるケースもあります。
住宅ローン特則が使えないケースもある
一方で、住宅ローン特則には一定の条件があり、すべての方が利用できるわけではありません。
たとえば、住宅ローン以外の担保(抵当権)が自宅に設定されている場合や、すでに住宅ローンの支払いが長期間滞納している場合などは、特則を利用できない可能性があります。
ご自身の状況で住宅ローン特則が使えるかどうかは、借入状況によって異なるため、早い段階で弁護士に確認することをおすすめします。
【デメリット3】保証人がいる借金は保証人に一括請求がいく
個人再生では、原則としてすべての借金が減額の対象になります。
しかし、保証人や連帯保証人が付いている借金がある場合、その借金自体は減額されますが、その減額の効果は保証人には及びません。減額されなかった残りの金額は、保証人に一括で請求されることになります。
たとえば、保証人付きで500万円の借金があり、個人再生によって本人の返済額が100万円まで減額された場合、残りの400万円は保証人が支払うことになります。
本人の返済負担が軽くなった分、そのしわ寄せが保証人に及んでしまうという関係になります。
このデメリットは、本人だけでなく保証人になっている家族や知人にも影響が及ぶため、事前に保証人へ事情を説明しておくかどうかも含めて、検討が必要です。
保証人を立てない借金もある
すべての借金に保証人が付いているわけではありません。
消費者金融のカードローンや、多くのクレジットカードのキャッシング・リボ払いなどは、保証人を立てずに契約しているケースが一般的です。
保証人付きの借金があるのは、主に以下のようなケースです。
ご自身の借入の中に保証人付きのものがあるかどうかが不明な場合は、契約時の書類を確認するか、弁護士に相談した際に一緒に整理してもらうとよいでしょう。
【デメリット4】個人再生したことが官報に載る
個人再生した方の個人情報は、官報という国が発行している機関紙に掲載されます。
官報への掲載は、個人再生の手続上必ず行われるものであり、避けることはできません。
ただし、このデメリットについては、実際の影響の大きさを正しく知っておくことで、不安を減らせる部分が大きいです。
官報を見ない方も多い
官報は、一般の新聞や雑誌のように広く読まれているものではなく、日常生活の中で目にする機会はほとんどありません。
主な読者は、法律関係の業務に携わる士業や、企業の法務・信用調査の担当者などに限られます。
官報を見ない方も多いため、このデメリットについて過剰に心配する必要はありません。
実際、あなたは官報を読んだことはありますか?
多くの方は「読んだことがない」と答えるのではないでしょうか。
そしてあなたと同様に、知り合いの方も「官報なんて読んだことがない」方がほとんどだと考えられます。
このように、官報から個人再生したことが知られる可能性は低いため、このデメリットについて過剰に心配する必要はないといえます。
ヤミ金からの勧誘が届くことがある
個人再生の情報は官報に掲載されるため、これを見て接触してくる違法な「ヤミ金業者」もいます。
官報には日々多くの手続情報が掲載されるため、通常は意識して探さない限り気づかれることはありませんが、こうした業者は例外的にこの情報をチェックしているといわれています。
個人再生をした人は、信用情報機関に事故情報が登録され、しばらくの間は正規の金融機関から借入ができなくなります。
ヤミ金業者は、この状況につけ込み、ダイレクトメールや電話で融資を持ちかけてきますが、正規の貸金業者ではないため、絶対に応じないでください。
個人再生の手続を弁護士に依頼していれば、こうした勧誘があった場合の相談先にもなります。少しでも怪しいと感じるDMや電話があれば、応じる前に必ず依頼先の弁護士に相談してください。
【デメリット5】借金がゼロになるわけではない
個人再生は、借金を大幅に減額できる手続ですが、自己破産のように借金そのものがなくなるわけではありません。
減額された借金は、原則3年(最長5年)で分割返済していく必要があります。
減額される金額には上限がある
減額の幅は、借入総額や個人再生委員が算出する「最低弁済額」(返済しなければならない下限の金額)、保有している財産の価値などによって決まります。
案件により幅はありますが、借金を80%程度減額し、残り20%程度を返済していくのが一般的な目安です。
つまり、「個人再生をすれば借金が全部なくなる」というイメージで手続を始めると、実際の返済額とのギャップに戸惑ってしまう可能性があります。
それでも個人再生を選ぶ意味
借金がゼロにならない代わりに、個人再生には次のような自己破産との違いがあります。
「借金を減らしながら生活の基盤を残せるかどうか」を重視する場合は、個人再生が向いている可能性があります。
反対に、収入面などの事情で分割返済そのものが難しい場合は、自己破産のほうが適したケースもあります。
どちらが合っているかは、弁護士に状況を伝えて確認するのが確実です。
【デメリット6】手続に半年〜1年ほどの時間がかかる
個人再生の申立てから手続が完了するまでは、一般的に半年〜1年程度かかります。主な流れは次のとおりです。
※実際の運用は各地の裁判所ごとに異なります。
「今すぐ督促を止めたい」という段階では、弁護士に依頼した時点で取立てが止まる場合が多いため、督促自体はすぐに落ち着くケースもあります。そのため、手続全体の完了までは半年以上かかるという前提を知っておくと安心です。
【デメリット7】裁判所費用や弁護士費用などのコストが発生する
個人再生には、弁護士費用に加えて、裁判所に納める費用(申立費用や、手続を監督する個人再生委員への費用など)が必要になります。
費用の総額は借入状況や依頼先によって異なるため、幅のある金額になりますが、相談の際に見積りを確認しておくと安心です。
法律事務所によっては、分割払いに対応している場合もあります。
まとまった費用をすぐに用意できない場合でも、相談自体は無料で受けられるケースが多いです。費用面が不安で相談をためらっている方も、まずは状況を伝えて確認してみることをおすすめします。
個人再生は家族や会社にバレる?バレるケースと回避策
家族(同居人)にバレてしまう4つのケース
次の4つのケースに当てはまる場合はバレる可能性が高くなります。
同居している家族の資料についてどこまで必要になるかは、申立てを行う裁判所によって異なります。
管轄によっては、同居している家族の収入証明や家計に関する資料まで求められる場合があり、その際は家族に知られないよう、ご自身で内密に資料を集めていただく必要が出てきます。
弁護士に依頼した場合、郵送物の送り方などで家族に知られないための配慮は可能な範囲で行いますが、最終的にどこまで秘密を保てるかは、同居家族との関係性や資料の集めやすさなど、ご本人の状況によって変わってきます。
どうしても家族に知られたくないという気持ちが強い場合は、個人再生よりも裁判所への資料提出の範囲が少ない「任意整理」を検討するのも一つの方法です(詳しくは後述します)。
家計や資産の状況を伝える必要が出てくる場合がある
個人再生の手続では、裁判所に家計の状況や資産を報告する必要があります。
世帯で家計を管理している場合や、自宅などの資産が配偶者と共有名義になっている場合は、家族にも状況を共有し、必要な書類の準備などで協力してもらう場面が出てくることがあります。
家族名義の財産や契約に影響が及ぶことは基本的にない
一方で、個人再生は本人の借金を整理する手続であり、家族自身の借金や、家族名義の財産・信用情報にまで直接影響が及ぶことは基本的にありません。
たとえば、配偶者名義のクレジットカードや、配偶者が保証人になっていない借金については、通常は影響を受けません。
「自分が個人再生をすると家族の生活も壊れてしまうのでは」と考えて相談をためらう方も少なくありませんが、実際に影響が及ぶ範囲は限定的です。
ご自身のケースでどこまで家族に影響が及ぶかは、資産の名義や家計の状況によって変わるため、早い段階で弁護士に確認しておくと安心です。
会社にバレてしまう4つのケース
個人再生は、裁判所や弁護士から直接会社に連絡が行く手続ではありません。
そのため、多くの場合は会社に知られずに手続を進められます。
ただし、次の4つのケースに当てはまる場合は、会社に知られる可能性が高くなります。
【ケース1】会社(勤務先)から借金をしている
社内融資制度や、勤務先が加入している共済組合からの借り入れがある場合です。
個人再生の手続が始まると、裁判所から全ての債権者へ通知が送られます。
会社自身が債権者になっている以上、この通知を通じて会社に知られることは避けられません。
【ケース2】給与の振込口座が、借入先の銀行に指定されている
会社が給与の振込先として指定している銀行から借金をしている場合も、注意が必要です。
振込口座と借入先が同じ銀行だと、個人再生の手続中にその口座が凍結され、給与を受け取れなくなることがあります。
給与が振り込まれないことで、会社に事情を説明せざるを得なくなるケースがあります。
【ケース3】退職金見込額証明書の発行を会社に依頼する必要がある
個人再生の手続では、現時点で退職した場合にどの程度の退職金を得られるかという情報を裁判所に示す必要がある場合があります。
この際、勤務先に「退職金見込額証明書」の発行を依頼することになりますが、経理や総務の担当者に不審に思われる可能性があります。
【ケース4】債権者から給与を差し押さえられている
個人再生の手続を始める前に、すでに債権者から給与の差押えを受けている場合です。
給与から一定額が天引きされる形になるため、経理担当者を通じて会社に知られることになります。
弁護士に依頼して手続を進めれば、この差押えを止められる可能性があるため、心当たりがある方は早めの相談が有効です。
上記のいずれにも当てはまらない場合は、会社に知られる可能性は低いといえます。
家族や会社にバレないための回避策
これまで紹介したケースに当てはまる場合でも、次のような対応でバレる可能性を下げられることがあります。
いずれの対策も、確実にバレないことを保証するものではありません。
ご自身の状況に合った対応は、早い段階で弁護士に確認することをおすすめします。
個人再生手続中に「やってはいけないこと」と「できないケース」
身内への返済や財産隠しはNG!再生計画が認可されない行動
個人再生では、すべての債権者を平等に扱うことが大原則です。
この原則に反する行動をとると、再生計画そのものが認可されず、借金の減額を受けられなくなる可能性があります。
特に注意が必要なのが「偏頗弁済(へんぱべんさい)」と「財産隠し」の2つです。
偏頗弁済(特定の債権者だけを優先して返済すること)
偏頗弁済とは、返済が難しくなった後に、家族や友人、特定の会社など、一部の債権者だけを優先して返済してしまうことです。
「迷惑をかけた人にだけは先に返しておきたい」という気持ちから行ってしまいがちですが、これは債権者を平等に扱うべき義務に反する行為であり、認められていません。
偏頗弁済が発覚すると、申立てそのものが認められなくなったり、再生計画が不認可となったりする可能性があります。
財産隠し(資産を報告しない・隠すこと)
裁判所に申告すべき財産を隠したり、少なく報告したりすることも、絶対にしてはいけない行動です。
財産隠しが手続の途中で発覚した場合、裁判所は再生計画を不認可とする可能性があります。
また、一度は発覚せずに再生計画が認可されたとしても、あとから財産隠しが判明すれば、債権者からの申立てによって認可された再生計画そのものが取り消される可能性もあります。
つまり、一時的にごまかせたとしても、後になって「借金が減額されなかったことになる」というリスクを抱え続けることになります。
返済や資産の扱いについて迷った場合は、自己判断で行動する前に弁護士に確認することが、個人再生を成功させる近道です。
一定の収入がないと利用できない
個人再生は、借金を減額してもらう手続ですが、減額後の借金についてはゼロになるわけではなく、原則3年(最長5年)で分割返済していく必要があります。
そのため、この返済を継続できる見込みの収入があることが利用条件のひとつになっています。
ここでいう「収入」は、正社員としての給与に限りません。パートやアルバイト、業務委託、年金なども収入として認められる場合があります。
重要なのは雇用形態そのものではなく、今後も継続して一定の収入が見込めるかどうかという点です。
収入が不安定でも認められるケースがある
毎月の収入額が多少変動する場合でも、年間の収入を通して見たときに継続性があると判断されれば、個人再生を利用できる可能性があります。
たとえば、ボーナスや繁忙期の収入で年間の収入に波があるケースでも、ただちに利用できないと判断されるわけではありません。
反対に、無職で今後の収入の見込みがまったくない場合や、収入が極端に不安定で返済計画を立てられない場合は、個人再生ではなく自己破産が選択肢になることもあります。
収入面で不安がある場合は早めの相談が有効
「自分の働き方や収入で個人再生ができるかどうか」は、借入総額や家計状況との組み合わせで判断が変わるため、一人で判断せず、早い段階で弁護士に相談することをおすすめします。
個人再生が難しい場合でも、任意整理や自己破産など、状況に合った別の選択肢を案内してもらえます。
個人再生のメリット
ここまでの内容を読んで、個人再生についてネガティブな印象を抱えている方もいらっしゃると思います。
一方で、個人再生を行うことで以下のようなメリットを受けられるため、借金問題の解決に大きく近づけます。
※住宅ローン特則の条件やローン中の車の扱いについては、デメリット2で解説したとおりです。
個人再生を行うかは、ネガティブな面だけでなく、これらの大きなメリットも踏まえて決めるべきです。
個人再生のメリットについて詳しくは、以下のページで解説しています。
個人再生を利用できる方
以下に当てはまる方は個人再生で借金を大幅に減額できる可能性があります。
簡単にまとめると、今の借入額や収入のままでは返済の継続が難しいけれど、借金の総額が減れば毎月の収入で完済を目指せる方が利用できます。
ご自身が当てはまるかどうか判断が難しい場合も、まずは弁護士に相談して状況を整理してもらうことができます。
個人再生の流れ
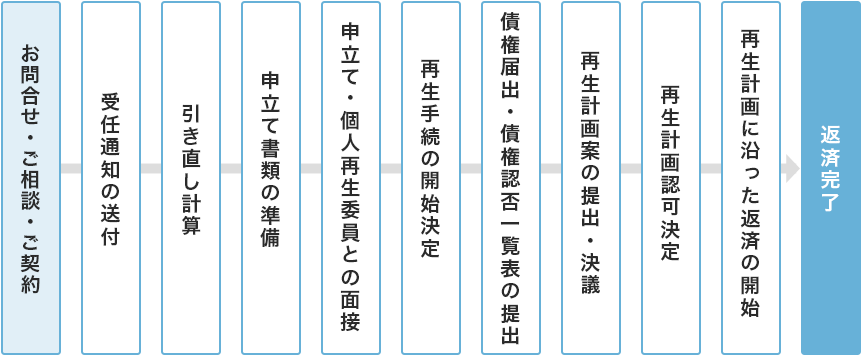
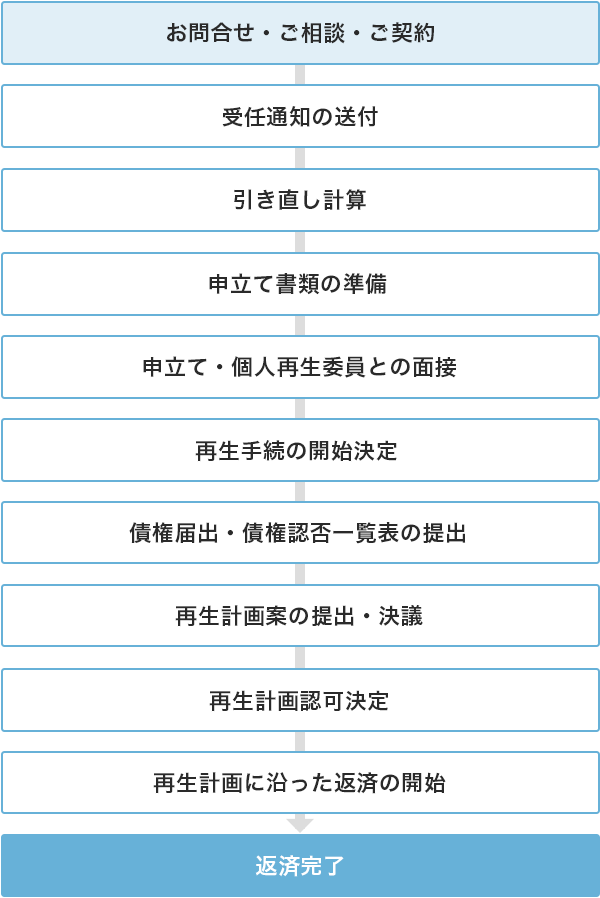
個人再生をご検討の方は、上記の流れを把握しておきましょう。
個人再生の手続は、申立てから再生計画認可決定までが6ヵ月ほどかかります。
ただし、弁護士に依頼した時点で受任通知が発送され、その時点で取立てはストップします。
手続完了までは時間がかかりますが、督促そのものは早い段階で落ち着くケースが多いです。
※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。
個人再生の流れについて詳細は以下のページで解説しています。
個人再生の注意点
自己破産とは異なり、個人再生の場合は手続が終わってから返済を続ける必要があります。
ただし、手続前と比較して、大幅に減額された借金を3年間(原則)から5年間で返していくため、今より返済がかなり楽になっているはずです。
なお、税金や国民健康保険料など一部の債権は減額の対象にならないため、これらについては手続後も通常どおり支払いを続ける必要があります。
どうしてもバレたくない・費用を抑えたい場合の「任意整理」という選択肢
ここまで見てきたように、個人再生は借金を大きく減らせる一方で、裁判所を通す手続のため、家族に資料の協力を求める場面や、費用・時間がかかる点がデメリットになります。
「家族や職場に知られる可能性を、できるだけ下げたい」「もう少し手続の負担や費用を抑えたい」という場合は、任意整理という選択肢もあります。
任意整理は裁判所を通さず、弁護士が債権者と直接交渉する手続のため、個人再生ほど資料を揃える必要がなく、手続も比較的シンプルです。
一方で、任意整理で減額できるのは主に将来の利息や遅延損害金であり、個人再生のように借金の元金そのものを大きく減らすことは難しいという違いもあります。
借入総額や状況によって、どちらが向いているかは変わってきます。
任意整理の詳しい内容やメリット・デメリットについては、以下のページで解説しています。
個人再生以外の選択肢も
個人再生以外にも、任意整理や自己破産といった債務整理手続があります。
| 債務整理の種類 | 借金が減額される仕組み |
|---|---|
| 任意整理 | 遅延損害金や将来利息をカットすることで、手続前に比べて返済総額が減額される |
| 個人再生 | 裁判所に借金の減額を認めてもらい、大幅に減額された金額を分割で返済する |
| 自己破産 | 借金が返済できないことを裁判所に認めてもらい、原則として、借金の支払義務が法的に免除される |
個人再生が利用できなかったり、デメリットが心配だったりしても、ほかの方法で借金問題を解決できる可能性がありますのでご安心ください。
目安として、次のように選ばれることが多くなっています。
どの方法が合っているかは、借入総額や資産状況、収入によって変わるため、弁護士に相談しながら判断するのが確実です。
以下のページは、任意整理、個人再生、自己破産それぞれのデメリットを比較できる内容となっています。
個人再生についてよくあるご質問
ギャンブルの借金でも個人再生できますか?
個人再生の場合、ギャンブル等による借金でも原則として手続を行うことができます。
個人再生したことは家族や職場に知られませんか?
家族や職場の人が官報を見た場合は、個人再生したことを知られる可能性があります。ただし、官報を購読する一般の方はほとんどいませんのでそこから知られる可能性は低いです。
また、職場から借金をしている場合は職場も債権者となるため、裁判所から通知が発送されます。その通知を通じて個人再生の事実が知られることになります。
バレるケースの詳細と対策については、この記事の4章「個人再生は家族や会社にバレる?バレるケースと回避策」で詳しく解説しています。
弁護士に個人再生を依頼すると債権者への支払いはどうなりますか?
弁護士に個人再生を依頼すると、弁護士から各債権者に対して受任通知(弁護士介入通知)を発送し、以後の取立て・返済をストップすることが可能です(※)。
そのため、弁護士に依頼して、再生計画認可決定が確定するまでの期間は、債権者に対して返済する必要がなくなり、その間に弁護士費用を積み立てることができます。
ただし、住宅ローンは返済しなければ住宅を維持できなくなってしまうため、弁護士に依頼後も返済を続ける必要があります。
※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。
個人再生の費用はいくらですか?分割払いはできますか?
個人再生にかかる費用は、弁護士費用に加えて、裁判所に納める費用(申立費用や、個人再生委員への費用など)が必要になります。
費用の総額は借入状況や依頼先によって異なるため、具体的な金額は相談時の見積りで確認するのが確実です。
弁護士費用については、分割払いに対応している事務所も多くあります。まとまった費用をすぐに用意できない場合でも、相談自体は無料で受けられるケースが多いため、費用面が不安な方もまずは状況を伝えて確認することをおすすめします。
個人再生をしないほうがいいケースはありますか?
借金の総額が少なく、利息のカットだけで完済を目指せる場合は、個人再生よりも任意整理のほうが手続の負担が軽く済むことがあります。
反対に、収入面の見込みが立たず、減額後の返済も難しいと判断される場合は、個人再生ではなく自己破産のほうが適していることもあります。
「個人再生をすべきかどうか」は借入総額・収入・資産状況によって判断が変わるため、迷う場合は弁護士に相談し、ご自身に合った方法を一緒に確認することをおすすめします。
現状維持によるリスク
紹介してきたように、個人再生にはデメリットがあります。一方、個人再生などで借金問題の対処を行わず現状維持をする場合は、次のようなリスクが生じるかもしれません。
デメリットが心配で、なかなか踏み出せないお気持ちは理解しております。ですが、借金問題は放置すればするほど深刻化する傾向があります。
そのため、上記のようなリスクを抱え続けている方は、個人再生などで借金を減らしたほうが、メリットが大きい可能性は高いです。
相談したからといって、必ず個人再生をすすめられるわけではありません。まずは今の状況を整理するだけでも大丈夫です。
アディーレは、あなたが借金解決のために一歩踏み出すのをお待ちしております。
アディーレの弁護士との無料相談は、家族や職場に秘密にできます。書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に債務整理したことが知られないよう最大限の配慮を行っております。秘密にしたい場合は、その旨をご相談時にお知らせください。
無料相談からご依頼までの流れ
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
アディーレなら
個人再生のご相談が0円!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
このページの監修弁護士
早稲田大学、及び首都大学東京法科大学院(現在名:東京都立大学法科大学院)卒。2010年弁護士登録。2012年より新宿支店長、2016年より債務整理部門の統括者も兼務。分野を問わない幅広い法的対応能力を持ち、新聞社系週刊誌での法律問題インタビューなど、メディア関係の仕事も手掛ける。第一東京弁護士会所属。