債務整理のデメリットとは?家族・会社への影響と費用を解説
- 更新日:2026年10月27日
債務整理とは、借金返済の負担を減らせる手続のことで、「借金減額」と呼ばれることもあります。
「債務整理をすると人生が終わってしまうのでは」「家族や会社に知られたら」と、不安からなかなか一歩を踏み出せずにいる方も多いのではないでしょうか。
確かに、債務整理にはデメリットがあります。
ですが、その多くは事前に知っておくことで、必要以上に恐れる必要がなくなるものばかりです。
また、自己破産だけが選択肢ではなく、状況に合わせて選べる手続がほかにもあります。
本ページでは、債務整理の手続ごとのデメリットに加えて、家族や会社への影響、費用、相談したらどうなるのかまで、相談前に知っておきたい内容をアディーレの弁護士が解説します。
最後まで読んでいただくことで、漠然とした不安が具体的な情報に変わり、ご自身が債務整理を検討する際のヒントになれば幸いです。
今回の記事でわかること
債務整理の
無料相談ならアディーレ!

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
債務整理にデメリットはある?結論と全体像
結論からお伝えすると、債務整理(借金減額)にはデメリットがあります。
ですが、その多くは事前に内容を知っておくことで、必要以上に恐れる必要がなくなるものばかりです。
「自己破産をすると人生が終わる」というイメージを持たれる方もいますが、債務整理には任意整理・個人再生・自己破産の3つの方法があり、自己破産だけが選択肢ではありません。
ご自身の状況に合わせて、影響の少ない方法を選べる可能性があります。
また、弁護士に相談したからといって、その場ですぐに契約や手続が始まるわけではありません。
まずは状況を整理するための相談だけでも大丈夫です。
ご自身の借金がどの手続に向いているか、費用はどれくらいかかるかを聞いてから、進めるかどうかをゆっくり判断していただけます。
以下では、債務整理の手続ごとのデメリットを詳しく解説したうえで、家族や会社への影響、費用、相談の流れについても順番にご説明します。
債務整理で起こる家族・会社への影響
もう自力での借金の返済は難しいとわかっていても、「家族に知られたら」「会社にバレて居づらくなったら」という不安から、相談に踏み切れない方は少なくありません。ここでは、債務整理が家族や会社にどう影響するのかを詳しく解説します。
債務整理をすると家族にバレる?
基本的に、家族が保証人になっていなければ、債務整理をした通知などは届かず、家族にバレることはありません。
ただし、債務整理に関する書類を自宅に置いたままにしていると、家族に見られて知られてしまう可能性があるため、書類の管理には注意が必要です。
また、家族が保証人になっている場合は、その家族に返済の請求が届くため、バレることになります。
バレずに債務整理を行いたい場合は、任意整理を検討するとよいでしょう。
任意整理であれば、家族が保証人になっている借金だけを手続の対象から外すことができ、通知や請求によって知られるのを防げます。
債務整理をすると会社にバレる?
基本的に、会社の同僚や上司が保証人になっていなければ、債務整理をしたことが会社に知られることはありません。
勤務先に督促の電話や通知が届くこともなくなります。
会社の同僚や上司が保証人になっている場合は、その方に返済の請求が届くため、会社そのものにバレるわけではありませんが、少なくとも、保証人の方にはバレることになります。
この場合も、任意整理であれば保証人がついている借金を手続の対象から外せる可能性があります。
債務整理による生活への影響
債務整理をすると生活にどんな影響があるのか、見ていきましょう。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 住宅(ローン返済中) | 影響なし(対象から外せる) | 手放さずに済む可能性あり | 原則手放す |
| 車(ローン返済中) | 対象から外せば維持可 | 原則処分(例外あり) | 原則処分(例外あり) |
| クレジットカード | 対象なら即解約/対象外なら更新時に解約 | 解約 | 解約 |
| 家族の財産 | 影響なし | 影響なし | 原則影響なし(例外あり) |
| 携帯電話 | 滞納・分割中でなければ利用可 | 滞納・分割中でなければ利用可 | 滞納・分割中でなければ利用可 |
| 戸籍・住民票 | 記載されない | 記載されない | 記載されない |
※上記は一般的な傾向であり、実際の結果は借入状況や契約内容などにより異なります。詳しくは弁護士にご相談ください。
債務整理を行うと住宅ローンが残っている家はどうなる?
住宅ローンが残っている場合、自己破産をすると、抵当権が実行されて自宅を手放すことになるのが原則です。
一方、個人再生であれば、条件を満たせば住宅を手放さずに借金を減額できる可能性があります。
家を残したいという希望がある場合は、自己破産以外の選択肢も含めて相談することができます。
債務整理を行うと車はどうなる?
ローンを返済中の場合、任意整理であればカーローンの債権者と交渉しないことで車を維持できます。
個人再生や自己破産の場合、カーローンを返済中であれば、基本的に車は処分されますが、以下のような場合には残せる可能性があります。
- 所有権留保特約のないカーローン契約を行っている場合
- 第三者弁済によりカーローンを完済できる場合
※ただし、自己破産の場合、車の価値によっては、処分されることがあります。
債務整理を行うと信用情報機関に事故情報が登録される?
債務整理の手続をすると、信用情報機関に「債務整理を行った」という事故情報が登録されます。いわゆるブラックリストの状態になります。
事故情報が登録されると以下のような影響を受けます。
- 所持しているクレジットカードが解約になる
- クレジットカードの新規発行や新たな借入ができない
- 携帯の本体を新規購入するときに分割払いができない
- 賃貸契約の審査で不利になる
ただ、事故情報が登録されることを懸念して、債務整理の選択肢をなくすことは避けるべきです。その理由を以下で解説していきます。
既存のクレジットカードは解約になる
基本的に、債務整理を行うと所持しているクレジットカードは解約となり、使えなくなります。
任意整理の場合、交渉を行っていないカード会社から発行されたクレジットカードであれば、即時の解約とならないこともありますが、審査が必要な更新時などに解約となるのが一般的です。
事故情報は一定期間が経つと消される
任意整理の場合は5年、個人再生・自己破産の場合は5~7年(借入先が加盟している信用情報機関によって異なる)が経過すれば、事故情報が消されます。
事故情報が消されれば、債務整理を行ったことが原因で審査に落ちることはなくなります。
事故情報が消えれば、新しいクレジットカードを作ったり、携帯の本体を分割払いしたりできるようになります。
| 債務整理の種類 | KSC | CIC | JICC |
|---|---|---|---|
| 任意整理 | 借金完済から約5年 | 借金完済から約5年 | 借金完済から約5年(※1) |
| 個人再生 | 以下のいずれか遅いほう
|
借金完済から約5年 | 借金完済から約5年(※2) |
| 自己破産 | 破産手続開始決定日から約7年(※3) | 破産手続開始決定日から約5年 | 免責確定日から約5年 |
- ※1 2019年9月30日以前の契約・借入については、受任通知を債権者が受領した日から約5年
- ※2 2019年9月30日以前の契約・借入については、個人再生手続の開始決定日から約5年
- ※3 2022年11月以前に行った手続は、約5~10年
事故情報が登録される原因は債務整理だけではない
「事故情報が登録されると不便だから」という理由で、債務整理に踏み出せない方もいらっしゃると思います。
しかし、滞納が一定期間続いた場合でも、事故情報は登録されます。
事故情報への登録を懸念して、ギリギリな状態で返済を続ければ、いずれ滞納してしまうかもしれません。
そのため、事故情報への登録を懸念して、債務整理の検討を先延ばしにすることは避けるべきです。
キャッシュレス決済の手段はクレジットカード以外にもある
事故情報への登録を懸念する理由の一つとして、「クレジットカードが使えないと不便」という考えがあるかもしれません。
しかし、バーコード決済や交通系ICカードに現金チャージしたり、デビットカードを利用したりすれば、クレジットカードがなくてもキャッシュレス決済は可能です。
またそれらの支払い方法は、持っているお金の範囲内でしか利用できないので、使いすぎて借金が増えるという心配もありません。
債務整理を行うと家族の財産はどうなる?
債務整理で処分の対象となるのは本人の財産に限られるため、家族の財産には影響しません。
ただ自己破産では、破産者によって購入資金が工面されたと裁判所が判断した場合、家族の所有する財産も処分の対象となるケースがあります。
債務整理を行うと携帯電話はどうなる?
利用料金の滞納がなく、端末代の分割払いが終わっていれば、債勘整理を行っても問題なく利用できます。ただし携帯料金を滞納していたり端末代の分割払いが終わっていなかったりする場合は注意が必要です。
この場合、携帯電話の契約をしている債権者や端末を分割払いしている債権者に対して債務整理を行うと、強制解約になったり、端末を処分されてしまう可能性があります。
債務整理を行うと戸籍や住民票に記録は残る?
債務整理をしたこと自体が、戸籍や住民票に記載されることはありません。
債務整理のメリットとデメリット
債務整理には、主に以下のようにすべての手続に共通するメリット・デメリットと、手続ごとのメリット・デメリットがあります。
| メリット | デメリット | |
|---|---|---|
| 共通 |
|
|
| 任意整理 |
|
|
| 個人再生 |
|
|
| 自己破産 |
|
|
※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。また、一部業者は法律上取立てが禁止されていないこともあります。
債務整理の共通のメリット
債務整理には、以下のようなメリットがあります。
弁護士という相談相手ができ、状況に合わせた対処法を一緒に考えられる
借金の状況は人によって異なり、「どの手続が向いているか」「本当に債務整理が必要なのか」は、自分一人で判断するのが難しいものです。
弁護士に相談することで、借入状況や収入、希望(家族への影響を抑えたい、家を残したいなど)を踏まえたうえで、最適な対処法を一緒に考えてもらえます。
一人で抱え込まずに済むという点も、大きな安心材料になります。
督促や返済に怯える毎日から、精神的に解放される
弁護士に依頼すると、債権者への受任通知によって、取立てや返済の督促が止まります。
「次の督促の電話が来るのでは」と怯えながら過ごす日々から、まず解放されます。
※裁判上の請求(支払督促、民事訴訟等)は停止されませんので、ご注意ください。
毎月の返済額を減らせる可能性がある
任意整理であれば、弁護士が債権者と交渉し、利息のカットや返済期間の見直しをすることで、毎月の返済額を今より減らせる可能性があります。
個人再生であれば、裁判所の手続を通じて元本そのものを減額することで、毎月の返済額を減らせる可能性があります。
返済のために生活を切り詰め続ける状態から、無理のない返済計画に見直せることも、大きなメリットです。
借金の見通しが立ち、先の見えない不安がなくなる
「あと何年払えば終わるのかわからない」という状態から、「3年(または5年)で終わる」という具体的なゴールが見えることで、気持ちの負担が軽くなる可能性があります。
債権者と直接やり取りしなくてよくなる
弁護士が代理人となるため、これまでのようにカード会社や消費者金融と自分で直接やり取りする必要がなくなります。
電話や書面での対応を一人で抱える必要がなくなる点も、精神的な負担の軽減につながります。
早めに相談することで、選択肢が広がる
「まだ弁護士に相談するには早いかもしれない」と先延ばしにするより、早い段階で相談したほうが、家族や会社に影響の少ない方法(任意整理など)を選べる可能性が高くなります。
債務整理の
無料相談ならアディーレ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
債務整理の共通のデメリット
債務整理の手続(任意整理・個人再生・自己破産)に共通するデメリットは以下のとおりです。
- 信用情報機関に事故情報が登録される
- ローン返済中の高価な物が処分される可能性がある
- 保証人が借金を肩代わりする
それぞれ詳しく見ていきましょう。
ローン返済中の高価な物が処分される可能性がある
ローン返済中の債権者に対して債務整理を行うと、そのローンで返済中の高価な物を処分される可能性があります。
たとえば、30万円のパソコンを購入するためのローンを組んだA社に対して債務整理を行うと、所有権を持つローン会社(A社)によってそのパソコンが処分される可能性があります。
任意整理であればローン返済中の債権者を手続から外せる
個人再生や自己破産の場合は、すべての債権者を対象に手続を行う必要があります。
一方で任意整理であれば、交渉する債権者を選べるため、ローンを組んでいるカード会社を交渉から外すことができます。
保証人が借金を肩代わりする
保証人を立てている債権者に対して債務整理を行う場合、保証人が借金を肩代わりすることになります。
たとえば、父親が保証人となっている奨学金が残っている状態で自己破産した場合、保証人である父親が奨学金を肩代わりすることになります。
すべての借金に保証人がついているわけではない
カードローンやクレジットカードによる借金は、基本的に保証人を立てません。
そのため、債務整理の対象がカードローンやクレジットカードの借金だけであれば、このデメリットを心配する必要がありません。
任意整理なら保証人を立てている債権者を手続から外せる
任意整理であれば、手続を行う債権者を選べます。
そのため、保証人を立てている債権者と交渉しないことで、保証人が借金を肩代わりすることを避けられます。
債務整理手続ごとのデメリット
次に、共通するデメリット以外の、任意整理・個人再生・自己破産それぞれのデメリットを詳しく見ていきましょう。
| デメリット項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 元本の減額 | されない(※) | される | ゼロになる |
| 官報掲載 | なし | あり | あり |
| 収入の安定性 | 必要 | 必要 | 不問 |
| 債権者を選べるか | 選べる | 選べない | 選べない |
| 職業制限 | なし | なし | 一時的にあり |
※任意整理では、原則として元本は減額されません。ただし過払い金がある場合は、元本に充当できるため、結果的に元本が減額されることがあります。
上記は一般的な傾向です。実際にどの手続が向いているかは、借入状況や収入などの個別事情によって異なります。詳しくは弁護士にご相談ください。
任意整理のデメリット
任意整理には、主に以下のようなデメリットがあります。
- 基本的に借金の元本は減額されない
- 安定した収入がないと手続できない
- 交渉に応じてもらえない可能性がある
任意整理の場合、借金の元本は基本的に減額されません。
任意整理は、利息のカットや3〜5年の長期分割払いをカード会社と交渉して、毎月の返済の負担を減らす手続だからです。
ただし、「リボ払いの利息しか返せていない」「もう少し毎月の返済の負担を減らしたい」というお悩みを解決できる可能性はあります。
また、手続後は3〜5年かけて返済していくため、安定した収入がないと手続が難しい場合があります。
収入が不安定だと、カード会社が完済の見込みを不安視し、和解に応じてもらえないことがあるためです。
なお、債権者には任意整理に応じる法的な義務がなく、交渉に応じてもらえない可能性がある点にも注意が必要です。
より詳しい内容は、以下のページで解説しています。
個人再生のデメリット
個人再生には、主に以下のようなデメリットがあります。
- 個人再生したことが官報に載る
- 安定した収入がないと手続できない
- 手続を行う債権者を選べない
個人再生の手続をしたことは官報(国が発行する機関紙)に掲載されます。
ただし、官報を見るのは金融機関や信用情報機関に勤める方などごく一部で、存在すら知らない方が大多数です。
そのため、官報を通じて周囲に知られる可能性は低いといえます。
また、手続後は数年かけて返済していくため、安定した収入がないと、裁判所から減額を認めてもらえない場合があります。
なお、個人再生では手続を行う債権者を選ぶことができません。
すべての債権者が対象となるため、保証人を立てている債権者がいる場合、その保証人が借金を肩代わりすることになります。
より詳しい内容は、以下のページで解説しています。
自己破産のデメリット
自己破産には、主に以下のようなデメリットがあります。
- 自己破産したことが官報に載る
- 手続終了まで就けなくなる職業がある
- 管財事件の場合、破産手続中は郵便物が破産管財人に転送される
- 高価な財産が処分される
- 手続を行う債権者を選べない
個人再生と同じく、手続をしたことは官報に載ります。
ただし官報を見る人はごく一部で、周囲に知られる可能性は低いといえます。
破産手続が終わるまでの間、宅地建物取引士や警備員など一部の職業には就けなくなります。
ただし制限されるのは一部の職業のみで、影響を受けずに手続を終える方も多くいます。
また、借金の原因や財産の状況によっては「管財事件」となり、その場合破産手続中は郵便物が破産管財人に転送されます。
ただし転送された郵便物は、後日返却してもらえます。
さらに、債権者の配当にあてるため、土地やマイホームなど価値のある財産は処分の対象になります。
その場合、99万円までの現金や、価値20万円以下の預貯金・自動車などは処分されません(東京地裁の場合)。また処分の対象は本人の財産に限られるため、家族名義の財産には影響しません。
また、個人再生と同じく、手続を行う債権者を選ぶことはできません。
保証人を立てている場合は、その保証人が借金を肩代わりすることになるため、事前の確認が必要です。
より詳しい内容は、以下のページで解説しています。
債務整理の
無料相談ならアディーレ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
債務整理を検討したほうがいい方・しないほうがいい方の特徴
債務整理は、誰にとっても必要な手続というわけではありません。
ここでは、債務整理を検討したほうがいい方の特徴と、無理に手続をしなくても大丈夫な方の特徴をそれぞれご紹介します。ご自身がどちらに近いか、確認してみてください。
| チェック項目 | 検討したほうがいい方 | 検討の必要性が高くない方 |
|---|---|---|
| 元本の減り方 | なかなか減らない | 着実に減っている |
| 返済状況 | 滞納している | 滞納したことがない |
| 借入の仕方 | 返済のために借りている | 新たな借入をしていない |
| 借金総額 | 年収の1/3を超えている | 年収の1/3以内 |
※上記はあくまで一般的な目安です。当てはまる項目が多い・少ないだけで判断せず、弁護士に相談したうえで判断することをおすすめします。
債務整理を検討したほうがいい方
このように、債務整理にはメリットだけでなくデメリットもあります。
しかし、以下のような自力で返済できない状況に陥っている方は、債務整理を検討するべきです。
- 返済しているが元本がなかなか減らない
- 返済が滞っている
- 返済のために借金をしている
- 借金総額が年収の3分の1を超えている
以下で詳しく解説します。
返済しているが元本がなかなか減らない
毎月返済しているにもかかわらず元本が減っていない場合、返済額の多くが利息分に充てられており、完済が難しくなっている可能性があります。
特に、リボ払いなどでは金利が年15%前後と高く設定されている場合が多く、繰り返し利用することで気付かないうちに利息が膨らんでしまうため、返済しても元本がほとんど減らないという状況に陥りがちです。
このようなケースでは、任意整理の手続で将来利息などをカットできれば、完済を目指せる可能性があります。
返済を滞納し、遅延損害金が発生している
すでに返済を滞納している方は、できるだけ早く債務整理を検討することをおすすめします。
滞納するとペナルティとして遅延損害金が加算され続け、自力での解決が困難になるためです。
滞納をすると、返済期日の翌日から「遅延損害金(返済期日を守れなかった際に発生する遅延損害賠償金)」が加算され、滞納した日数の分、返済総額が増えてしまいます。
特にカード会社などからの借入の場合、滞納時に加算される遅延損害金の利率の上限は、利息制限法により年20%と通常の金利よりも高く設定されています。
そのため、返済総額が一気に増えてしまうことにもなりかねません。
このまま滞納を続けると、最終的には裁判を起こされたり、財産を差し押さえられたりするおそれもあるため、早い段階で弁護士などに相談すると、選択肢も広がります。
返済のために借金をしている
「A社の借金を返すためにB社から借金をする」という自転車操業をしている場合、それは常に多重債務を抱えている危険な状態です。
「返済できているから問題ない」と思ってしまいがちですが、借金は毎月増えており、利息も雪だるま式に膨らんでいきます。
最終的にはどこのカード会社からも借入ができなくなり、滞納してしまうことにもなりかねません。
このような場合、「おまとめローン」などで借金を一本化する方法もありますが、根本的な解決をするためには債務整理を検討するべきでしょう。
借金総額が年収の3分の1を超えている
年収の3分の1を超える借金は、「返済能力を超える」として貸金業法で規制されています(総量規制)。
たとえば、年収300万円の場合、借金総額が100万円を超えている場合には、すでに返済能力を超えている可能性が高いです。
そのため、債務整理の手続を検討したほうがよいでしょう。
債務整理をしないほうがいい方
一方で、以下のような場合は、無理に債務整理をしなくても、自力での返済を続けられる可能性があります>
- 順調に返済できており、元本も着実に減っている
- 返済が滞ったことがない
- 返済のための新たな借入をしていない
- 借金総額が年収の3分の1以内に収まっている
以下で詳しく解説します。
順調に返済できており、元本も着実に減っている
毎月の返済で元本が着実に減っている場合、返済額の多くが元本に充てられている状態であり、無理のない返済計画が成り立っていると考えられます。このまま返済を続けることで、完済の見通しが立っているなら、債務整理を急ぐ必要はありません。
返済が滞ったことがない
滞納がなければ、遅延損害金(利息制限法により上限年20%)が発生することもなく、返済総額が想定以上に膨らむリスクは低い状態です。
今の返済ペースを維持できているなら、無理に手続を検討する必要はないでしょう。
ただし、返済自体は滞っていなくても、収入の大部分を返済に充てていて、生活費を切り詰め続けているような場合は注意が必要です。
「何かに追われている」という感覚が続いているなら、一度弁護士に相談してみることをおすすめします。
返済のための新たな借入をしていない
「A社の返済のためにB社から借りる」という自転車操業になっていなければ、多重債務のリスクは低い状態です。
1社(または少数)からの借入を計画的に返済できているなら、現状のまま完済を目指せる可能性があります。
借金総額が年収の3分の1以内に収まっている
貸金業法上の総量規制(年収の3分の1)の範囲内に借入総額が収まっている場合、返済能力を超えていないと判断できる一つの目安になります。
ただし、上記に当てはまる場合でも、「本当に大丈夫か不安」と感じる方は少なくありません。
判断に迷う場合は、無理に自己判断せず、まずは弁護士に相談して状況を整理してみることをおすすめします。
債務整理とは?
ここで一度おさらいしておきましょう。債務整理とは、借金返済の負担を減らせる手続のことです。
リボ払いやキャッシングといったクレジットカードの利用、銀行や消費者金融からの借入などが対象となります。
手続には「任意整理」「個人再生」「自己破産」の3つの方法があり、メリット・デメリットが異なります。
借金や収入、資産など個人の状況によって選ぶべき手続が変わってくるため、それぞれの特徴を理解しておきましょう。
任意整理の特徴
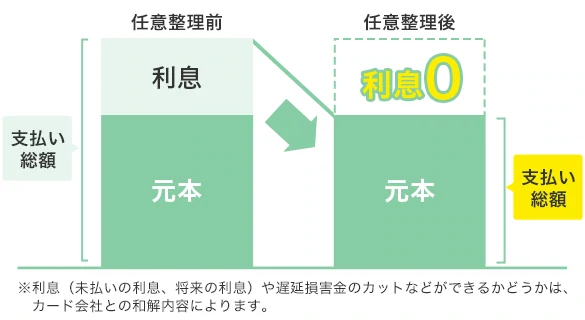
任意整理はカード会社等と交渉し、これから支払う利息のカットや返済プランの見直しによって、毎月の返済を軽減する手続です。
裁判所が関わらないので、その他の債務整理より手続の負担が軽いメリットがあります。
個人再生の特徴
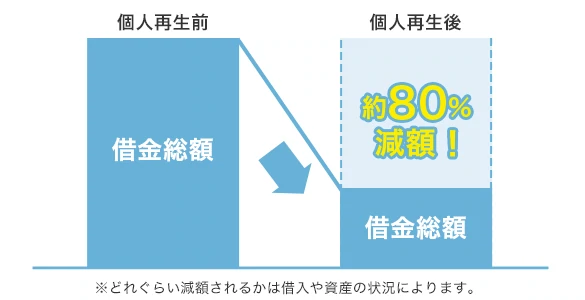
個人再生は借金返済が困難な状況を裁判所に申し立てて、大幅な減額を認めてもらう手続です。
借金を80%程度減額し、残り20%程度の借金を原則3年(最長5年)で返済していきます(※1)。
住宅や車などの資産を手元に残せるのが、個人再生の大きなメリットです(※2)。
※1どれぐらい減額されるかは借入や資産の状況によります。
※2住宅を維持するには、住宅ローン以外の抵当権が設定されていないなどの条件があります。車はローンを完済している場合です。
自己破産の特徴
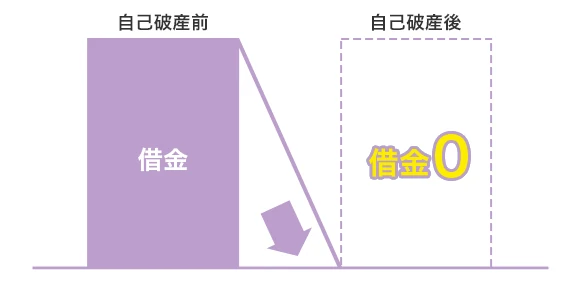
自己破産は財産や収入状況から、返済の見込みがないことを裁判所に申し立てて、支払義務の免除を認めてもらう手続です。
税金や養育費などの一部を除き、借金をゼロにできるのは自己破産だけの特徴となります。個人では手に負えない借金問題を抱えている方が、人生を再スタートさせるための解決手段だといえるでしょう。
自己破産の仕組みやメリットについては、以下のページで詳しく解説しています。
債務整理にかかる費用
「弁護士に依頼したいけれど、費用が支払えるか不安」という方も多いのではないでしょうか。ここでは、費用の目安と、支払方法についてご説明します。
弁護士費用の目安
弁護士費用は、手続の種類によって異なります。また依頼前に、費用の内訳や金額について丁寧に説明を受けられるのが一般的です。「結局いくらかかるかわからないまま契約させられるのでは」と不安に思う必要はありません。
詳しい費用の内訳は、以下のページで確認できます。
分割払いに対応しています
「まとまったお金がないと相談できない」と思われがちですが、弁護士費用は分割払いに対応している場合があります。
手続によっては、着手金・報酬金を分割で支払うことができ、初期費用として大きな金額を一度に用意する必要はありません。
また、アディーレでは相談自体は何度でも無料です。まずは費用の心配をせずに、相談してみることもできます。
相談してもその場で契約・手続開始にはなりません
弁護士への相談は、あくまで「今の状況を整理し、選択肢を知るための場」です。
相談したことで自動的に契約になったり、その場で手続が始まったりすることはありません。
相談のなかで、借金の状況やご希望を伺ったうえで、どの手続が向いているか、費用はどれくらいかかるかをご説明します。
そのうえで、依頼するかどうかはご自身のペースで判断していただけます。
まずは状況整理だけでも大丈夫です
「相談するにはまだ早いかもしれない」「もっと深刻になってから相談するものだと思っていた」と感じる方もいらっしゃいますが、そのようなことはありません。
借金の状況を整理するだけの相談でも問題ありません。
早い段階で状況を整理しておくことで、選べる手続の選択肢も広がります。
「相談する」ことと「依頼を決める」ことは別のステップだと考えて、まずは気軽にお話しください。
債務整理の
無料相談ならアディーレ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
債務整理のよくある誤解と真実
債務整理については、実際とは異なるイメージが広まっていることがあります。ここでは、よくある誤解について、事実を解説します。
「債務整理=人生終わり」ではありません
「債務整理をすると人生が終わる」というイメージを持たれる方もいますが、そのようなことはありません。
債務整理は、借金の負担を軽くして生活を立て直すための、法律で認められた正当な手続です。
手続によっては、住宅や車などの財産を維持しながら借金を減らすことも可能ですし、自己破産であっても、一定の財産(現金99万円まで等)は手元に残せます。
多くの方が、債務整理をきっかけに、借金に追われる生活から抜け出し、新たな生活を始めています。
よくある質問
一度弁護士に依頼したら、途中でやめることはできますか?
弁護士との契約は「委任契約」のため、基本的にはいつでも解約できます。
ただし、それまでに行われた業務の内容に応じて、費用の負担が必要になる場合があります。
借金のことを誰にも相談できず、一人で抱えています。そのような状態でも相談できますか?
はい、大丈夫です。多くの方が、誰にも打ち明けられないまま一人で悩んだ末に相談にいらっしゃいます。
まずは今の状況をお話しいただくだけでも構いません。
配偶者に内緒で、まずは相談だけすることはできますか?
はい、相談の段階であれば、配偶者に知らせずに進めることができます。
ただし、実際に手続を進める場合、同居しているご家族の協力が必要になる場面もあるため、その点は相談時に弁護士にご確認ください。
相談の連絡が、家族や職場に見られてしまうことはありませんか?
アディーレでは、家族に秘密にしたい旨をご相談時にお申し出いただくと、書面の送付先を指定したり、郵送物を個人名で送ったりするなどの対策を行っています。
電話の場合も、周囲に知られたくない事情があれば、その旨を伝えることで配慮した対応が可能です。
すでに滞納して遅延損害金が発生しているのですが、債務整理で軽くできますか?
はい、任意整理などの手続きで、すでに発生した遅延損害金や将来の利息をカットできる可能性があります。
弁護士が債権者と交渉し、分割払いの方法や対象額を見直すことで、ペナルティの増加を止め、返済負担を軽減できる可能性があります。
債務整理の無料相談ならアディーレ!
怒られることはありません
「弁護士に相談したら、なぜこんなに借金を作ったのかと怒られるのでは」と不安に思う方もいらっしゃいますが、そのようなことはありません。
弁護士は、あなたを責めるためではなく、今の状況から前に進むための手助けをするために相談を受けています。安心してお話しください。
今の段階でも相談してください
「まだ滞納していないから」「自分よりもっと大変な人が相談するものだと思っていた」という理由で、相談をためらう方もいます。ですが、滞納する前の段階でご相談いただいたほうが、選べる選択肢は多くなります。今の段階でも、まずはお気軽にご相談ください。
債務整理にはいくつかのデメリットがありますが、借金に悩む方にはそれ以上のメリットがある手続です。借金をどうにかしたいと考えている方は、まずアディーレ法律事務所にご相談ください。債務整理のご相談であれば、相談は何度でも無料です。
アディーレの弁護士との無料相談は、家族や職場に秘密にできます。書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に債務整理したことが知られないよう最大限の配慮を行っております。秘密にしたい場合は、その旨をご相談時にお知らせください。
無料相談からご依頼までの流れ
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
債務整理のご相談は
実績豊富なアディーレへ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
このページの監修弁護士
早稲田大学、及び首都大学東京法科大学院(現在名:東京都立大学法科大学院)卒。2010年弁護士登録。2012年より新宿支店長、2016年より債務整理部門の統括者も兼務。分野を問わない幅広い法的対応能力を持ち、新聞社系週刊誌での法律問題インタビューなど、メディア関係の仕事も手掛ける。第一東京弁護士会所属。