dカードの支払いが遅れるとどうなる?時系列でわかる対処法

- 更新日: 2026年09月04日
dカードの支払いが遅れてしまうと、「このままどうなるんだろう」と不安になりますよね。
この記事では、支払いが遅れた当日から、通知書が届くタイミング、強制解約、ブラックリスト登録、裁判所からの通知まで、実際に起こることを時系列で解説します。
併せて、支払日前でもできる対策や、支払いが遅れてしまった後の具体的な対処法、見慣れない番号(0570-783-890/0570-783-866)からの着信の正体まで、公式情報をもとにまとめました。
今の状況を整理して、今できることから一つずつ対応していきましょう。
今回の記事でわかること
借金問題でお悩みなら
アディーレにご相談ください!

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
【通話料無料】朝9時~夜10時 土日祝日も繋がります
dカードの支払いが遅れると「いつ」「何が」起きる?

dカードを利用して支払ったお金は、毎月10日(金融機関が休業日の場合は翌営業日)に口座から引き落とされます。しかし、口座に残高がなく支払いが遅れると、その日から段階的に以下のようなことが起こります。

【当日〜】dカードの利用停止
支払いが遅れると、カード規約上、引き落とし日 (金融機関が休業日の場合は翌営業日)の翌日からdカードが使えなくなります。
再びdカードが利用できるようになるのは、支払いが完了してから2営業日後です。
ただし、これまで頻繁に支払い遅れがあった場合、すぐに利用停止が解除されないことや、解約となってしまうこともあります。
dカードが使えない間は、dカード払いに設定している携帯・スマホの料金や公共料金も支払えません。決済できなかった場合、携帯・スマホや電気・ガス・水道などが使えなくなるリスクがあるため注意しましょう。
【当日】遅延損害金が発生する
dカードが使えなくなると同時に、引き落とし日 (金融機関が休業日の場合は翌営業日)の翌日から遅延損害金が発生します。
遅延損害金とは、支払いが遅れたことで発生する損害を賠償するためのお金です。
dカードの遅延損害金の利率は、以下のとおり定められています。
dカードの遅延損害金の利率
| ショッピングで利用した分 | 年14.5%(※) |
|---|---|
| キャッシングで利用した分 | 年20% |
※2回払い・ボーナス払い・分割払いの場合は、法定利率(年3%)の遅延損害金だけが発生
遅延損害金は支払うまで日割で加算され、支払いが遅れるほど高額になるため注意しましょう。
なお、dカードの遅延損害金は、支払いの2ヵ月後に請求されます。
【1週間から10日後】通知書が届く
引き落とし口座に設定している金融機関によっては、入金しても再引き落としが行われないため、カード会社が指定する口座への振込が必要です。
引き落とし日の1週間から10日後に、振込先を記載した通知書が届きます。
通知書は、ドコモではなく委託先である「NTS債権回収株式会社(旧ニッテレ債権回収株式会社)」から届くため、見落としたり、無視したりしないようにしましょう。
0570-783-890・0570-783-866からの着信はdカードの督促
通知書が届く前後に、「0570-783-890」または「0570-783-866」から自動音声の電話がかかってくることがあります。
これはdカードの支払いに関する案内で、委託先のNTS債権回収株式会社(旧ニッテレ債権回収株式会社)からの連絡です。
見慣れない番号だからと無視せず、対応するようにしましょう。
【約1ヵ月後】dカードが強制解約になる
引き落とし日の翌月10日(金融機関が休業日の場合は翌営業日)までに支払いの確認ができなかった場合、dカードは強制解約されてしまいます。
強制解約されると、これまで使っていたdカードはその後一切使えなくなってしまいます。強制解約後に支払いをしたとしても、再度使えるようにはなりません。
【約1ヵ月後】一括請求される
以下の場合、dカードで借りていたお金を全額一括で支払うよう請求されてしまいます。
- 支払いを一定期間滞納した場合
- 支払いの督促をされたのに期間内に支払わなかった場合
- 強制解約された場合
本来は分割で返済する予定だったものについても、返済日に関係なく一括で返済する必要があるため注意が必要です。
ほかにも借金があり一括で返済するのが難しい場合には、弁護士への相談を検討しましょう。弁護士に相談すれば、借金の状況にあわせて、借金や返済の負担を減らすための手続を提案してもらえます。
【2〜3ヵ月後】いわゆるブラックリストに載る
滞納したまま2~3ヵ月経つと、dカードが加盟する信用情報機関に事故情報が登録されます(いわゆるブラックリストに載る)。
dカードが加盟している信用情報機関は、以下の2つです。
- 株式会社 シー・アイ・シー(CIC)
- 株式会社日本信用情報機構(JICC)
滞納により登録された事故情報は、完済から5年経たないと信用情報から削除されません。
事故情報が登録されている間は、クレジットカードの新規発行や、家や車の購入のためにローンを組むことが難しくなるなどの影響が出ます。
【最終段階】裁判所から通知が届く
滞納したまま放置していると、カード会社に訴訟を提起されたり、支払督促などの法的手続を申し立てられたりするおそれがあります。
裁判所から訴状や支払督促の通知書が届いた場合、適切な対応が必要です。
ご自身での対応が難しい場合には、弁護士へ相談することをおすすめします。
【最終段階】差押え(強制執行)が行われる
裁判で支払いを命じる判決が出された場合や、支払督促に異議を申し立てなかった場合、差押えが行われることがあります。
差押えは、借金を返済するために財産の処分を禁止する手続です。
以下のような財産が、差押えの対象になります。
- 土地・建物
- 自動車
- 預貯金
- 給料 など
なお、給料が差し押さえられると、裁判所から勤務先に「債権差押命令正本」が届くため、借金を滞納していることを知られてしまいます。
【支払日前】dカードの支払い遅れが発生しそうな場合の対策

「今月は厳しいかもしれない」と支払日より前に気づいた場合は、以下のような選択肢もあります。
| スキップ払い | 家族に立て替えてもらう | 低金利の融資・貸付制度 | |
|---|---|---|---|
| スピード感 | 期日前ならすぐ使える | 最短即日 | 制度による(即日は難しい) |
| 主な条件 | 対象カード限定・1回払いのみ・期日前限定 | 家族の協力が必要 | 公的融資・契約者貸付など、可否は状況次第 |
| 注意点 | 手数料(年12.0%)/期日後は不可 | 関係性に影響/一時的な解決のみ | 利用可否は事前確認が必要 |
「スキップ払い」を活用する(※支払日より前・対象カード限定・要確認)
dカードには、支払期日より前であれば、ショッピング1回払いの支払い月を最長6ヵ月先まで変更できる「スキップ払い」という制度があります(2026年5月18日開始)。
対象はカード番号が「4363」「5344」「5365」から始まる新しいdカードのみで、分割払い・リボ払い・キャッシングや、すでに支払期日を過ぎた分には利用できません。手数料(実質年率12.0%)がかかる点にも注意しましょう。
※対象カード・適用条件(特にすでに支払期日を過ぎた分に使えない、という点)は公式サイトで最新情報の確認をお願いします。
家族に一時的に立て替えてもらう
身近な家族に事情を説明し、一時的に立て替えてもらうことで、遅延損害金や信用情報への影響を避けられる場合があります。
低金利の融資・貸付制度を利用する
すぐにお金を用意できない場合、金利の低い融資・貸付制度を利用してお金を借りるという方法もあります。
たとえば、国や自治体による「公的融資制度」や、生命保険の「契約者貸付制度」が考えられるでしょう。
ただし、利用できるかどうかは状況によって異なります。利用できそうな制度があるか、あらかじめ確認が必要です。
【支払日を過ぎた後】dカードの支払いが遅れたときの対処法

dカードの支払いが遅れてしまったときは、状況に応じて以下のように対応しましょう。
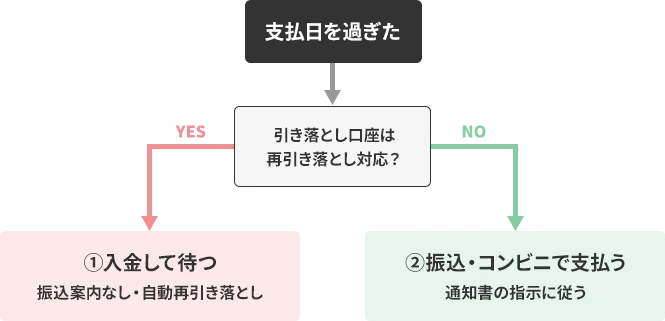
①銀行口座への入金
引き落とし口座を以下の金融機関に設定している場合は、支払月内に再引き落としが行われます。
dカードの番号が「4980」「5302」「5334」のいずれかから始まる場合
| 金融機関 | 引き落としのタイミング |
|---|---|
| みずほ銀行 三菱UFJ銀行 三井住友銀行 りそな銀行 埼玉りそな銀行 横浜銀行 |
月末まで毎営業日 (月末が金融機関休業日の場合、その前営業日) |
dカードの番号が「4363」「5344」「5365」のいずれかから始まる場合
| 金融機関 | 引き落としのタイミング |
|---|---|
| みずほ銀行 三菱UFJ銀行 三井住友銀行 りそな銀行 埼玉りそな銀行 横浜銀行 福岡銀行 |
月末まで毎営業日 (月末が金融機関休業日の場合、その前営業日) |
| ゆうちょ銀行 | 支払月の20日 (土・日・祝の場合は、翌営業日) |
ご自身のdカード番号と引き落とし口座として利用している金融機関を確認し、上記のタイミングで再引き落としができるよう入金をしましょう。
再引き落としのタイミング・注意点
再引き落としが可能な期間中は、上記の金融機関を利用していても、NTS債権回収株式会社(旧ニッテレ債権回収株式会社)に問い合わせても振込先の案内は受けられません。
口座への入金だけ済ませて、あとは自動での再引き落としを待つのが基本です。
なお、お支払い日から3営業日後までは、金融機関からの口座引落し結果の確認が取れないため、この期間に問い合わせても案内を受けられない場合があります。
上記以外の金融機関を設定している場合は、そもそも再引き落とし自体が行われません。次の「②銀行振込またはコンビニで支払い」をご確認ください。
②銀行振込またはコンビニで支払い
再引き落としが行われない口座を設定している場合は、銀行振込で支払いをする必要があります。
通知書にバーコードが記載されている場合は、コンビニで支払うことも可能です。
引き落とし日の1週間~10日後にNTS債権回収株式会社(旧ニッテレ債権回収株式会社)から届く通知書に従って、支払いを行いましょう。
10日が経過しても通知書が届かない場合や、通知書以外で支払いたい場合、「NTS債権回収株式会社 ドコモdカード受託センター」への問合せが必要です。
引き落し日から1週間程度経過していれば、電話やSMS(ショートメール)などで振込先や金額を案内してもらえます。
なお、銀行振込やコンビニでの支払いには別途手数料がかかります。
dカードの締め日・支払日
dカードの締め日は毎月15日、支払日(引き落とし日)は翌月10日(金融機関休業日の場合は翌営業日)です。
前月16日から当月15日までの利用分が、翌月10日にまとめて引き落とされる仕組みになっています。
dカードが止まった時、d払いは使えますか?
dカードの支払い(ショッピング利用分)が遅れると、dカード払いに設定している携帯料金も支払えなくなります。
その結果、携帯料金の支払い方法をdカードにしている方は、d払いの以下の機能が使えなくなります。
- d払い(電話料金合算)
- 限度額変更
- ケータイ料金充当
急いでd払いを使いたい場合は、支払い方法を「d払い残高」に変更してチャージすれば、電話料金合算払いの再開を待たずに利用できます。
ただし、この方法では停止された「電話料金合算払い」自体が使えるようになるわけではなく、携帯料金の未払い分を支払わない限り、電話料金合算払いは再開されません。
支払いが厳しいなら早めに弁護士に相談する
ここまで紹介したスキップ払いや家族への立替、低金利の融資制度、分割の相談などを試しても、なお支払いが難しい場合もあると思います。
特に、dカード以外にも返済しているものがある方は、一枚ずつ個別に交渉するよりも、すべての借金をまとめて見直したほうが、負担を大きく減らせる可能性があります。
弁護士に相談すれば、返済総額や収入など、あなたの状況に合わせて最適な債務整理の手続を提案してもらえるでしょう。
一日も早く相談することで、その分早く借金の悩みがなくなり、状況の悪化も防げます。
督促が止まる
弁護士に依頼すると、弁護士から債権者へ「受任通知」が送付され、原則としてその後の督促の電話や通知が止まります。
dカード以外の借金もまとめて依頼できる
dカード以外にも借金がある場合、まとめて依頼することで、全体を見た上で最適な解決方法を検討してもらえます。
手続するカード会社に合わせた対応ができる
カード会社ごとに督促や強制解約までの流れが異なるため、経験豊富な弁護士であれば、それぞれの状況に応じた対応が可能です。
債務整理とは?
債務整理とは、借金を減らしたり、支払いに猶予を持たせたりすることで、借金の悩みを解決する手続です。
債務整理には、任意整理・個人再生・自己破産の3つの手続があり、それぞれ以下のような特徴があります。
| 債務整理の種類 | 手続の特徴 |
|---|---|
| 任意整理 | 利息カットと3年(原則)から5年の分割払いの交渉を行い、返済を楽にする |
| 個人再生 | 住宅などの高価な財産を残しつつ、借金の元本が約80%カットされる(どれぐらい減額されるかは借入や資産の状況による) |
| 自己破産 | 借金がゼロになる |
手続によってメリット・デメリットがあり、どの手続が最適かは状況によって異なります。最適な方法で借金問題を解決するためにも、債務整理の経験が豊富な弁護士に相談するのがよいでしょう。
dカードの支払いに関するよくある質問
dカードの支払い遅れについて、お客さまからよく寄せられるご質問にお答えします。
dカードの支払いが遅れるとどのくらいで強制解約になりますか?
引き落とし日の翌月10日(金融機関が休業日の場合は翌営業日)までに支払いの確認ができなかった場合、強制解約になります。
dカードの支払いが遅れるとブラックリストに載りますか?
支払いが遅れても、すぐに信用情報機関に事故情報が登録される(いわゆるブラックリストに載る)わけではありません。
滞納したまま2~3ヵ月経つと、事故情報が登録されます。
dカードが利用停止になった場合、いつから使えるようになりますか?
dカードの支払いを滞納して利用停止になった場合、振込や再引き落としなどにより支払いを行えば、支払いが完了してから2営業日後にカードが使えるようになります。
ただし、これまでに何度も支払い遅れがあった場合、すぐに利用停止が解除されないことや、解約となってしまうこともあるため注意が必要です。
0570-783-890・0570-783-866から電話があったらどうすればいいですか?
この番号は、dカードの支払いに関する督促を委託されたNTS債権回収株式会社(旧ニッテレ債権回収株式会社)からの連絡です。
無視を続けると遅延損害金が増え続けるため、支払いの意思や事情を伝えるためにも、折り返しの連絡をしましょう。
電話が混み合っている場合は、専用チャットでの問い合わせも可能です。
時効で支払い義務が消滅することはありますか?
最後の取引から5年以上が経過している場合、「消滅時効」を援用することで返済義務がなくなる可能性はあります。
ただし、裁判を起こされた場合や支払督促をされた場合は、その時点で時効のカウントがリセットされます。
また、裁判を起こされたにもかかわらず無視していると、財産を差し押さえられるおそれもあります。
「滞納したまま放置すれば支払わなくてよくなる」というわけではないため、注意しましょう。
督促の電話やハガキを無視するとどうなりますか?
無視を続けると、遅延損害金が増え続けるだけでなく、強制解約・一括請求・ブラックリスト登録に進み、最終的には裁判所からの通知や差押えに至ることもあります(詳しくは1章参照)。
早い段階で連絡・相談するほど、選べる対処法が多く残ります。
支払いを滞納すると裁判を起こされますか?
滞納をそのまま放置すると、カード会社から訴訟を提起されたり、支払督促の手続を申し立てられたりするおそれがあります(詳しくは1章参照)。
裁判所から通知が届いた場合は、放置せず早めに弁護士へ相談することをおすすめします。
債務整理ならアディーレ法律事務所へ
dカードの支払いが遅れたとき、今回ご紹介した対処法で乗り切れる方もいれば、「dカードのほかにも滞納している借金がある」「借入と返済を繰り返している」など、一枚のカードの問題では済まない方もいらっしゃいます。
まだ間に合う段階のうちに相談することで、選べる対処法の幅も広がります。
アディーレ法律事務所では、借金問題に関するご相談を何度でも無料で承っております。
>債務整理のご依頼を多数お受けしてきたアディーレなら、これまでに培ったノウハウと経験を生かし、あなたのご状況に合わせて最適な解決方法をご提案することが可能です。
「dカードのほかにも滞納している借金がある」、「借入と返済を繰り返している」など、借金問題でお悩みの方がいれば、まずはお気軽にご相談ください。
アディーレの弁護士との無料相談は、家族や職場に秘密にできます。
書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に債務整理したことが知られないよう最大限の配慮を行っております。秘密にしたい場合は、その旨をご相談時にお知らせください。
無料相談からご依頼までの流れ
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
dカードの滞納でお悩みなら
アディーレにご相談ください!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
監修者情報
- 資格
- 弁護士
- 所属
- 第一東京弁護士会
- 出身大学
- 早稲田大学法学部,首都大学東京法科大学院
困りごとが起きた時,ひとりで考え込むだけでは,どうしても気持ちが暗い方向に向かいがちで,よい解決策も思い浮かばないものです。そのようなときは,ひとりで抱え込まないで,まず専門家に相談することが,解決への近道ではないでしょうか。どのようなことでも結構ですので,思い悩まずにご相談ください。依頼者の方々が相談後に肩の荷を降ろして,すっきりとした気持ちで事務所を後にできるよう,誠心誠意力を尽くします。