自己破産するとどうなる?生活・仕事への影響、弁護士費用まで解説
- 更新日:2026年09月25日
自己破産すると、原則として借金の支払義務が免除され、借金がゼロになります。借入先からの督促もなくなるため、借金の返済で苦しむ日々から解放されるでしょう。
しかし、自己破産で「すべての財産を失ってしまうのではないか?」、「家族や生活に影響が出るのではないか?」、「費用はいくらかかるのか?」と不安や疑問に思っている方もいらっしゃるかもしれません。
そこで本ページでは、自己破産するメリット・デメリットの解説に加え、自己破産後の生活の変化に関する16個の疑問、さらに自己破産の条件や弁護士費用の目安、仕事への影響、自己破産が向いている人の特徴についてもアディーレの弁護士がお答えします。
自己破産するとできないこと、自己破産してもできることについて理解し、不安や疑問を解消していきましょう。
この記事のポイント
自己破産は借金がゼロになる一方で生活や財産に影響がありますが、すべて失うわけではありません。
- 残るもの:99万円以下の現金、生活に必要な家具・家電、滞納をしていない賃貸住宅・スマホ、20万円未満の車、年金、選挙権など。
- 失うもの:持ち家、20万円以上の価値がある財産など。手続後、約5年~7年間は新たな借入もできなくなる。
- 変わらないもの:今の仕事は基本的に続けられ、弁護士費用も分割払いに対応できる場合がある。
- リスクの回避策:「持ち家を残したい」、「家族に迷惑をかけたくない」という場合、「個人再生」や「任意整理」で解決できる可能性がある。
自己破産は人生を再スタートさせるための手続です。生活への影響が不安な方も、まずはご相談ください。
自己破産で借金ゼロの
生活を取り戻しませんか?

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
自己破産をするとどうなる?メリット・デメリット
自己破産には、主に以下のようなメリット・デメリットがあります。
| メリット | デメリット |
|---|---|
|
|
それぞれ詳しく見ていきましょう。
自己破産をするメリット
借金がゼロになる
自己破産すると原則として、現在抱えている借金がゼロになり、支払義務がなくなります。
そのため、生活を立て直し、新たな人生を始めることができるでしょう。
ただし、税金等の公租公課や養育費、罰金などは自己破産しても免責されないため、支払う必要があります。
取立てや督促が止まる
自己破産をはじめ、債務整理の手続を弁護士に依頼した場合、弁護士から債権者に「受任通知」という書面が送られます。
受任通知を受け取った金融業者は、弁護士へ債務整理の手続を依頼した人に対し、貸金の請求や督促ができなくなります。
つまり、原則としてすべての取立てや督促が止まるということです。
そのため、精神的負担やストレスからも解放されるでしょう。
生活を充実させるためにお金を使える
自己破産が認められ借金の返済がなくなれば、お金を自分や家族のために使えるようになります。
お金を貯金に充てることで将来の出費にも備えられるため、安心して生活を送れるようになるはずです。
余裕が出てきたら、自分の趣味や、家族とのレジャーに使うのもいいでしょう。
生活の質や幸福感を高められるほか、自分だけでなく、家族や友人との時間も大切にできるようになります。
自己破産をするデメリット
官報に掲載される
自己破産すると、そのことが官報という国が発行している機関紙に掲載されます(令和7年4月以降、官報は電子化され、内閣府の官報発行サイトに掲載されることとなりました)。
この官報には、法律・政令等の制定・改正の情報や、破産・相続等の裁判内容が掲載されているため、官報を見た方にあなたが自己破産したことを知られるリスクがあります。
ただし、官報を見るのは一部の方のみです。
そのため、周囲の人に官報から自己破産したことがバレる可能性は低いといえるでしょう。
いわゆるブラックリストに載る
自己破産すると、信用情報機関に債務整理を行ったという事故情報が登録されます。
事故情報が登録された状態だと、クレジットカードの新規発行や、ローンを組むことが難しくなります。
ただし、事故情報が登録されるのは一時的で、永久に登録されるわけではありません。
自己破産の手続を完了して5年から7年(※)経過すると、再びクレジットカードを発行したり、ローンを組んだりできるようになるためご安心ください。
また、自己破産をしなくても滞納が続くと事故情報が登録されます。
そのため、返済が難しいのであれば自己破産をするメリットの方が大きいでしょう。
※2022年11月以前の場合は5年から10年。
手続終了まで就けなくなる職業がある
自己破産の手続が完了するまで、以下のような職業には就けなくなります。
ただし、職業の制限を受けるのは、自己破産の手続中の3~4ヵ月間のみです。手続が終われば、職業の制限はなくなります。
なお、制限される職業に就いてる場合、自己破産以外の債務整理の手続をすることで、仕事を続けながら借金問題を解決できる可能性があります。
【結論】自己破産をするとできなくなることまとめ
自己破産をすると、原則として次の3つができなくなります。
いずれも「一生続く制限」ではなく、手続の終了とともに解除されるもの、または対象外となる財産があるという点が重要です。
自己破産ができる条件・できない場合とは
自己破産は、誰でも無条件に認められる手続ではありません。ただし条件自体はシンプルで、大きく分けると次の2つです。
条件①:今の借金を、自分の力だけでは返しきれない状態であること
法律上は「支払不能」と呼ばれる状態です。目安としては、今の借入総額を今後3年間で返済しきれるかどうかで判断されます。
「返せるかどうか」は、借入額だけでなく収入や家族構成なども踏まえて裁判所が判断するため、正確な見通しは個別の状況によって変わります。
「返せそうな気もするから対象外かもしれない」と自己判断で諦めてしまう前に、一度状況を整理してみることをおすすめします。
条件②:借金をした経緯に、著しく不誠実な事情がないこと
もう一つの条件は、借金の作り方や手続への向き合い方に、裁判所が問題視するような事情がないことです。
たとえば次のようなケースが該当する可能性があります。
こうした事情がある場合、免責(借金の支払義務を免除してもらうこと)が認められにくくなります。
ただし、当てはまる事情があっても、反省の姿勢や手続への誠実な対応が評価され、免責が認められる場合も少なくありません。
「一つでも当てはまったら終わり」というものではないので、心当たりがある方も一度弁護士に相談してみる価値はあります。
自己破産をしても支払義務が残る借金がある
税金や養育費、罰金など、一部の債務は自己破産をしても支払義務がなくならない「非免責債権(ひめんせきさいけん)」に分類されます。
これらは自己破産だけでなく、任意整理や個人再生などほかの債務整理の方法でも減額・免除の対象にはなりません。
ただし、それぞれ個別の対応方法が用意されている場合があります。
たとえば税金であれば自治体や税務署への分割・減免の相談、養育費であれば相手方との協議や調停、罰金であれば検察庁への相談など、状況によっては負担を軽減できる可能性があります。
抱えている借金がこれらのみである場合、債務整理そのものでの解決は難しくなりますが、道が完全にないわけではありません。
なお、ご自身の借金がどの種類にあたるかわからない場合は、自己判断せず、弁護士に確認することをおすすめします。
自己破産が認められなかった場合の選択肢
万が一、免責が認められなかった場合でも、道が閉ざされるわけではありません。
「自己破産できないと言われたら終わり」ではなく、選択肢は他にも残っている、という点を知っておいていただければと思います。
自己破産の手続の流れ
自己破産は、大まかに次の流れで進みます。ほとんどの手続は弁護士が代行するため、ご自身で裁判所とやり取りする場面はほぼありません。
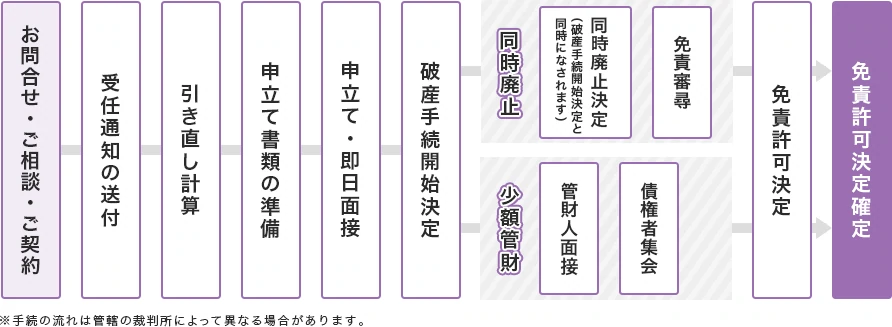
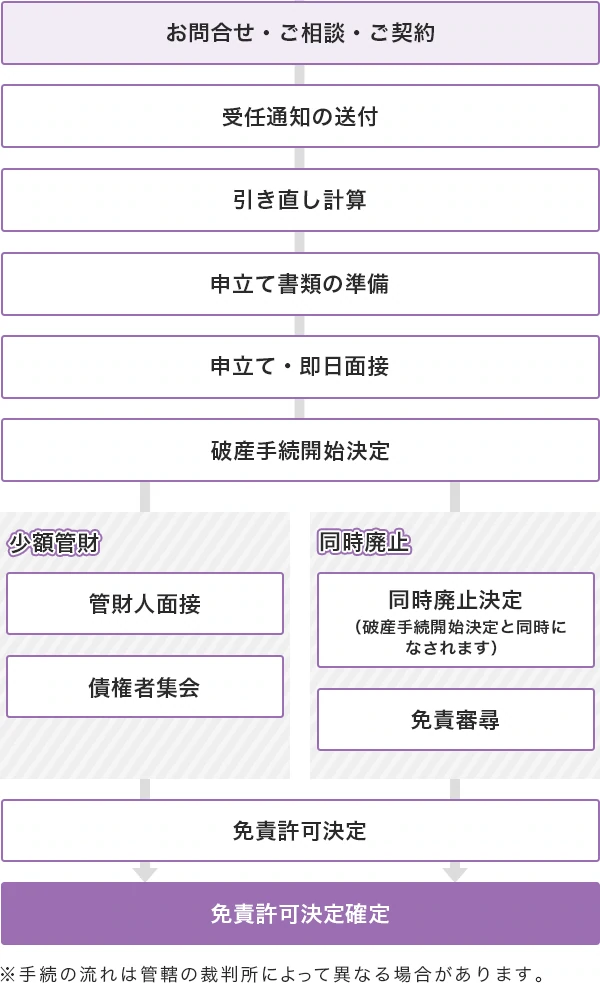
依頼から完了までの期間の目安は、6ヵ月〜1年6ヵ月程度です。財産の状況や借入先の数によって前後します。
なお、自己破産の手続中は一定の職業への就業や引っ越しなどに制限がかかりますが、こうした制限は手続終了後にはなくなりますので、ご安心ください。
自己破産にかかる弁護士費用の目安
自己破産の弁護士費用は、事務所によって差がありますが、一般的な相場は以下の通りです。
| 手続の種類 | 裁判所費用 | 弁護士費用 | 合計の目安 |
|---|---|---|---|
| 同時廃止 | 1〜3万円程度 | 30~50万円程度 | 30万円〜53万円程度 |
| 少額管財 | 20万~30万円程度 | 30万〜60万円程度 | 50万円〜90万円程度 |
自己破産の費用は、「裁判所に支払う費用」と「弁護士費用」の2つに分かれます。財産の状況や借金の理由によって、同時廃止・少額管財のいずれになるかが決まり、それに応じて金額も変わります。
| 項目 | 費用の目安 |
|---|---|
| 相談料 | 0円 |
| 基本費用 | 55万円(税込)〜 |
| 申立事務手数料 | 55,000円(税込) |
(管財事件となった場合は、上記に加えて管財費用[管財人引継手数料含む]として、最低20万1,000円が別途必要となります)
※上記申立事務手数料には、各地方裁判所までの弁護士の出張交通費、日当などが含まれています。
※アディーレ法律事務所の本店・支店のない都道府県での申立ての場合は料金が異なりますので、詳しくは費用ページをご覧ください
相場と比べても大きな差はない範囲ですが、費用面で不安を抱えている方に向けて、アディーレでは次の対応をしています。
「今の状況で本当に払えるのか」と不安な方は、まずは無料相談で、ご自身の場合の見込額を確認してみることをおすすめします。
自己破産したあと生活に影響は出る?
まずは、自己破産したあとの影響について、16個の疑問にお答えしていきます。なお、以下の記載は東京地方裁判所の運用を基準としています。細かい運用は裁判所ごとに異なるので、詳しくは弁護士にご相談ください。
賃貸住宅から立ち退く必要がある?
原則として、現在お住まいの賃貸住宅から立ち退く必要はありません。
法律上、自己破産したこと自体を理由として、賃貸借契約を解除することはできないためです。
ただし、家賃を滞納している場合は、賃貸人から賃貸借契約を解除されることがあります。
また、収入に対して家賃が不相当に高額な場合には、家計改善のため賃貸借契約を解約しなければならないことがあります。
所有している住宅は処分される?
住宅などの不動産は高価な財産とみなされるため、原則として、住宅ローン残高の有無にかかわらず処分されてしまいます。
住宅を処分したくない場合は、自己破産ではなく「個人再生」の手続を検討しましょう。住宅などの財産を維持したまま、借金を大幅に減額できる可能性があります。
携帯・スマホはどうなる?
端末代を分割払いにしている場合や、利用料金を滞納している場合は解約となり、端末の返還を求められることがあります。
一方、端末代金を支払い終えており、利用料金の滞納がなかった場合は、これまでどおり使用可能です。
スマートフォンのなかには端末代金が高額なものもありますが、処分の対象とされる20万円を超えるケースは少ないため、たいていの場合は手元に残せます。
持っている車はどうなる?
車を維持できるかどうかは、自己破産する時点での車の価値や自動車ローンが残っているかどうかによって異なります。
自動車ローンが残っている場合、車は信販会社に引き揚げられてしまうことがあります。これは、ローン完済まで車の所有権が信販会社にあるためです。
自動車ローンが残っていない場合は、自己破産する時点の車の価値(時価)で判断されます。
時価が20万円を超えている場合、例外的に維持する方法もありますが、原則として処分しなければなりません。
時価が20万円未満の場合は、原則としてそのまま維持し続けることができます。
家族はどうなる?
自己破産することで、家族は以下のような影響を受けます。
ですが、自己破産すれば借金がゼロになるため、家族に心配や負担をかけることがなくなります。月々の返済がなくなる分、生活や子どもの教育などにもお金をかけられるようになるでしょう。
破産者が契約者となっている生命保険や子どもの学資保険は解約する必要がある?
自己破産する時点で、保険の解約返戻金(保険を解約した際に、保険会社が契約者に返すお金)がいくらあるかによって異なります。
解約返戻金の総額が20万円以下であれば、解約する必要はありません。
解約返戻金の総額が20万円以上ある場合、原則として解約し、借入先へ分配する必要があります。ただし、裁判所に必要性を説明して解約返戻金と同額のお金を破産管財人に支払ったり、「契約者貸付制度」を利用したりすることで、例外的に維持できる可能性もあります。
新規の借入や、自動車・住宅などの購入ができなくなる?
自己破産に限らず、債務整理をすると信用情報機関に事故情報が登録され、5年から10年の間は新規の借入や自動車・住宅のローンを組めなくなります。
ただし、自己破産の手続がすべて終了したあとに得た収入や財産については、原則として自由に使えるため、自動車や住宅などを新たに購入すること自体は可能です。
保証人の借金もなくなる?
自己破産しても、保証人(通常保証人・連帯保証人)の支払義務はなくなりません。
保証人には、あなたが借金を返済しない場合に、代わりに返済する義務があるためです。
自己破産ではなく「任意整理」という手続であれば、債務整理を行う債権者を選べるため、保証人への請求を回避できる可能性があります。
家族や友人、勤務先に知られる?
自己破産すると、官報という国が発行している機関紙に個人情報が掲載されます。しかし、一般の方が官報を見ることはまずないため、官報から自己破産したことが誰かに知られることはほとんどありません。
ただし、自己破産を申し立てる際に家族に関する書類の提出を求められた場合などには、自己破産の事実を伝え、生活を立て直すために協力してもらうほうがよいでしょう。
なお、弁護士にご相談いただく際も、秘密を厳守し、プライバシーには最大限配慮いたします。ご相談内容が誰かに知られることはありませんので、ご安心ください。
結婚できなくなる?
自己破産をしたからといって、結婚してはいけないなどの制限はありません。
基本的には、自己破産したことが結婚相手に知られる可能性も低いといえます。
ただし、高価な財産は処分する必要があったり、手続後は一定期間クレジットカードやローンの契約ができなくなったりするため、あらかじめ理解を得ておく必要はあるでしょう。
海外旅行ができなくなる?
破産手続が終了したあとは、自由に海外旅行をすることができます。パスポートの取得が制限されることもありません。
ただし、自己破産の手続中に出張などで海外に行く場合は、事前に破産管財人の同意や、裁判所の許可が必要です。
年金がもらえなくなる?
自己破産しても、年金の受給対象から外されることはありません。現在働いている方は老後に年金をもらえますし、すでに年金で生活している方は今後も年金をもらい続けることができます。
これは、国民年金・厚生年金などの公的年金や企業年金が「差押禁止債権」に該当するためです。
ただし、個人年金は「差押禁止債権」にあたらないため、解約返戻金が20万円を超えると処分の対象となります。
選挙権は制限される?
選挙権は、満18歳以上の日本国民であれば誰にでも認められる権利です。
自己破産しても日本国民であることは変わらないため、選挙権が制限されることは一切ありません。
戸籍や住民票に自己破産の事実が記載される?
自己破産したことは、戸籍や住民票には記載されません。
そのため、戸籍や住民票から自己破産したことを誰かに知られることもありません。
手放さなくてよい財産はある?(99万円以下の現金・生活必需品)
自己破産をすると、財産をすべて失ってしまうイメージを持たれがちですが、そうではありません。生活に必要なものは、手元に残したまま手続を進めることができます。
残せる財産の目安
手放すことになる可能性がある財産
一方で、次のような高額な財産は、手放すことになる可能性があります。
価値があるかどうかの基準は財産の種類によって異なり、たとえば車であれば、年式や状態によっては処分対象にならないケースもあります。
「持っているものがどちらにあたるか」は、一律には決まりません。
ご自身の状況で判断がつかない場合は、早い段階で弁護士に確認しておくと、その後の見通しが立てやすくなります。
自己破産は「何もかも失う手続」ではなく、生活を立て直すために必要なものは残しながら、返済の負担をなくす手続です。
まずは今持っている財産のうち、何が残せそうかを整理してみることから始めてみてください。
仕事は続けられる?転職に影響は出る?
自己破産をしても、今の仕事を続けられなくなるわけではありません。多くの方が気にされる「勤務先にバレるか」「解雇されるか」「転職に影響するか」について、それぞれ見ていきましょう。
勤務先に知られる可能性は高くない
自己破産の手続は、基本的に勤務先へ直接通知されることはありません。ただし、次のようなケースでは知られる可能性があります。
上記に当てはまらなければ、通常の手続の範囲で勤務先に知られることは基本的にありません。
自己破産を理由に解雇されることは、法律上できない
自己破産をしたことのみを理由に会社を解雇することは、法律上認められていません。給料も、今までと同じように受け取れます。
なお、宅地建物取引士や警備員など一部の職業は、手続き中の一定期間のみ就業が制限されます。詳しくは「手続終了まで就けなくなる職業がある」の章をご覧ください。
転職や就職活動への影響もない
自己破産をしたことは、転職活動や就職活動の際に企業側へ伝わる情報ではありません。
信用情報機関に登録される情報は、金融機関がローンやクレジットカードの審査で確認するものであり、企業の採用選考で照会されることはありません。
転職を考えている方も、自己破産を理由に選考で不利になる心配は基本的に不要です。
自己破産しても人生終わりではない
なかには、「自己破産するとすべてを失って人生が終わる」というイメージから、手続に踏み切れない方もいらっしゃるかもしれません。
しかし、自己破産によってすべての財産が処分されてしまうわけではありません。今後の生活に必要な一定の財産は維持したまま、原則として借金をゼロにすることができます。
また、一時的に新規借入やローンを組むことはできなくなりますが、借金に頼らないように生活を立て直すきっかけになるでしょう。
自己破産は、「人生の終わり」ではなく「人生を再スタートさせるための手続」なのです。
詳しくは、自己破産のデメリット記事でも解説していますので、参考にしてみてください。
借金で悩むのはもうやめて
人生を再スタートさせませんか?
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
自己破産が向いている人の特徴
自己破産は借金をゼロにできる手続ですが、誰にとっても最適な選択とは限りません。しかし、次のような方は自己破産を検討する価値があります。
今の収入では、完済の見通しが立たない方
毎月の返済を続けていても借金が減らない、あるいは今の収入では今後数年かけても返しきれない、という状態にある方です。
「まだ支払えているから大丈夫」と感じていても、返済のために別の借入を繰り返しているような場合は、すでにこの状態に近いことがあります。
手放しても困らない財産しか持っていない方
自宅や車などの高額な財産をすでに持っていない、または手放すことになっても生活への影響が小さい方は、自己破産によるデメリットを抑えながらメリットを受けやすい状況といえます。
任意整理や個人再生では、負担を軽くしきれない方
借金の額が大きく、利息をカットしたり分割にしたりするだけでは、現実的に返済しきれない場合です。任意整理・個人再生では解決が難しいケースで、自己破産が最終的な選択肢になることがあります。
家族や仕事への影響を確認した上で、それでも進めたい場合
これまでの章で触れた「家族への影響」「仕事への影響」「残せる財産」などを確認し、その上で「それでも今の状況を終わらせたい」と考えられる方には、自己破産は現実的な選択肢です。
自己破産の影響がこわい。でも完済のめどが立たないときは?
「家族に影響が出ると困る」、「手放したくない財産がある」などの場合には、自己破産以外の手続で借金総額や月々の返済額を少なくすることを検討するとよいでしょう。
以下では、自己破産よりも影響の小さい、2つの債務整理の方法をご紹介します。
個人再生
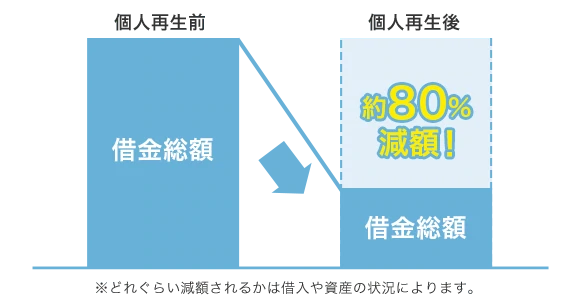
個人再生は、裁判所から許可を得て大幅に減額してもらった借金を、原則として3年間で分割して返済していく方法です。
自己破産のように借金はゼロにはなりませんが、住宅や車などの高価な財産を維持したまま、借金総額を大幅に減らすことができます。
任意整理
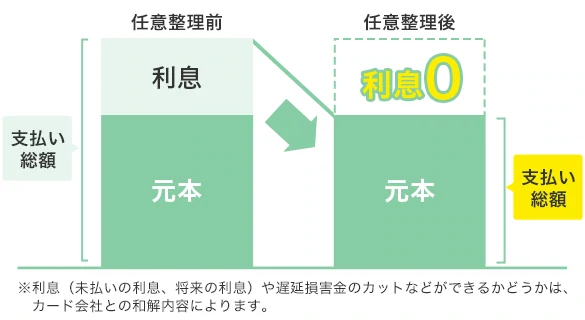
任意整理は、遅延損害金や将来の利息をカットし、原則として3年で返済を行うよう債権者と交渉を行う方法です。
任意整理の場合、自己破産のように高額な財産を必ずしも処分しなければいけないということはありません。また、手続する借入先を選べるため、物品の引揚げを避けたい業者や家族が保証人になっている業者には介入しないという方法をとることもできます。
自己破産に関するよくある質問
相談したら、その場で手続が始まるのですか?
いいえ、相談だけで手続が始まることはありません。
相談の段階では、今の状況を整理し、自己破産が適した方法かどうかを一緒に確認するだけです。
正式に依頼するかどうかは、相談後にご自身で判断していただけます。
「相談したら後戻りできない」と考えて足踏みされる方も多いですが、その心配は不要です。
自己破産以外の方法で済む可能性もありますか?
あります。借金の状況によっては、任意整理や個人再生で解決できるケースも少なくありません。
どの方法が合っているかは、借入額や収入、財産の状況によって異なります。
「自己破産しかない」と思い込んで相談を先延ばしにするよりも、まずは状況を整理した上で、どの選択肢が現実的かを確認する方が、結果的に負担の少ない方法が見つかることもあります。
配偶者に内緒で手続を進めることはできますか?
ケースによります。配偶者名義の借入がなく、配偶者が保証人にもなっていない場合などは、配偶者に知らせずに手続を進められることもあります。
一方で、家計を配偶者と共有している場合や、配偶者が保証人になっている借入がある場合などは、手続の過程で知られる可能性が高くなります。
ご自身の状況でどうなりそうかは、無料相談の時点で確認できます。詳しくは弁護士にお尋ねください。
弁護士に相談すると、返済が滞ったことを厳しく指摘されませんか?
その心配は不要です。相談の目的は、今の状況を整理し、解決方法を一緒に考えることです。返済が難しくなった経緯を責められることはありません。
多くの方が「怒られるのでは」と不安を感じて相談を先延ばしにしていますが、実際にはまず状況をお伺いするだけですので、安心してお越しください。
自己破産のご相談ならアディーレへ
自己破産すると、借金がゼロになる一方で、一定の財産を手放す必要があり、何かしらの影響があることも確かです。
しかし、自己破産は「人生を再スタートさせるための手続」であり、決してこわいものではありません。
これまで解説したことのほかにも気になることがあれば、まずは無料相談でお気軽にご質問ください。アディーレの弁護士が、些細なことにも丁寧にお答えいたします。
なかには、「自己破産するしかない」と思っていた方が、任意整理や個人再生など生活への影響が小さい手続で解決できた例もございます。
ですので、「自己破産の影響がこわいから相談するのはやめておこう」と思わずに、まずはあなたのご状況をお聞かせください。
不安や疑問があれば
どんなことでもお聞きください!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
このページの監修弁護士
早稲田大学、及び首都大学東京法科大学院(現在名:東京都立大学法科大学院)卒。2010年弁護士登録。2012年より新宿支店長、2016年より債務整理部門の統括者も兼務。分野を問わない幅広い法的対応能力を持ち、新聞社系週刊誌での法律問題インタビューなど、メディア関係の仕事も手掛ける。第一東京弁護士会所属。