クレジットカードのリボ払いでも過払い金請求はできる?対象かどうかチェック
- 更新日:2026年10月20日
「クレジットカードのリボ払いがなかなか終わらない…。CMでよく聞く過払い金で減らせないかな?」
リボ払いは、返済期間が長引くほど上乗せされる金額も高額になり、「支払っても支払っても返済が終わらない」という状態になるリスクがあります。
しかし、「キャッシングのリボ払い」を長年利用していた方であれば、過払い金が発生している可能性があります。完済していても、記憶があいまいでも大丈夫です。
まずは下のチェックリストで確認しませんか? アディーレの無料の過払い金診断で確認することも可能です。
本ページでわかること
アディーレなら
過払い金診断が無料!

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
クレジットカードのリボ払いでも過払い金請求はできる?
結論からお伝えすると、「キャッシングのリボ払い」を長年利用していた方であれば、過払い金が発生している可能性があります。ショッピングのリボ払いには発生しませんが、キャッシングであれば、完済していても、借入期間が短くても、対象になるケースは十分あります。
リボ払いの過払い金、3つのチェックポイント
こんな方は過払い金が発生している可能性があります。
3つとも当てはまる方は、過払い金を請求できる可能性が高い状態です。
「昔のことで正確な日付は覚えていない」という方も多いと思いますが、最後に取引した時期は、カード会社から取引履歴を取り寄せることで基本的にわかります。
「ずいぶん前だったな」という感覚があるだけでも、早めに確認しておく価値はあります。
キャッシングのリボ払いを始めたのが2010年6月17日以前
2010年6月18日に改正貸金業法が完全施行されたことで、ほとんどのカード会社が利息制限法の上限金利を守るようになりました。
したがって、リボ払いのうち基本的に過払い金が発生する可能性があるのは、改正貸金業法が施行される前、つまり「2010年6月17日以前」からのキャッシングです。
ただし、同日以降も違法な金利で貸付を行っていた一部のカード会社に対しては、同日以降の貸付に対しても過払い金が発生している可能性があります。
反対に、大手のカード会社は改正に先駆けて金利を下げていたため、同日よりさらに前の日付から借入をしていなければ、過払い金が発生していないことがあります。

「過払い金を請求したい会社との最後の取引日」から10年以内
過払い金を請求する権利(過払い金請求権)には時効があります。
最後に返済や借入をした日から10年経過すると、過払い金を請求できなくなります。
また民法改正が行われ、2020年4月1日以降に完済した場合の時効は、完済した日から10年、または過払い金を請求できることを知ってから5年となりました。
詳しくは過払い金の消滅時効についてをご覧ください。
リボ払いで過払い金が発生する仕組み
過払い金とは、本来支払う必要がなかったにもかかわらず、カード会社に支払いすぎた利息のことです。
お金の貸し借りには「利息制限法」という金利の上限を定めた法律があります。
かつては、この上限を超える金利で貸付を行っても罰則がない時期がありました。
この時期にカード会社が違法な高金利で貸付を行っていたため、借りた側は利息を払いすぎることになり、過払い金が発生したのです。
このため、キャッシングをリボ払いで利用していた場合も、同様に過払い金が発生している可能性があります。
過払い金が発生する仕組みについては、以下のページで詳しく解説しています。
リボ払いに過払い金が発生するのはどんなケース?
クレジットカードには、現金を借りる「キャッシング」と、買った商品の代金を後払いする「ショッピング」の2つの機能があります。
どちらについても、リボ払いで返済できますが、過払い金が発生する可能性があるのはキャッシングだけです。
| キャッシングのリボ払い | ショッピングのリボ払い | |
|---|---|---|
| 過払い金の可能性 | あり | なし |
| 根拠となる法律 | 利息制限法 (上限金利を超えた利息を規制) |
割賦販売法 (分割・後払いの手数料を規制。利息制限法の対象外) |
| 該当するケース | カード会社からの借入をリボ払いで返済/クレジットカードでキャッシングしてリボ払いで返済 | 商品代金をリボ払いで返済 |
| 残高が減らない場合の対処 | まずは無料の過払い金診断へ | 任意整理などの債務整理を検討 |
キャッシングのリボ払いなら、過払い金が発生している可能性がある
キャッシングのリボ払いには、過払い金が発生している可能性があります。 具体的には以下のような場合です。
なお、銀行はグレーゾーン金利での貸付を行っていたことがありません。そのため、銀行からの借入をリボ払いにしていても過払い金は発生しないので注意してください。
ショッピングのリボ払いには、過払い金は発生しない
ショッピングのリボ払いでは、過払い金は発生しません。
過払い金が発生するのは、「利息制限法」の上限金利をオーバーして返済していた場合です。
これに対し、ショッピングリボの利用は、カード会社からお金を借りる取引ではありません。
そのため、ショッピングリボの手数料には、利息制限法の上限金利は適用されず、そのリボ払いから過払い金が発生することもありません。。
「ショッピングリボ払いの利用残高が減らない…」とお困りであれば、任意整理などの「債務整理」を行うことで、毎月の支払いが楽になる可能性があります。
債務整理については、以下のページをご覧ください。
アディーレなら
過払い金診断が無料!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
放置していると、過払い金を請求できなくなってしまう
「過払い金請求をしたいな」と思われた場合、なるべく早めに手続を始めることをおすすめします。
理由は2つあります。
それぞれについてご説明します。
過払い金を取り戻す権利が時効で消滅してしまうリスク
過払い金請求権は、最後の取引から10年で時効となり権利が消滅します。
過払い金請求をためらっていると、知らない間に過払い金を取り戻す権利が時効で消滅してしまうおそれがあります。
とはいえ、細かい日付を思い出すのは難しい方もいらっしゃるでしょう。
しかし、最後に借入・返済をした時期は、カード会社から取引履歴を取り寄せることで基本的にわかります。
何年前か正確に覚えていなくても「取引していたときからずいぶん経ったな」と思う方は、早めに調べてみましょう。
請求先の会社が倒産するリスク
たとえ過払い金が時効で消滅していなくても、請求先の会社が倒産すれば、請求できなくなってしまいます。
また、今はまだ倒産していないカード会社であっても、財政状況が悪化すると、支払いを渋るおそれもあります。
過払い金請求って難しい?手続の流れは?
「お金が戻ってきたらうれしいけど、手続が難しそう…」
このように感じる方もいらっしゃるでしょう。
そういった心配をしている方は、過払い金請求を弁護士に依頼してみるのはいかがでしょうか。
アディーレに依頼した場合、過払い金請求の手続は、基本的に次のように進みます。
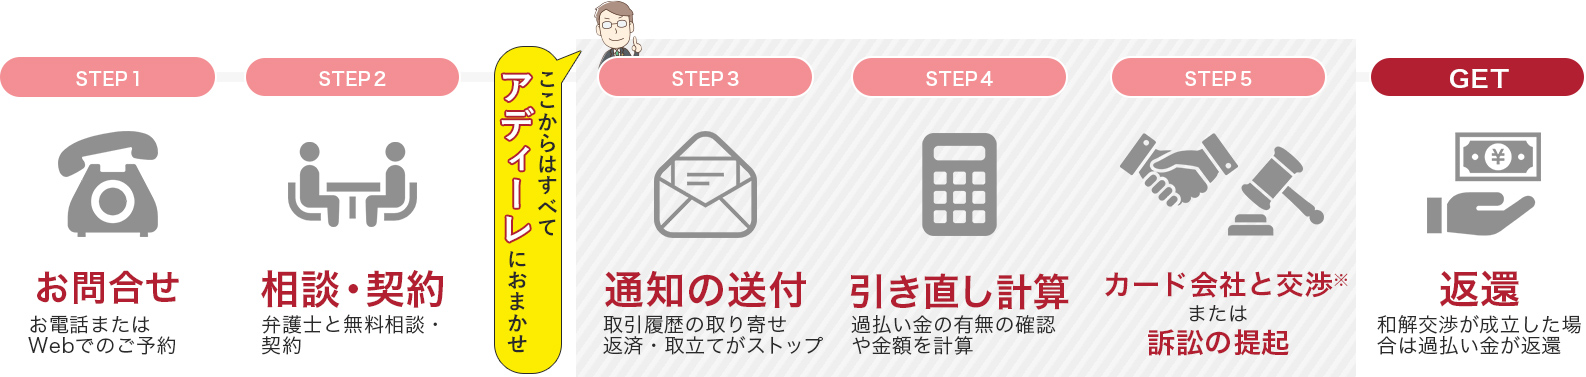
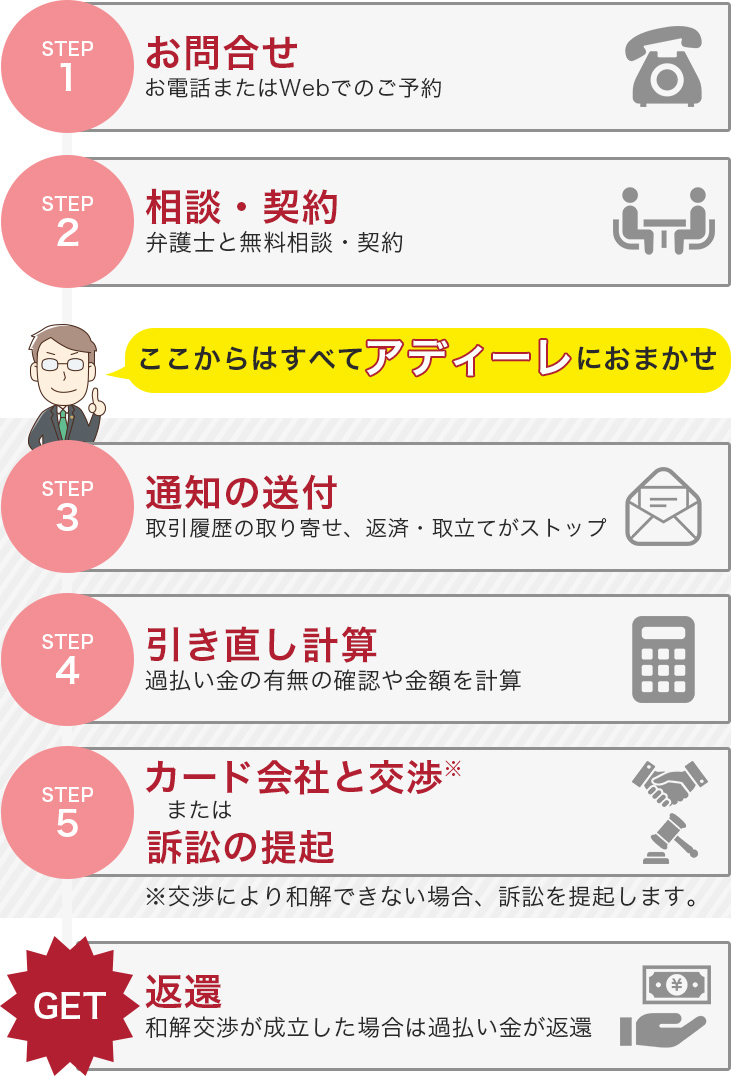
交渉は基本的にすべて弁護士が行います。依頼者の方に請求先から電話がかかってきたり、書面が届いたりすることも原則ありません。たとえ裁判になっても、基本的にはすべて弁護士が対応します。
交渉の進め方には、主に「任意での交渉」、「裁判を起こしたうえでの交渉」の2通りがあるのですが、たとえ裁判となっても基本的にすべて弁護士が対応します。
そのため、依頼者の方が裁判所まで足を運ばなければならないケースは、本人尋問が必要となった場合などの例外的なケースに限られます。
アディーレなら過払い金のご相談は何度でも無料です。少しでも気になることがあれば、お気軽にご相談ください。
リボ払いで過払い金請求するときの3つの注意点
「キャッシングのリボ払いについて、過払い金請求をしたいな」と思われた場合、主な注意点は次の3つです。
「気をつけることが多いな…」と思った方もいらっしゃるかもしれません。
しかし、人によっては気にする必要がないことや、デメリットにならないこともあります。
詳しくは以下のページで解説していますので、あわせてご覧ください。
過払い金請求をアディーレに依頼するメリット
過払い金診断が無料
ご依頼前に、過払い金が発生しているかを無料で診断いたします。そのため、返済中のカード会社であっても、ご依頼による費用が発生する前に過払い金発生を確認できます。
完済していれば初期費用ゼロ
アディーレにご依頼いただくと、完済したカード会社に過払い金を請求する際の初期費用がかかりません。さらに、過払い金請求に関するご相談も無料ですので、費用を気にせず過払い金を請求できます。
返済中のカード会社から過払い金を回収した場合等の費用については、アディーレの費用ページをご覧ください。
なお、取扱いのあるカード会社の実績は、過払い金を回収したカード会社の一覧でご確認いただけます。
| 完済したカード会社 | 返済中のカード会社 | |
|---|---|---|
| ご相談 | 何度でも無料 | 何度でも無料 |
| 過払い金診断 | 無料 | 無料(ご依頼前に発生有無を確認) |
| 初期費用 | 無料 | 費用ページをご確認ください |
| 費用の支払いタイミング | 回収した過払い金からのお支払い | 案件により異なるため、詳しくは費用ページへ |
詳しい費用体系はアディーレの費用ページをご覧ください。
リボ払いの過払い金請求に関するよくある質問
リボ払いを完済していても請求できますか?
はい、完済していても請求できます。むしろ完済している場合は、事故情報が登録される心配もありません。ただし、最後の取引から10年を過ぎると時効になる点にはご注意ください。
リボ払いの借入期間が短くても対象になりますか?
借入期間が短いと、法定金利を超えて支払った利息の総額が少なく、過払い金が発生していない、または少額にとどまる場合があります。
目安として、借入期間が5年以上で金利が18%を超える方は、可能性が特に高いとされています。ただし短期間でも金利によっては発生することがあるため、期間だけで自己判断しないようにしてください。アディーレの過払い金無料診断をおすすめします。
リボ払いの過払い金は、いくらくらい戻ってくる可能性がありますか?
戻ってくる過払い金の金額は、借入期間・金利・取引状況によって異なるため、一概にはお答えできません。アディーレの無料の過払い金診断で、ご自身の状況に基づいた金額の見込みを確認することをおすすめします。
アディーレの過払い金の無料診断はどこで申し込めますか?
お電話(0120-316-742)またはWebから無料相談をご予約いただくと、そのご相談のなかで弁護士が過払い金診断を行います。診断だけの単独申込みフォームはなく、まずは相談予約からとなります。
リボ払いの利用時期や金額の記憶があいまいでも大丈夫ですか?
利用時期や借入金額の記憶があいまいでも、過払い金請求は可能です。カード会社から取引履歴を取り寄せることで正確な内容を確認できます。
返済中(完済前)でも請求できますか?
はい、返済中でも過払い金が発生している可能性があります。回収できた過払い金を今後の返済に充てられる場合もあります。
楽天カード・イオンカードなど、大手以外のカードでも対象になりますか?
カード会社によって金利の設定時期は異なるため、大手・中小を問わず対象になる可能性はあります。まずはアディーレの無料の過払い金診断で確認することをおすすめします。
複数のカード会社から借りていた場合、まとめて依頼できますか?
はい、何社分でもまとめて依頼いただけます。会社ごとに個別で確認する手間はかかりません。
手続にどれくらい時間がかかりますか?
弁護士に依頼してから過払い金が返還されるまでは、合計で3ヵ月〜1年程度が目安です。取引履歴の開示やカード会社との交渉の進み方により、事例ごとに異なります。詳しくは弁護士にご相談ください。
家族や職場に知られずに手続できますか?
弁護士に依頼した場合、カード会社とのやり取りは基本的にすべて弁護士が窓口になるため、ご本人が直接連絡を受けることは原則ありません。状況によって対応は異なりますので、不安な点があれば相談の際に遠慮なくお伝えください。
まとめ|過払い金は時効を迎える前に請求する
リボ払いのキャッシングを長く利用していた方は、ご自身が思っている以上に過払い金が発生している可能性があります。
完済していても、返済中でも、記憶があいまいでも、複数のカード会社にまたがっていても、請求できるケースは多くあります。
一方で、過払い金には時効があり、放置すればするほど請求できる可能性は下がっていきます。
「気になっているけれど、まだ大丈夫だろう」と後回しにせず確認してみてください。
借入額や状況によって判断が変わるため、まずはアディーレの無料相談で今の状況を伝え、弁護士に見通しを聞いてみることをおすすめします。
相談したその場で契約を決める必要はなく、状況を整理する目的だけで利用しても問題ありません。
アディーレの弁護士との無料相談は、家族や職場に秘密にできます。書面の送付先指定や郵送物を個人名で送るなど、ご家族や職場に過払い金の請求をしたことが知られないよう最大限の配慮を行っております。秘密にしたい場合は、その旨をご相談時にお知らせください。
無料相談からご依頼までの流れ
①無料相談のご予約
②弁護士との無料相談
③ご契約
④受任通知の発送
受任通知の発送により、取立てがストップ!
過払い金請求の
無料相談ならアディーレへ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
\専門スタッフが丁寧に対応します!/
お電話で相談予約をする朝9時~夜10時・土日祝日も受付中
このページの監修弁護士
早稲田大学、及び首都大学東京法科大学院(現在名:東京都立大学法科大学院)卒。2010年弁護士登録。2012年より新宿支店長、2016年より債務整理部門の統括者も兼務。分野を問わない幅広い法的対応能力を持ち、新聞社系週刊誌での法律問題インタビューなど、メディア関係の仕事も手掛ける。第一東京弁護士会所属。