借金減額診断でわかること|条件・デメリット・減額方法を弁護士が解説
- 更新日:2026年10月20日
「借金を減らしたい」と考えて、「借金減額診断」や「借金減額シミュレーター」を利用したことがある方、あるいはこれから利用しようとしている方もいらっしゃるのではないでしょうか。
「借金減額診断」の多くは、「債務整理」をした場合にどのくらい借金が減るのかを試算するものです。
「本当に借金は減らせるのか」「自分にはどの方法が合っているのか」と不安な方に向けて、本ページでは借金を減額できる仕組みや条件、デメリットについて、アディーレ法律事務所の弁護士がわかりやすく解説します。
本ページでわかること
考えずに対応してしまうと
あなたの借金ゼロが遠ざかる

0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
借金減額診断・減額シミュレーターとは?
借金減額診断・シミュレーターは、ユーザーが入力した借入情報をもとに、債務整理による減額の見込みを試算する仕組みです。
主に法律事務所や司法書士事務所が、債務整理の相談案内ツールとして提供しています。
借金の減額について調べる際、「借金減額診断」や「借金減額シミュレーター」などを見かけた方もいらっしゃるのではないでしょうか?
借金減額診断・減額シミュレーターの仕組み
「借金減額診断」や「借金減額シミュレーター」は、法律事務所や司法書士事務所が、「債務整理」の相談へ誘導するためのツールとして提供しているものです。
一般的には、ご自身の借入や返済に関する情報などを入力すると、大まかな借金減額の見込みを案内してもらえる仕組みになっています。
安全に利用するためのポイント
借金減額診断・シミュレーターは、すべてが怪しいものではありません。ただし、利用する際は以下のポイントをあらかじめ確認しておくと安心です。
- 運営主体が法律事務所・司法書士事務所であるか
- 機械的な自動診断ではなく、弁護士や司法書士本人が診断内容を確認する仕組みか
- 個人情報の取り扱いに関する明確な記載があるか
- プライバシーポリシーに不透明な部分がないか
- 入力後の連絡方法などが明記されているか
- 「必ず借金が減る」といった断定的な言葉を使っていないか など
あなたの大切な個人情報を守り、トラブルを防ぐためにも、信頼できるツールを利用するようにしましょう。
借金減額診断について、もっと詳しく知りたい方へ
「本当に怪しくないの?」「診断結果どおりに減額できるの?」といった疑問について、アディーレ法律事務所が実施した独自アンケート調査(有効回答2,848件)をもとに詳しく検証しています。
実際、調査では約4割の方が「本当に借金が減るのか疑わしい」と感じていたこともわかりました。
不安に感じる点があれば、無理に判断せず、次の章でご紹介する注意点・デメリットと併せてご確認ください。
借金減額診断・減額シミュレーターの注意点・デメリット
借金減額診断・減額シミュレーターでは、以下の点に気をつけましょう。
診断結果は正確ではない
借金減額診断で提示される結果は、入力された限られた情報のみに基づいた「目安」であり、正確なものではありません。
実際に債務整理を進める場合には、各貸金業者からの具体的な借入額や取引期間といった詳細な情報に加え、現在の収入・支出、財産の状況などを確認する必要があります。
これらの詳しい状況を踏まえてはじめて、正確な減額の見込みや最適な解決方針を判断することができるため、診断結果を鵜呑みにしすぎないよう注意しましょう。
診断後に電話が来ることがある
多くの借金減額診断では、最終的な結果を受け取るために電話番号やメールアドレスなどの個人情報の入力が求められます。
これは、法律事務所や司法書士事務所が「債務整理の正式な相談へつなげること」を目的としてツールを提供しているためです。
そのため、情報を送信したあと、運営元の事務所から「より詳細な状況をお伺いできませんか」といった電話やメールでの連絡が来ることがあります。
なお、アディーレの債務整理診断は、そもそも、「いくら減額できるか」をお伝えするものではありません。債務整理診断では、法律相談のお申し込みにあたって、ご状況に応じてどの債務整理方針が適切と考えられるかの目安をお伝えしております。また、診断結果を出すだけで終わらず、弁護士との無料相談のなかで、どの手続が合っているかを実際に判断し、説明いたします。
悪徳業者に注意
借金減額診断の多くは、法律事務所や司法書士事務所によって運営されています。
しかし、弁護士を装ってWeb広告を運営しているケースや、弁護士を騙って個人情報を聞き出すケースもないとは言い切れません。
法律事務所や司法書士事務所ではない者が、借金減額診断の仕組みを悪用している可能性もあるため、注意しましょう。
借金減額診断・減額シミュレーターの利用の流れ
借金減額診断・減額シミュレーターでは、基本的に以下のような流れで結果を知ることができます。
アディーレの債務整理診断
当事務所では、「どの債務整理の手続をすればいいかわからない」という方向けに債務整理診断を行っております。
最適な債務整理の手続は、借金や財産のご状況によって異なります。あなたが抱える借金問題を解決する最適な手続を知るためにも、まずは簡単なYES・NOの質問に答えてみませんか?
この診断で表示される結果は、あくまで目安です。より正確な見通しは、診断後にご案内する弁護士との無料相談のなかで判断いたします。
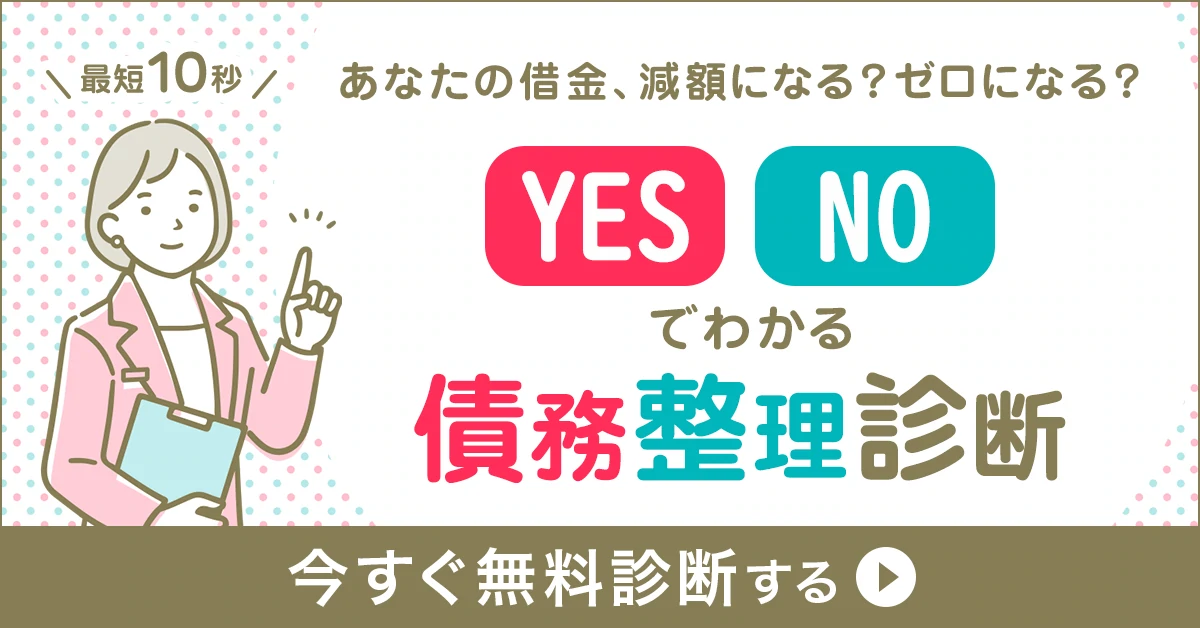
※本サービスは、借金の減額の可否や方針を確定的にお伝えするものではありません。法律相談のご利用前に、現在のご状況を整理するものとしてご利用ください。
借金の減額は本当にできる?
「借金減額」や「借金の救済制度」は、どちらも「債務整理」という手続のことを指しています。
なかには、借金減額の方法として「過払い金請求」が含まれると説明されていることもあります。
債務整理とは、借金の減額や支払いに猶予をもたせるための法的な手続です。
また、過払い金請求とは、法律の上限金利を超えて支払った利息の返還を求める手続を指します。
適切に手続をすれば、借金を減らしたり、月々の返済を楽にしたりできます。
借金減額の方法と仕組み
借金を減額する主な方法には、「債務整理」と「過払い金請求」があります。
それぞれの方法で借金が減額できる仕組みについて、以下で詳しく見ていきましょう。
債務整理
債務整理とは、借金を減らしたり、支払いに猶予を持たせたりする手続です。
個人向けの債務整理には、任意整理・個人再生・自己破産の3種類があります。それぞれの手続で借金が減額される仕組みは以下のとおりです。
| 債務整理の種類 | 借金が減額される仕組み |
|---|---|
| 任意整理 | 遅延損害金や将来利息をカットすることで、手続前に比べて返済総額が減額される。引き直し計算により借金を減額できるケースもある |
| 個人再生 | 借金が返済できないおそれがあることを裁判所に認めてもらい、借金を減額してもらう |
| 自己破産 | 借金が返済できないことを裁判所に認めてもらい、原則として、借金の支払義務が法的に免除される |
債務整理の詳細については、以下のページで詳しく解説しています。
過払い金請求
過払い金とは、利息制限法(お金を貸すときの金利を定めた法律)の上限金利を超えてカード会社に支払った利息のことです。
この支払いすぎた利息はカード会社に対して、返してもらうように請求できます(過払い金請求)。
回収した過払い金をほかのカード会社への返済に充てることで、借金を減額できます。
債務整理・過払い金請求で借金を減額できる条件
債務整理や過払い金請求で借金を減額できる条件は手続ごとに異なります。以下で詳しく見ていきましょう。
任意整理で借金を減額できる条件
任意整理で借金を減額できるかは、借金の状況(利息制限法の上限金利を超える取引が含まれるか等)や、債権者との交渉次第といえます。もっとも、任意整理により借金問題を解決するためには、減額後の借金を実際に支払うことが可能であることが必要です。その具体的な内容は、主に以下のとおりです。
借入の状況次第では、任意整理で借金の元金自体が減ることもありますが、多くの場合、元金自体は減らず、あくまで月の返済額の減額や将来の利息のカットが目標となります。減額されたあとは返済しなければいけません。
そのため、借金を返済する意志と安定した収入、そして借金の元本が「3~5年で返済可能な金額」に収まっていることが、任意整理できる条件となります。
個人再生で借金を減額できる条件
個人再生で借金を減額できる条件は、主に以下のとおりです。
個人再生では、現在のままでは借金が返済できないことを裁判所に認めてもらうことで、借金が大幅に減額されます。そのため、手続後も計画どおりに返済できる収入が必要になります。
自己破産で借金を減額できる条件
自己破産で借金を減額できる条件は、主に以下のとおりです。
※7年以内に免責を受けている場合でも、具体的な事情を考慮し、免責(借金の支払義務を免除すること)が認められることもあります。
自己破産手続の条件として、「支払不能の状態であること」が挙げられます。
支払不能の状態かどうかは、一般的に借入総額を36(ヵ月)で割った金額が、毎月の返済可能額を上回っているかで判断されます。
また、パチンコや競馬といったギャンブルが借金の原因である場合など、免責が許可されづらくなることがあります。
過払い金を請求できる条件
過払い金を請求できる条件は、主に以下のとおりです。
回収した過払い金を他の借金の返済に充てることで、他の借金を解消できることもあります。
制度の詳しい仕組みや具体的な時期については、以下のページで解説しています。
過去の取引のことですから、記憶が曖昧な方もいらっしゃると思います。「過払い金が発生しているかも」と少しでも感じたら、まずはアディーレの無料相談をご利用ください。
債務整理のご相談なら
実績豊富なアディーレへ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
債務整理・過払い金請求による借金減額のデメリット
「過払い金請求にデメリットはないの?」
「債務整理で借金が減額されても、何か悪い影響があるのでは?」
このように考える方がいらっしゃるかもしれません。
確かに過払い金請求や債務整理にはメリットがある一方で、事前に知っておきたいデメリットもあります。それぞれの手続にどんなデメリットがあるのか見ていきましょう。
| 任意整理 | 個人再生 | 自己破産 | 過払い金請求 | |
|---|---|---|---|---|
| 事故情報の登録 (ブラックリスト) |
○ | ○ | ○ | △ (返済中の会社に請求する場合のみ) |
| 保証人への一括請求 | ○ (保証人がいる場合) |
○ | ○ | △ (返済中の会社かつ保証人がいる場合のみ) |
| ローン返済中の物や財産の処分 | ○ (ローン返済中の物のみ) |
○ (ローン返済中の物のみ) |
○ (一定額を超える財産) |
△ (返済中の会社かつローン返済中の物のみ) |
| 官報への掲載 | × | ○ | ○ | × |
| 一定期間就けない職業がある | × | × | ○ | × |
※上記は一般的な傾向の目安です。実際にどのデメリットが生じるかは、借金の総額や契約内容、財産の状況など個別の事情によって異なります。ご自身に当てはまるかどうかの判断は、弁護士への相談をおすすめします。
任意整理のデメリット
任意整理は、カード会社と長期の分割払いや利息のカットを交渉する手続です。また、カード会社に対して利息を支払いすぎている場合は、借金の減額や、過払い金の回収ができる場合もあります。
長期の分割払いになることで毎月の家計への負担が減ったり、利息ばかりを返済している状況を解決できたりする任意整理ですが、以下のようなデメリットがあります。
ただし、任意整理の場合は交渉するカード会社を選べるため、保証人を立てていないカード会社とだけ手続を行えば、保証人が借金を背負うリスクをなくすことも可能です。
任意整理のデメリットについては、以下のページで詳しく解説しています。
個人再生のデメリット
個人再生を行ったあとは、再生計画(裁判所に認められた返済計画)に従って、原則3年(最長5年)で借金を返済していきます。
返済が終われば、残りの借金については原則として法律上返済する義務が免除されます。
借金が大幅に減額されるのに加えて、原則3年間の返済となるため毎月の返済がかなり楽になる個人再生ですが、次のようなデメリットがあります。
官報とは、法律・政令などの制定・改正の情報や、破産・相続などの裁判内容が掲載される国が発行している機関紙です。
しかし、官報の存在自体を知らない人も多いため、「個人再生をしたことが周囲にバレてしまう…」と心配する必要はほとんどありません。
個人再生のデメリットについては、以下のページで詳しく解説しています。
自己破産のデメリット
自己破産を行い、裁判所に免責が認められると、原則として借金が法的に免除されます(滞納している税金や養育費などの非免責債権は除く)。
たとえ1,000万円の借金を抱えていても、免責が認められれば借金の返済義務がなくなるため、人生を再スタートさせることができるでしょう。
ただ、借金が0になるという大きなメリットがある反面、以下のようなデメリットも存在します。
財産の処分について気になる方も多いと思いますが、処分されるのは高価な財産のみです。
たとえば東京地方裁判所の場合は、99万円まで現金は処分されませんし、地裁の運用にもよりますが、価値が20万円以下の自動車や家具、家電は処分されることもほとんどありません(ローンを返済中の物を除く)。
自己破産について、ネガティブな印象を抱えている方もいらっしゃると思いますが、借金をなくして、人生の再スタートを手助けしてくれる制度なのです。
自己破産のデメリットについては、以下のページで詳しく解説しています。
過払い金請求のデメリット
過払い金を回収できれば、借金の返済に充てたり、貯金に回したりと今よりも家計状況がよくなるでしょう。
そんな過払い金請求のデメリットは、完済しているカード会社に対して過払い金を請求する場合と、そうではない場合で異なります。
完済しているカード会社に対して過払い金を請求するデメリットは以下のとおりです。
一方で、返済中のカード会社と交渉を行うと、上記のデメリットに加えて信用情報機関に事故情報が登録されるデメリットもあります。
ただし交渉の結果、手続を行ったカード会社からの借金がゼロになると、手続完了後に事故情報が削除されます。
過払い金請求のデメリットについては、以下のページで詳しく解説しています。
債務整理に関するご不安
何でもお話しください!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
借金を減額したい場合の相談先は?
借金を減額したい場合、主な相談先には以下のようなものがあります。
| 相談先 | 対応範囲 | 費用の目安 |
|---|---|---|
| 弁護士 | 相談〜手続の代理まで全対応 | 事務所により異なる(アディーレは相談料無料) |
| 司法書士 | 対応額に上限あり/一部手続は代理不可※1 | 弁護士より低額な場合が多い |
| 法テラス | 相談・専門家紹介が中心※2 | 案内は無料(無料相談・費用の立替は要件あり)※2 |
| 役場の法律相談 | 一般相談が中心※3 | 無料であることが多い |
※1 個人再生・自己破産では書類作成の援助にとどまり、手続の代理はできません
※2 手続そのものの代理は法テラスの契約弁護士に依頼する必要があります。法テラスへの相談・案内自体に要件はなく、無料法律相談や弁護士費用等の立替(民事法律扶助制度)を利用する場合にのみ、収入等の要件があります
※3 専門的な債務整理の手続には対応していないことが多く、実施の有無・頻度は自治体によって異なります
※上記は一般的な傾向の目安です。正確な情報は各相談先に直接ご確認ください
- 弁護士:債務整理の相談から手続の代理まで、幅広く対応できる
- 司法書士:一部の手続に対応できるが、扱える借金の金額に上限がある、対応できる範囲に制限があるなど、弁護士とは異なる制約がある
- 法テラス(日本司法支援センター):収入等の要件を満たせば、無料法律相談や弁護士費用の立替制度を利用できる
- 市区町村役場の法律相談:自治体によっては無料の法律相談窓口を設けているが、相談できる時間や回数に限りがあることが多い
ご自身にどの債務整理の手続が適しているか、またその手続で借金の減額や免除が見込めるかを判断するには、実績豊富でノウハウが蓄積されている弁護士に任せたほうが安心できます。
アディーレ法律事務所は、過払い金請求・債務整理に関するご相談が無料です。
これまでにさまざまなご依頼をお受けしてきた経験や、豊富な知識・ノウハウを駆使して、状況に合った解決方法をご提案いたします。
ぜひお気軽にご相談ください。
アディーレ法律事務所に依頼して借金を減額できた事例
ここでは、任意整理や個人再生で借金を減額できた事例と、自己破産で借金の支払義務が免除された事例をご紹介します。
任意整理で借金が減額された事例
長年、消費者金融を利用していたUさん。10年ほど前からは新たな借入をせずに返済のみを続けていたものの、ほとんど利息の返済に充てられており、なかなか借金が減らない状況でした。
弁護士が引き直し計算をすると、過払い金が発生していることが判明。任意整理の結果、借金総額と月々の返済額が減額されたのち、返還された過払い金で繰り上げ返済を行い、借金を完済できました。
Uさん(男性、40代)
の場合
- 借金の期間:15年以上
- 借入先の数:3社
借金総額
- 相談時:約260万円
- 手続後:51万円
月々の返済額
- 相談時:4万円
- 手続後:13,000円
※事例の内容はご相談当時の状況や条件等によります。
個人再生で借金が減額された事例
住宅ローンの返済中、パチンコと競馬にのめりこみ、借入を開始したTさん。自動車もローンで購入し、住宅ローン以外の借金が約490万円にまで膨らんでしまいました。
住宅の維持を希望されていたものの、支払額が高額になるため、任意整理での手続は厳しいと判断。個人再生の手続を行った結果、自宅を維持したまま借金を減額でき、月々の返済が楽になりました。
Tさん(男性、60代)
の場合
- 借金の期間:4年
- 借金の理由:生活費、パチンコ
- 借入先の数:7社
借金総額
- 相談時:約490万円
- 手続後:100万円
月々の返済額
- 相談時:12万4,000円
- 手続後:27,000円
※事例の内容はご相談当時の状況や条件等によります。
自己破産で借金の支払義務が免除された事例
転職と失業を繰り返し、生活費としての借入が増加してしまったGさん。新たに通勤用に自動車ローンを組むことになるも、長らく自転車操業状態であり、生活がままならなくなってしまいました。弁護士は、自己破産が妥当であると判断したうえで、通勤に不可欠な車を手元に残すための方法を提案。その結果、車を維持したまま、借金の支払義務がすべて免除されました。
Gさん(女性、40代)
の場合
- 借金の期間:20年以上
- 借金の理由:生活費
- 借入先の数:11社
借金総額
- 相談時:10万5,000円
- 手続後:0円
月々の返済額
- 相談時:約430万円
- 手続後:0円
※事例の内容はご相談当時の状況や条件等によります。
借金の減額に関するよくある質問
借金の減額について、お客さまからよく寄せられるご質問にお答えします。
【Q】借金の減額をするとブラックリストに載りますか?
債務整理の手続をすると、借金を減額できる一方で、信用情報機関(JICCやCICなど)に事故情報が登録され、いわゆる「ブラックリスト」の状態になります。
ブラックリストとは?載る条件や期間、確認方法、生活への影響を解説
【Q】借金の減額をすると家族や職場にバレますか?
個人再生や自己破産の手続で借金を減額する場合、家計簿などを提出する必要があるため、同居している家族にはバレる可能性があるでしょう。
また、会社から借金をしているケースなど、状況によっては職場にバレることもあります。
一方で、任意整理であれば、家族や職場にバレないよう手続を進めることも可能です。
【Q】借金を減らすことは自分でもできますか?
ご自身で債務整理を行うことも可能です。
しかし、任意整理の交渉に応じてもらえないおそれや、裁判所の手続を適切に進められないおそれもあります。
スムーズに手続を進めたいのであれば、弁護士などに依頼したほうが安心です。
【Q】借金を減額できないことはありますか?
任意整理では、主に利息や遅延損害金のカット、長期での分割払いを交渉します。これにより、月々の返済負担を減らすことを目指します。
そのため、借金の元金自体は減らないこともあります。
また、どの債務整理の手続においても、条件に当てはまらない場合や、適切に交渉や手続を進められない場合には、借金を減額できないこともあります。
【Q】借金を減額するためにはどのくらい費用がかかりますか?
債務整理の手続ごとにかかる費用の目安は、以下のとおりです。
債務整理の費用の目安
| 手続の種類 | 裁判所への申立費用 | 弁護士費用 |
|---|---|---|
| 任意整理 | 不要 | 1社あたり5万円~15万円程度 |
| 個人再生 | 3万円~30万円程度 | 30万円~50万円程度 |
| 自己破産 | 1万円~50万円程度 | 50~80万円程度 |
【Q】過払い金請求や債務整理以外に借金減額の方法はありますか?
低金利のローンに借り換えたり、借金を一本化したりすることでも、借金総額や毎月の返済額を減らせる可能性があります。
ただし、借金の借り換えや一本化には新たな審査が必要です。すでに滞納している場合などには、審査に通らない可能性もあります。
また、これらの方法の場合、借金をしている状況は変わりません。根本的な解決にはならないため、完済の見込みがない場合には債務整理を検討したほうがよいでしょう。
【Q】借金減額診断は安全ですか?
法律事務所や司法書士事務所などが運営している借金減額診断であれば、基本的には安全に利用できるでしょう。
しかし、個人情報の収集や、債務整理ではない別のサービスへの誘導を目的とした診断ツールもないとは言い切れません。
安全に利用するためには、借金減額診断の運営元や個人情報の取り扱いに関する記載などをしっかり確認することが大切です。
【Q】借金が減額できるかどうかの確認は弁護士が対応してくれますか?
借金が減額できるかどうかの対応は、運営元によって異なります。
アディーレの債務整理診断は、そもそも、「減額できるか」を確認いただくものではなく、任意整理・破産などの債務整理方針のうち、どの方針が適切といえそうかについて、目安をお伝えするものです。
まずツールでの診断結果の目安をお伝えし、その後、事務員より無料相談のご案内でご連絡します。
実際にどの手続が合っているかは、弁護士との無料相談のなかで判断いたします。
【Q】借金減額診断の評判や口コミは本当ですか?
インターネット上には、借金減額診断についてさまざまな評判が見られます。
アディーレ法律事務所が実施した独自アンケート調査(有効回答2,848件)でも、約4割の方が「本当に借金が減るのか疑わしい」と感じていたことがわかっています。
詳しい調査結果は、借金減額診断は怪しい?使うとどうなる?仕組み・からくりを解説で解説しています。
借金減額のご相談ならアディーレへ!
借金問題は、一人で抱え込んでいてもなかなか解決できるものではありません。
「本当に借金が減るのだろうか」「自分にはどの手続が合っているのか」と不安な方は、ぜひアディーレ法律事務所へご相談ください。
アディーレ法律事務所では、債務整理に関するご相談を何度でも無料で承っております。
あなたのご状況に応じ、最適な解決策をご提案いたしますので、まずはお気軽にお問い合わせください。
借金減額の
無料相談ならアディーレ!
0120-316-742
【通話料無料】朝9時~夜10時 土日祝日も繋がります
このページの監修弁護士
早稲田大学、及び首都大学東京法科大学院(現在名:東京都立大学法科大学院)卒。2010年弁護士登録。2012年より新宿支店長、2016年より債務整理部門の統括者も兼務。分野を問わない幅広い法的対応能力を持ち、新聞社系週刊誌での法律問題インタビューなど、メディア関係の仕事も手掛ける。第一東京弁護士会所属。